
2026中国炭黑市场半年度报告
```html
第1章 中国炭黑市场分析
1.1 中国炭黑市场概述
2026年上半年,国内炭黑市场经历了先涨后跌的波动。成本因素在2026年上半年对市场产生了显著影响。以山东省为例,山东的平均价格为7133元/吨,同比下降1.40%,降幅相对有限。
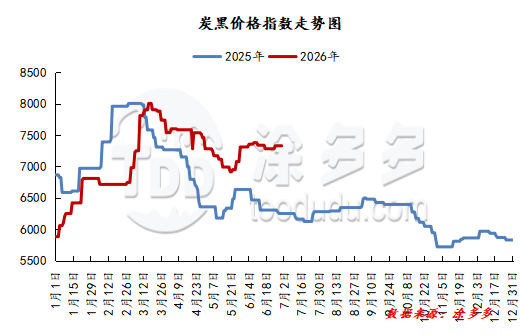
第一季度价格波动上涨,但第二季度涨幅逐渐回落。1月份炭黑价格开始上涨,原材料价格大幅上涨导致新订单显著增加。然而,下游轮胎市场对高价产生抵触情绪,且此前低价订单仍在履行,限制了实际市场价格的上涨。炭黑市场处于亏损状态,成本压力持续存在。
市场报价保持高位,工厂开工率略有下降,供应压力减轻,导致炭黑市场横盘整理,这种情况持续到3月初。进入3月,炭黑市场经历了显著波动,价格先涨后跌。
当月原材料价格飙升,推动炭黑产品报价达到年度最高水平。然而,价格上涨后下游出现抵触情绪,高位成交有限。随着原材料价格从高位回落,市场出现看跌情绪,新订单减少。同时,下游轮胎制造商在新订单谈判中继续对市场施加下行压力,导致成交价格大幅下降。
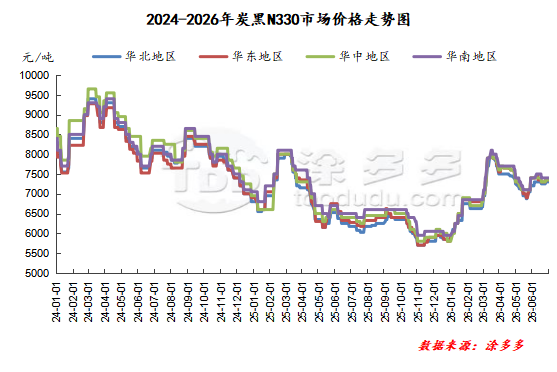
从第二季度炭黑市场走势来看,4月进入后,价格延续了3月下旬的下跌趋势,进入了整个4月的长期下跌通道。4月,深加工企业进行春季检修,主要炭黑生产商减产或停产,导致两个行业的利润受到压力,煤焦油需求减少。然而,由于高利润,焦化企业保持了较高的开工率,煤焦油供应相对充足。煤焦油、蒽油和乙烯焦油等原材料价格均下跌,对市场产生了负面影响。因此,炭黑市场的新订单价格持续下跌,而下游轮胎制造商的产能利用率下降,采购量有限,导致新订单成交价格疲软。
在第二阶段,5月底炭黑价格出现短暂反弹。自5月中旬以来,在下游工厂高开工率的支持下,下游对原材料煤焦油的购买情绪迅速恢复,增加了市场的积极因素,推动煤焦油市场进入上升趋势。到月底,这些积极因素继续显现。山西煤矿事故预计将减少高温煤焦油的供应,进一步提振下游购买情绪并扩大市场涨幅。原材料价格超预期上涨至高位,给炭黑企业维持价格带来新的压力。炭黑价格随成本上涨,但下游对高价的抵触情绪导致实际交易压力显著,区域内交易量有限。这次价格上涨持续时间短,幅度有限。
在第三阶段,进入6月中旬,炭黑进入了长期横盘交易期。从供应端来看,关于煤焦油价格,山西大多数独立焦化厂仅有微利,一些中小型焦化厂处于亏损状态。由于利润空间被压缩,焦化厂的开工积极性普遍较低。近期高温煤焦油供应持续小幅下降,在某些地区,煤焦油供需紧张。
煤焦油市场反弹,这对炭黑市场的新订单有利。炭黑价格上涨,下游买家受“高买低卖”心态影响,导致炭黑新订单增加。然而,价格上涨未能完全跟上原材料价格的涨幅。炭黑市场在盈利边缘运行,面临显著压力,市场价格长期保持横盘状态。
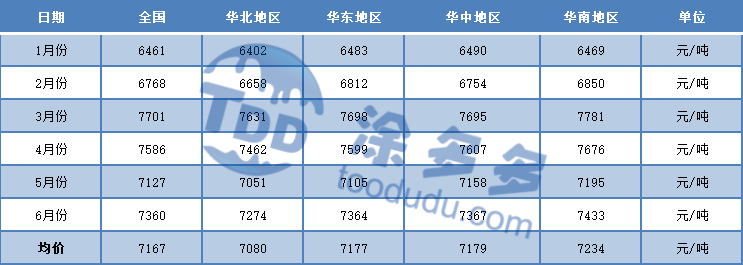
1.2 不同地区炭黑的月均价格
1.3 中国炭黑行业利润分析
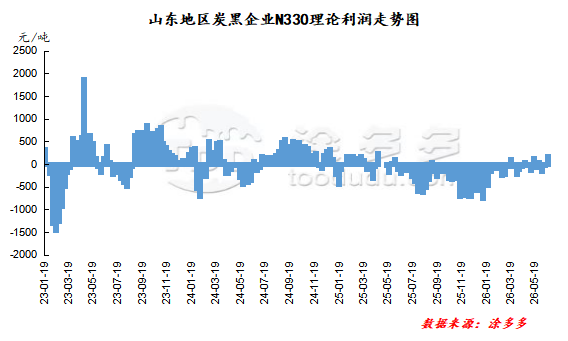
2026年上半年,炭黑行业整体盈利能力总体一般。以生产N330的山东炭黑企业为例,大多数月份处于亏损状态。进入第二季度,整体利润水平显著改善,盈利期增多。炭黑行业第一季度的整体盈亏幅度持续收窄,到季度末实现盈利。
以生产N330的山东炭黑企业为例,1月至2月,由于炭黑市场价格和原材料煤焦油市场价格同步上涨,炭黑市场的亏损范围缩小,尽管市场仍处于亏损状态。进入3月,炭黑市场转为盈利,推动炭黑利润率上升。直到4月底,炭黑行业呈现窄幅盈利趋势,并持续到第二季度末。
1.4 中国炭黑产量分析
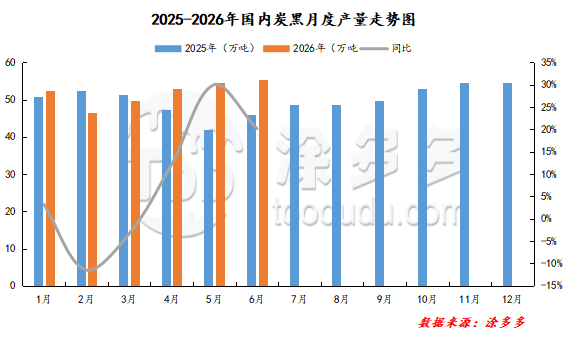
根据涂多多统计,2026年上半年中国炭黑产量为311.64万吨,比去年同期增加21.54万吨,增长率为7.43%。
1.5 中国炭黑月度开工率分析
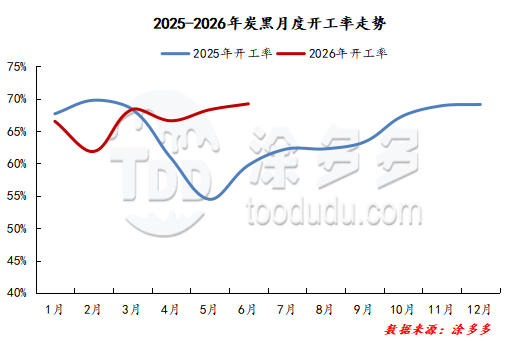
根据涂多多统计,2026年上半年样本炭黑企业的开工率显著改善。第一季度样本炭黑企业的开工率呈现“V”型趋势,总体开工情况弱于去年同期。
1月,由于需求预期减弱和行业持续亏损,春节假期前行业开工负荷呈下降趋势。进入2月,由于春节假期持续整月,轮胎厂和制品厂集中停工放假,进一步降低了炭黑行业的开工负荷。
尤其是中小型炭黑厂的停工和减产幅度甚至超过了去年春节假期期间。春节后,轮胎制造商的库存水平高于去年同期。总体来看,炭黑新订单不及预期,主要市场交易集中在3月初。地缘政治冲突的爆发导致炭黑成本意外大幅增加。
在此期间,假期期间进行检修的工厂逐步恢复运营,大型工厂正常运转,仅有部分小型工厂计划停工。因此,3月炭黑制造商的开工率上升。
第二季度,样本炭黑企业的开工率呈现稳步上升趋势,显著好于去年同期。4月,由于亏损,华北和华东地区一家大型工厂的开工率略有下降。此前进行检修的华东大型工厂仍在运营,导致市场整体开工率略有下降。随着炭黑行业基本恢复盈利,5月炭黑行业的开工负荷增加。
华东和华北的一些大型工厂在检修后恢复运营,而山东、华东的一些工厂则进行了检修。大型工厂对其生产线进行了计划性的轮流检修。总体来看,5月炭黑制造商的开工率上升。6月,山东和华东的一些大型炭黑工厂在检修后恢复运营,而华东、华北和西北的一些工厂进行了检修。大型工厂进行了计划性的生产线检修。
第2章 中国炭黑进出口分析
2.1 中国炭黑进口分析
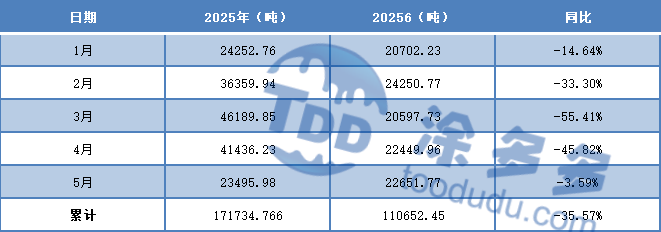
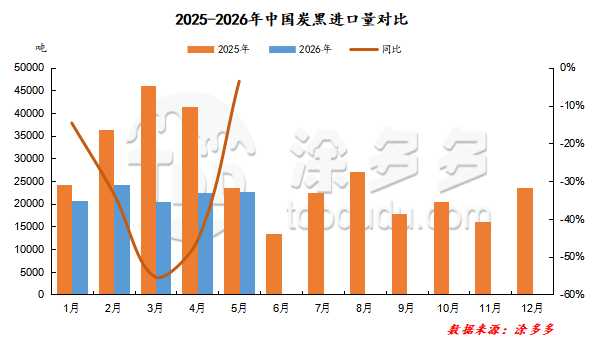
根据海关数据:2026年1月至5月,我国炭黑累计进口量为11.07万吨,同比减少35.55%。
2.2 中国炭黑出口分析
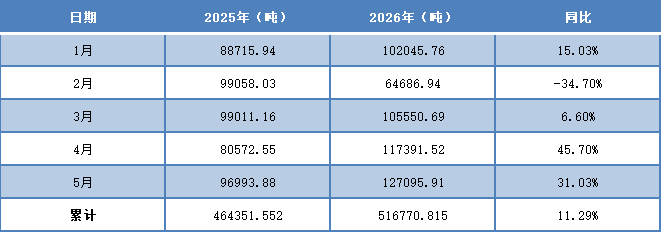
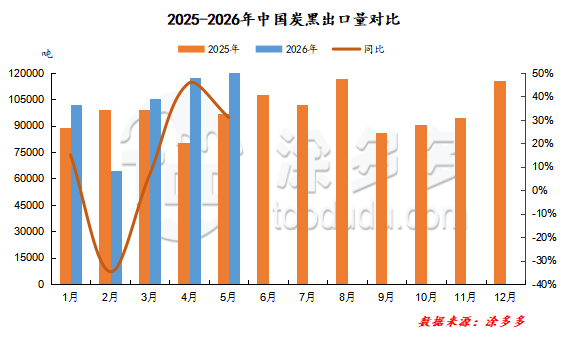
根据海关数据:2026年1月至5月,我国炭黑累计出口量为51.68万吨,同比增长11.29%。
2.3 中国炭黑表观消费量分析
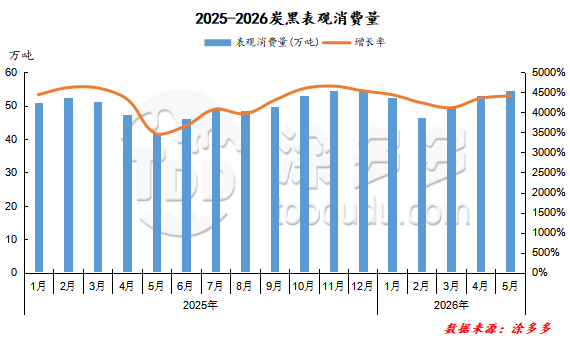
根据涂多多数据:2026年1月至5月,中国炭黑表观消费量为215.67万吨。
2.4 中国高温煤焦油进口分析
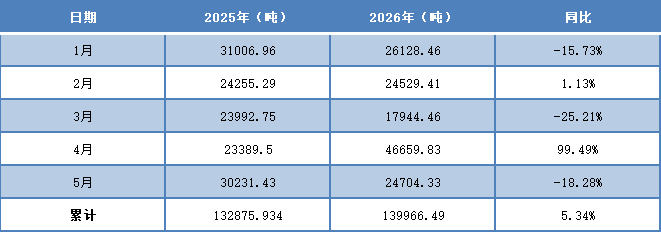
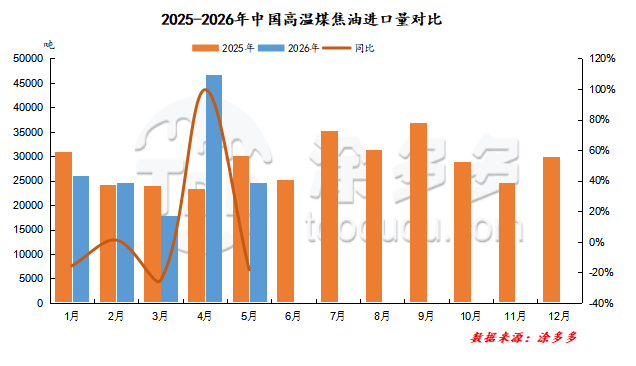
根据海关数据,2026年1月至5月,中国高温煤焦油累计进口量约为14万吨,同比增长5.34%,增加了7100吨。
第3章 中国炭黑市场前景预测
关于上半年炭黑价格,成本端产生了显著影响,导致价格相对较高。展望下半年供需情况,从供应端来看,煤焦油行业由于深加工业务盈利,吸收高价煤焦油的意愿强烈,导致高温煤焦油价格持续较强。下半年高温煤焦油原材料价格的上移将为炭黑价格底部提供强有力的支撑。
从需求端来看,国庆假期将贯穿下半年,减缓国内外销售。随着库存水平上升,一些轮胎企业可能停产检修,导致整体产量下降。在供需两端的利好和利空因素共同作用下,炭黑市场呈现出明显的波动趋势。
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品,还是定制采购服务,涂多多都是您值得信赖的首选。
```








