
天然橡胶周刊 (5月15日)
天然橡胶周报:成本支撑使市场保持强劲
1. 橡胶现货市场分析
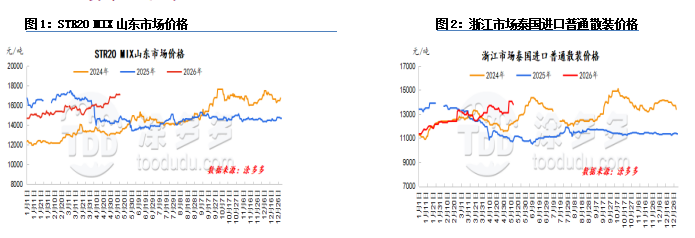
本周,天然橡胶价格继续呈现波动上涨趋势。产区降雨量增加符合预期,但工厂强劲的补货需求导致原材料采购价格持续上涨。天然橡胶的成本支撑依然存在,开割季初期原材料供应不足,提供了强劲的成本支撑。市场看涨情绪持续升温,下游询盘在现货价格上涨后略有改善,推动天然橡胶市场短期内呈现上涨趋势。
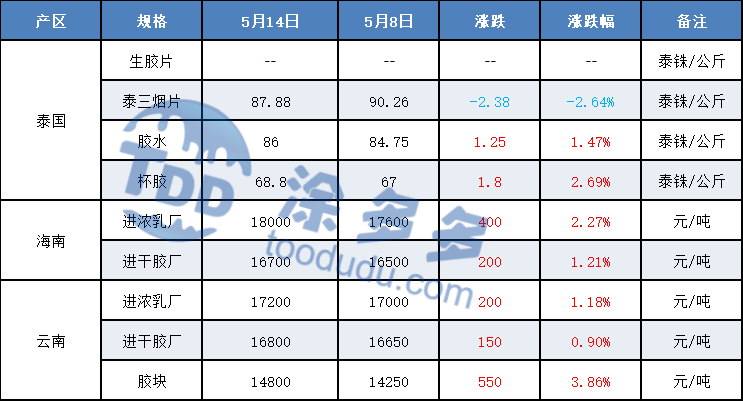
本周,天然乳胶现货价格开始下跌。海南产区原材料和成本表现依然强劲,国有加工厂提高了出厂价格。消费区的国内橡胶持货商跟随调整,但期货价格先涨后跌,高价交易困难。一些泰国橡胶持货商从高位下调报价,导致现货市场略显混乱。下游产品制造商表现出谨慎的采购情绪,现货价格开始走弱。
市场展望:
1. 国内产区降雨改善,供应预期增加;
2. 轮胎样本企业下一周期开工率预期改善;
3. 中国青岛持续去库存趋势;
4. 宏观经济环境扰动。
2. 天然橡胶供应分析
2.1 泰国产区
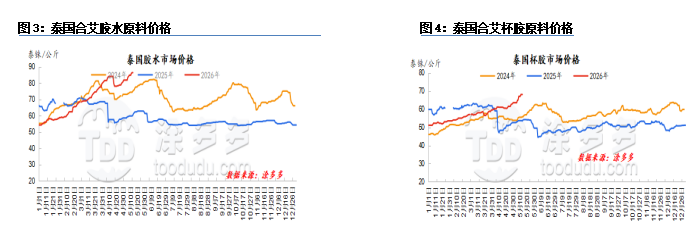
本周,泰国降雨量增加,北部、东北部和东部的割胶率提高,接近全面开割;南部产区割胶顺利进行,总体割胶节奏较上周显著改善。目前处于开割初期,原材料整体供应仍然紧张,下游工厂继续以高价积极采购原材料,推动原材料采购价格创下新高。
2.2 越南产区
本周,越南割胶进度稳步提升。主要产区天气总体适宜,零星短时降雨未影响作业。南部主要产区割胶总体提升至约70%,其中平阳省达到约50%。随着加工厂全面恢复运营,原材料采购活跃,杯状乳胶价格保持稳定并略有上涨趋势。
2.3 云南产区
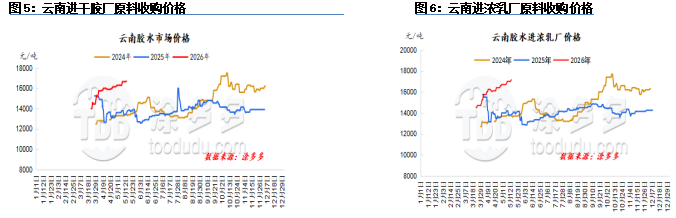
本周前半段,云南橡胶产区出现间歇性降雨,影响割胶作业。后半周降雨停止后,割胶活动较前期有所增加,部分地区割胶率达到70%以上。本周原材料价格保持稳定并略有上涨,集中乳胶竞价现象开始出现,以确保原材料供应。
2.4 海南产区
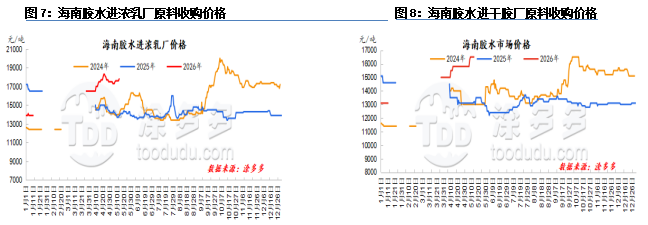
本周,五一假期后降雨减少,海南产区割胶作业逐步恢复正常。同时,受高价刺激,橡胶农户割胶积极性提高,本周岛内割胶基本全面展开,原材料产量呈现季节性释放。
3. 天然橡胶成本与利润情况分析
3.1 海外产区:泰国
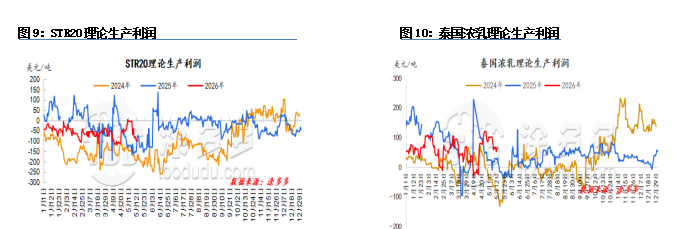
泰国理论STR20生产利润较前期转为负值。期间,泰国杯状乳胶价格持续上涨,创下新高,显著增加了原材料成本。理论STR20生产利润由盈利转为亏损,进入轻微亏损状态。
3.2 国内产区:海南
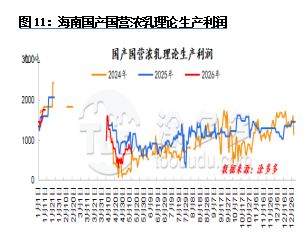
随着海南天气条件逐步改善,一些浓缩乳胶加工厂以高价积极采购原材料以确保自身生产和订单履行。这推动了原材料采购价格持续上涨,导致实际现货价格略有下降,利润随之减少。
4. 天然橡胶需求分析
4.1 干胶下游
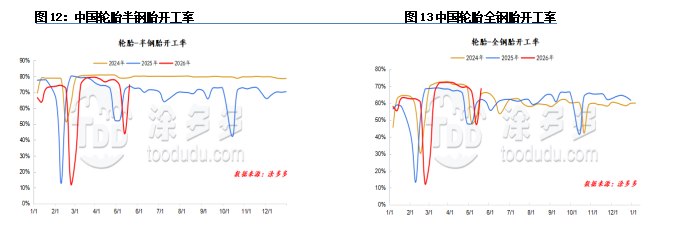
中国半钢轮胎开工率为75%。中国全钢轮胎开工率为69%。
随着五一假期结束,大多数样本企业在5月6日左右结束检修并恢复生产。企业外贸订单表现良好,加上此前成品库存较低,大多数企业迅速恢复生产,整体开工率显著提升。
4.2 浓缩乳胶下游
据了解,华北地区手套厂开工率约为50%。由于国内需求疲软以及部分行业政策调整,国内销售压力较大,尤其是电商客户采购意愿低迷,采取观望态度。一些国内贸易订单停滞,相关生产流程出现停工现象。订单需求预计将在月底逐步恢复。同时,浓缩乳胶原材料价格居高不下,持续对工厂生产成本造成压力。目前原材料和成品库存均较低,工厂开工率普遍较低。原材料价格降至合理范围后,生产策略将适当调整。
据了解,温州地区发泡厂开工率约为50%,实际出货改善有限。受消费者预期疲弱等因素制约,成品价格调整节奏缓慢。订单不足和高成本的双重压力仍然突出。随着原材料库存逐渐耗尽,加工厂普遍不愿开工,目前原材料库存仍可支持运营至月底。
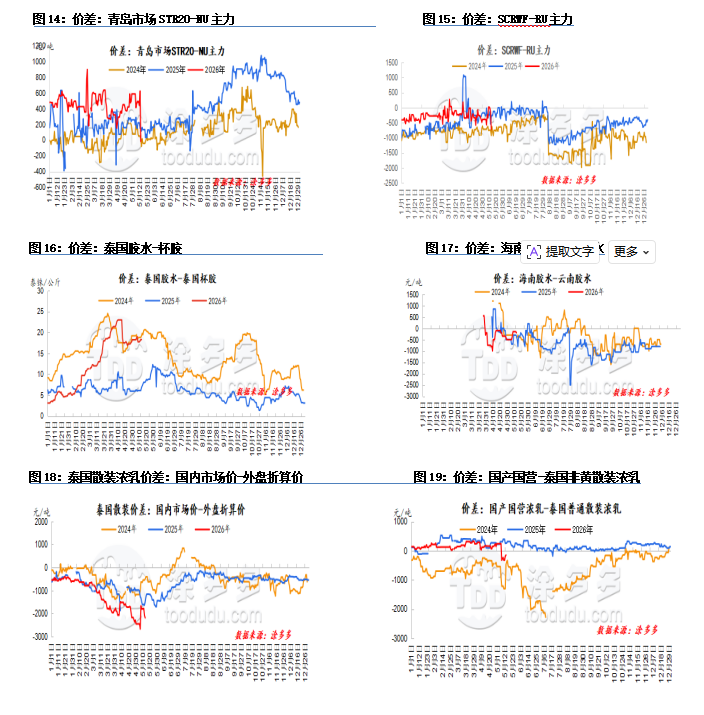
5. 天然橡胶价差图表
6. 本周行业新闻
【玲珑轮胎多个项目遭遇挫折】
5月11日,玲珑轮胎宣布终止其在陕西省铜川市的投资项目,同时披露其安徽省六安市项目延期以及巴西合资项目谈判受阻。多个投资项目未达预期,改变了行业扩张节奏。
铜川项目于2021年6月获批,计划年产1520万套高性能子午线轮胎和50万套翻新轮胎,总投资60.66亿元。由于前期准备工作缓慢且缺乏配套设施,预期收益的不确定性显著增加,公司决定终止该项目。截至终止日期,项目已投资约3.8亿元,目前正在努力追回资金,但存在无法完全追回的风险。
六安市项目总投资51亿元,计划年产1400万套高性能子午线轮胎和3万吨废旧轮胎再生。目前仅完成了生活区、仓库和消防泵房等配套设施;主车间仍处于规划设计阶段,累计投资约1.4亿元。公司表示将根据市场和宏观经济环境进行审慎评估,并适当推进;建设周期无法按原计划执行。
巴西项目计划与SUNSETS.A.合资,总投资11.9亿美元,计划年产1470万条轮胎及35MW光伏电站。双方仍在谈判核心条款如股权比例,项目尚未进入实质性建设阶段。由于当地政策和合作条件未解决,项目面临延期风险;若谈判失败,公司将加速选择其他海外工厂地点。
目前,国内轮胎行业面临严重产能过剩,加上宏观经济波动和贸易壁垒,企业从激进扩张转向谨慎运营。玲珑轮胎对多个项目的调整可能是行业的一个缩影,后续产能优化和现有基地的智能升级可能成为主流。
【华盛橡胶1.51亿元研发实验车间竣工投产】
在全球轮胎行业向新能源和低碳技术转型的背景下,山东华盛橡胶先进橡胶材料及高性能绿色轮胎制造技术实验车间项目已竣工并进入试运行阶段,总投资1.51亿元。
项目位于东营市广饶县工业园区,2023年12月开工,2026年2月竣工,包括主体结构和环保设施。项目设有多层实验研发楼,配备轮胎六分力测试机、NVH(噪声、振动与粗糙度)半消声室、滚动阻力测试机及多种高端材料测试仪器,精准满足新能源轮胎研发的基本需求,支持高性能绿色轮胎配方的开发与性能验证。
华盛橡胶是一家国家高新技术企业,拥有众多轮胎相关专利及自主研发的工业控制系统,曾获行业科技进步奖,被认定为省级产业集群领军企业。公司控股股东持股集中,同时拥有包括农业技术和工业研究院在内的多元化业务。
在市场方面,公司同时发展国内和国际贸易,并被选为山东省国内国际贸易一体化的龙头企业。公司已与巴基斯坦和阿联酋建立合作,推动技术出口和市场扩展。公司加入了联合国全球契约,新车间专门投入了300万元用于环保,践行绿色发展的理念贯穿整个生命周期。
依托华盛集团的实力,公司跻身全球前41大轮胎公司之列,多个品牌持续登上中国品牌价值榜。其产品已供应多家主流汽车制造商,并在新能源轮胎和防爆轮胎等高附加值类别中占有一席之地。
车间预计将于2026年8月完工并投入运营,实现高端子午线轮胎材料研发与成品验证的闭环。这将强化技术壁垒,助力公司迈向世界级轮胎企业,同时推动区域橡胶产业链的绿色低碳升级。
[另一家主要轮胎制造商关闭]
2026年,全球轮胎巨头及上游炭黑公司正在关闭老化工厂,主要目的是优化产能并提高运营效率。同时,中国轮胎的高质量低价格冲击正在加剧行业整合。
5月11日,普利司通宣布关闭其位于台湾新竹的轮胎工厂。该工厂于1982年开始生产,运营了44年,日生产能力为11,800条乘用车和轻型卡车轮胎。近年来,普利司通一直在精简运营,出售了其沈阳工厂,并计划在2025年前关闭其位于美国田纳西州的卡车和巴士轮胎工厂。
横滨轮胎将在2026年完全关闭其位于美国弗吉尼亚州塞勒姆的工厂。该工厂可追溯到1960年代,并于1989年被收购,由于设备老化且无法生产高附加值和大直径轮胎而被逐步淘汰。特种轮胎巨头Titan International将在10月底关闭其位于美国田纳西州杰克逊的工厂,成为该地区第二家永久关闭的轮胎工厂;生产能力将整合到北美其他工厂。固特异关闭了其位于俄亥俄州Tall Timbers的模具工厂,将生产能力转移到其北卡罗来纳州的工厂。南美市场也在萎缩。阿根廷的Fate轮胎关闭了其拥有86年历史的工厂,原因是中国轮胎的冲击。炭黑巨头Cabot也关闭了其位于阿根廷Campana的炭黑工厂,理由是区域市场的结构性变化,并表示将整合全球生产能力以确保供应。
这些行业关闭的核心原因是应对全球经济放缓下的价格战。中国轮胎凭借其高性价比持续抢占市场份额,迫使外国品牌加速淘汰高成本和过时的生产能力,并通过精简布局加强其全球供应能力。
我们的平台连接了数百家经过验证的中国化学品供应商与全球买家,促进透明交易、创造更好的商业机会以及高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









