
天然橡胶周报
1. 橡胶现货市场分析
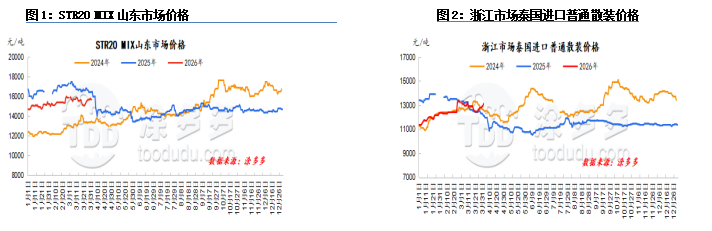
本周天然橡胶价格波动上行。目前,海外产量较低,保持原材料价格高企,而国内产量逐渐开始,预计原材料供应将增加。海外高价与国内供应增加的结合,形成了多空情绪的拉锯战。加上合成橡胶对天然橡胶的支撑减弱,天然橡胶市场的上行潜力有限,预计短期内市场将继续保持高位区间震荡的交易模式。
本周天然橡胶现货市场价格在高位盘整。交易商报价相对活跃。期货市场表现出强劲的上升趋势,提振了市场情绪。国内生产在开割初期有限,港口流通压力不大,交易商不愿出售并维持价格。下游产品制造商表现出适度的购买兴趣,仅为即时需求进行价格谈判。
市场预测:
1. 国内开割逐渐开始,成本支撑可能下降。
2. 样本轮胎制造商的开工率预计在下一个周期仅略有调整。
3. 中国青岛库存继续下降。
4. 汇率、美联储降息等。
2. 天然橡胶供应分析
2.1 泰国产区
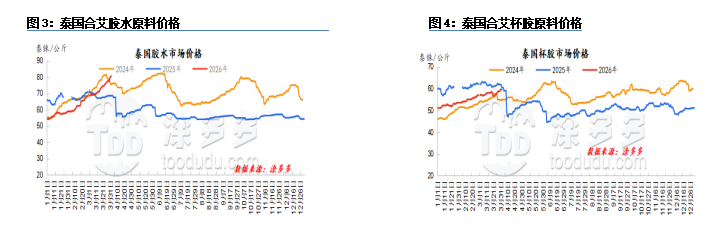
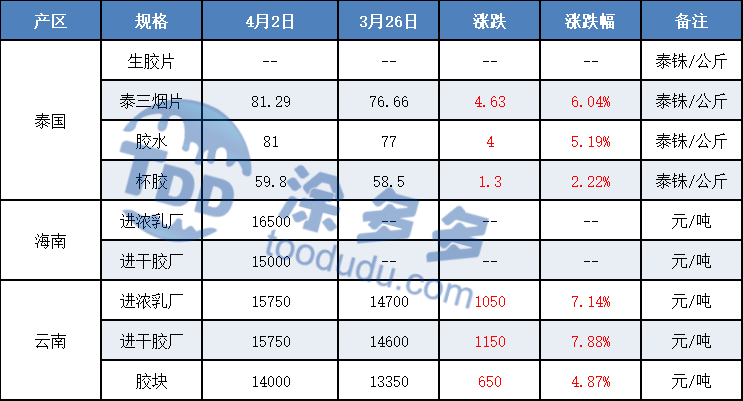
泰国乳胶价格在此期间持续上涨。泰国的高温扰乱了供应,导致原材料价格进一步上涨。在淡季,原材料供应基本处于高价但低量状态,二级交易商仍持有库存。工厂原材料库存一般为2-3个月的量,低于去年同期。淡季期间,工厂的成品库存普遍较低。由于中东地缘政治动荡,泰国当地能源价格上涨和化肥成本增加,加大了销售压力。
2.2 越南产区
本周,越南橡胶产区仍处于淡季。橡胶树物候良好,没有极端天气干扰。预计开割将从南向北逐步开始,南部地区将于四月初开始试割。尽管开割临近,但短期现货供应仍然紧张,工厂仍不愿出售。
2.3 云南产区
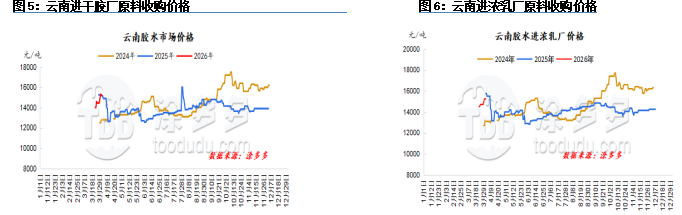
本周,云南产区较前期出现干旱状况,影响橡胶生产。浓缩乳胶与全乳胶之间的乳胶竞争尤为明显,导致原材料价格呈上升趋势。同时,橡胶块供应相对稀缺,主要由于加工厂大部分已用完去年的橡胶块库存,限制了乳胶生产。大多数企业接近满负荷运转,而一些较小的企业仍在进行维护。
2.4 海南产区
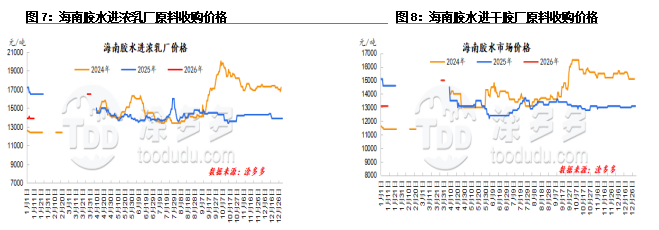
自三月下旬以来,海南岛南部地区,包括陵水、乐东和保亭,开始开割。四月初,西部地区,包括儋州和白沙,逐渐开始开割,标志着海南主要天然橡胶产区新割胶季节的正式开始。目前,产区处于开割初期,加上近期高温,整体乳胶产量相对有限。预计在清明节假期后将逐步恢复大规模开割,但目前中东部橡胶产区的干旱限制了开割作业。此外,下周的天气预报显示海南将继续面临高温警告,这可能进一步影响正常的开割进度。
3. 天然橡胶成本和利润情况分析
3.1. 海外产区:泰国
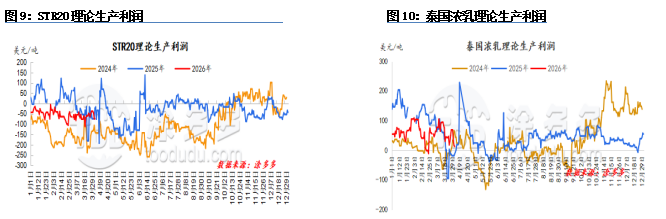
泰国STR20橡胶的理论生产利润较前期略有扩大。在此期间,工厂杯胶采购的重心继续上升。泰国当地能源价格和运输成本的增加增强了工厂维持价格的意愿,但实际交易量较弱。泰国标准橡胶的理论利润较前期略有扩大,出货意愿较低。
3.2. 国内产区:海南
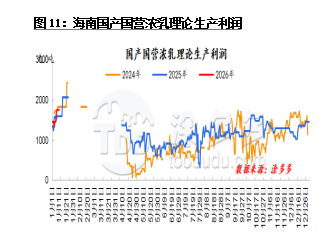
海南的天然橡胶处于开割初期;该地区的大多数浓缩乳胶加工厂尚未开始运营,目前加工厂没有利润。
4. 天然橡胶需求分析
4.1. 干胶下游
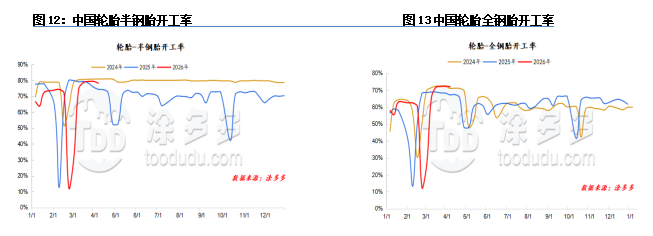
中国半钢胎的开工率为78%。中国全钢胎的开工率为72%。与上周相比,轮胎开工率略有下降。许多轮胎公司仍然面临短缺,生产计划相对稳定,支持整体开工率。然而,由于中东地缘政治冲突和高成本压力,一些半钢胎制造商暂时停产,而一些全钢胎制造商略微减少了产量,从而略微拖累了整体开工率。
4.2 浓缩胶下游
据了解,华北地区手套厂的平均开工率大约为50-70%,大厂和小厂之间存在差异。最近由于地缘政治风险升级,化工原材料价格大幅上涨,增加了工厂生产成本的压力。工厂相继提高了成品手套的价格。在“买涨”心态的驱动下,终端用户和经销商加快了采购,工厂销售仍然可接受。然而,随着国内天然橡胶产区开割季节即将开始,工厂普遍对当前价格的原材料采购持谨慎态度。
据报道,温州泡沫厂的开工率略有上升至50-60%左右,大致回到去年的平均水平。然而,出货的实际改善有限,由于消费预期等因素,成品价格调整尚未实施。工厂面临订单和成本的持续压力,对原材料采购持谨慎态度。库存大多维持在1-2个月的合理水平,买家主要按需和低价采购。
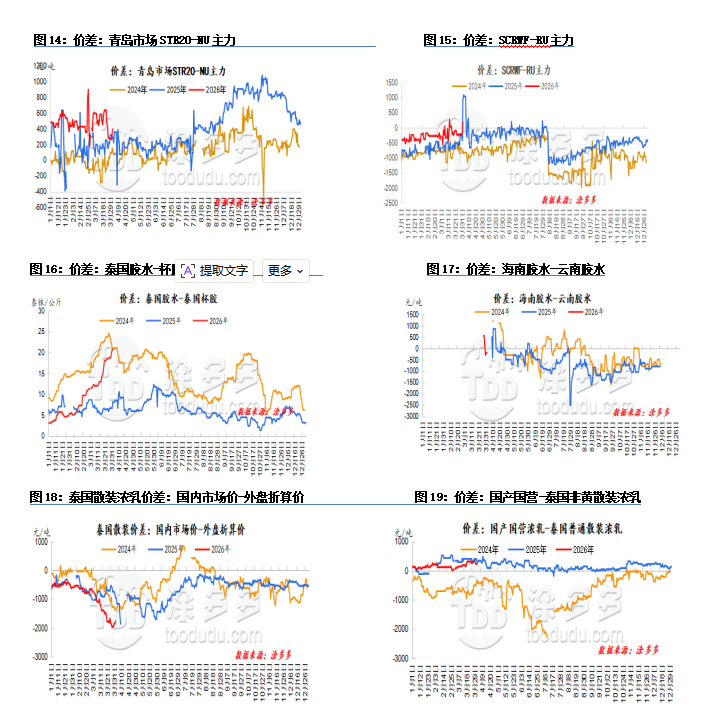
5. 天然橡胶 价差图
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









