
天然橡胶周报
1. 橡胶现货市场分析
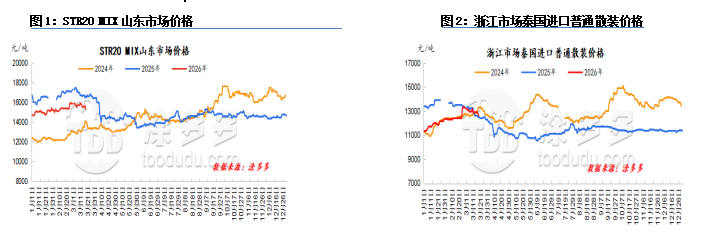
本周,天然橡胶价格呈现下跌趋势。随着国内橡胶产区全面开始割胶,加上海外橡胶树生长良好,市场供应压力逐渐显现,预计将成为主导市场趋势的关键因素。短期内,天然橡胶市场受到海外淡季成本支撑和国内割胶季供应压力的夹击,限制了上涨潜力,可能导致价格中心逐渐下移。
本周,天然乳胶现货价格普遍下跌,期货价格继续走低。同时,中国云南即将进入割胶季,导致市场情绪看跌。一些贸易商降低了现货价格,但目前国内外市场利润倒挂,宏观经济和地缘政治风险仍在显现。一些贸易商不愿低价出售,下游产品制造商主要采取观望态度,实际购买兴趣有限。
市场预测:
1. 随着国内割胶即将开始,成本支撑可能进一步下降;
2. 样本轮胎制造商的开工率预计在下一个周期增加;
3. 中国青岛库存继续下降;
4. 汇率、美联储降息等。
2. 天然橡胶供应分析
2.1 泰国产区
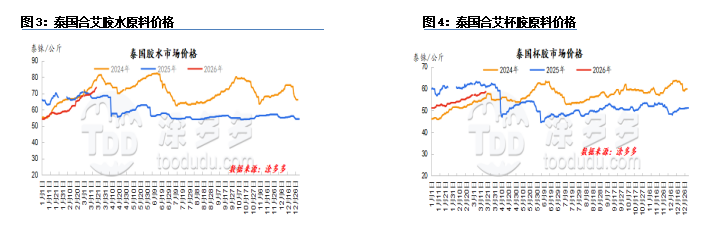
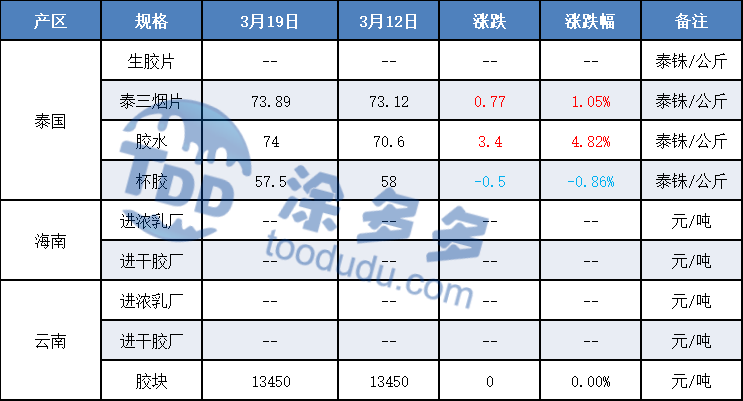
期间,泰国原材料采购价格持续上涨,价格差异显著。泰国普遍处于橡胶割胶季节性停工状态,导致原材料供应紧张。工厂有补库存需求,推动采购价格上涨。工厂原材料库存普遍在2-3个月左右,低于去年同期。工厂成品库存在停工期间普遍较低,发货日期至8月/9月。
2.2 越南产区
本周,越南橡胶产区仍处于季节性停工期,割胶计划没有新的调整。预计割胶将从3月底至4月初逐渐恢复。由于老挝提前试割,少量老挝原材料流入越南,在一定程度上缓解了当地原材料供应紧张的压力。
2.3 云南产区
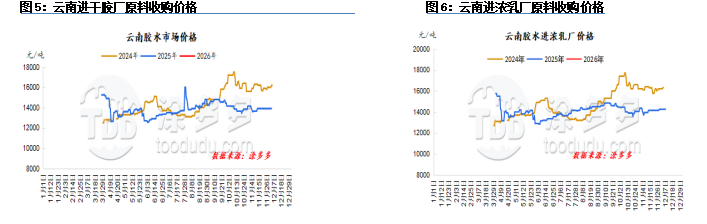
本周,云南产区,普洱江城地区尚未开始割胶,而临沧孟连地区和孟定地区已逐渐开始割胶。红河绿春地区尚未开始割胶,西双版纳小范围开始割胶。勐腊地区的农场尚未公布具体割胶时间,但一些叶片生长良好的地区已开始割胶。预计勐腊大部分地区将很快开始割胶。在大勐龙地区,目前仅进行了一小部分试割。西双版纳近期出现间歇性降雨,预计大规模割胶将在20日左右进行。
2.4 海南产区
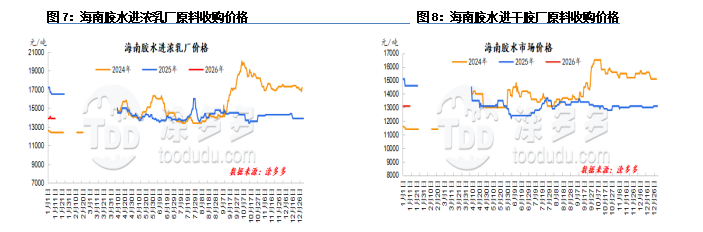
海南产区的橡胶树生长相对良好。部分地区出现干旱和白粉病,但总体影响不大。预计割胶开始时间目前符合季节性趋势。据调查,海南南部陵水和保亭地区以及西线部分阳光充足的白沙地区的部分橡胶园本周进入试割阶段。产量非常有限,采集主要以杯状块形式进行。预计海南橡胶产区将在3月底从南到北正式开始割胶,西线和中线主要橡胶产区将在清明节后大规模割胶。
3. 天然橡胶成本和利润情况分析
3.1. 海外产区:泰国
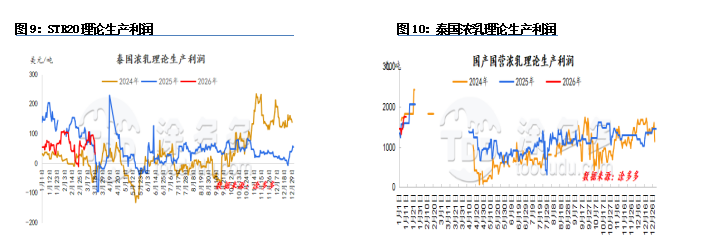
泰国STR20橡胶的理论生产利润较前期有所增加。期间,原材料杯状块价格持续上涨,导致成本压力显著。套利者增仓意愿较弱,购买兴趣普遍较低。工厂大多低价出售,导致泰国标准橡胶的理论生产利润损失大于预期。
3.2. 国内产区:海南
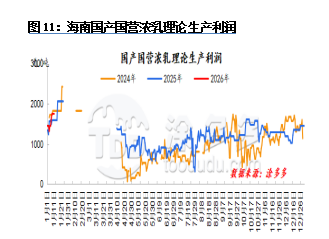
海南的天然橡胶目前处于淡季;当地加工厂低负荷运转,但主要使用提前为淡季储备的原材料。
4. 天然橡胶需求分析
4.1. 下游干胶
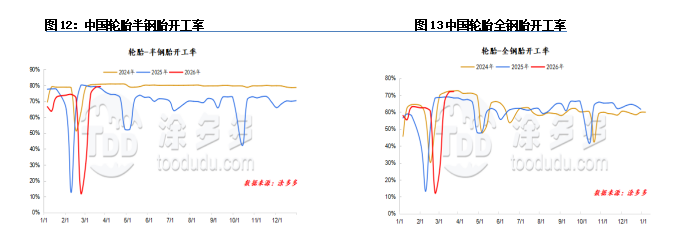
中国半钢轮胎的开工率为79%。中国全钢轮胎的开工率为72%。
期间,下游开工率略有上升。在价格上涨的推动下,公司集中发货,导致显著短缺,支撑了整体开工率。为了满足供应需求,一些公司略微增加了产量。
4.2 集中乳胶手套下游
据了解,华北地区手套厂的平均开工率约为50-70%,大厂和小厂之间存在差异。近期由于地缘政治风险加剧,化工原材料价格大幅上涨,增加了工厂的生产成本压力。因此,工厂纷纷提高成品手套价格。
受“高价购买”心态驱动,终端用户和分销商加快采购,工厂销售相对良好。此外,由于丁腈手套生产利润大幅缩小,一些公司考虑扩大天然乳胶手套生产线。目前,国内产区的天然橡胶割胶季即将开始,工厂普遍对当前价格采购原材料持谨慎态度。
温州泡沫厂的开工率约为40-50%。节前成品库存仍需消化,但节后新订单较少,导致库存消化速度缓慢。目前原材料库存水平不高,工厂面临化工原材料价格普遍上涨的成本压力。
受消费者预期等因素影响,成品价格上涨的市场接受度较低,阻碍了发货。因此,工厂目前主要集中在清理成品和原材料库存。随着近期集中橡胶价格的下降,市场情绪有所缓和,一些客户表现出采购意向。
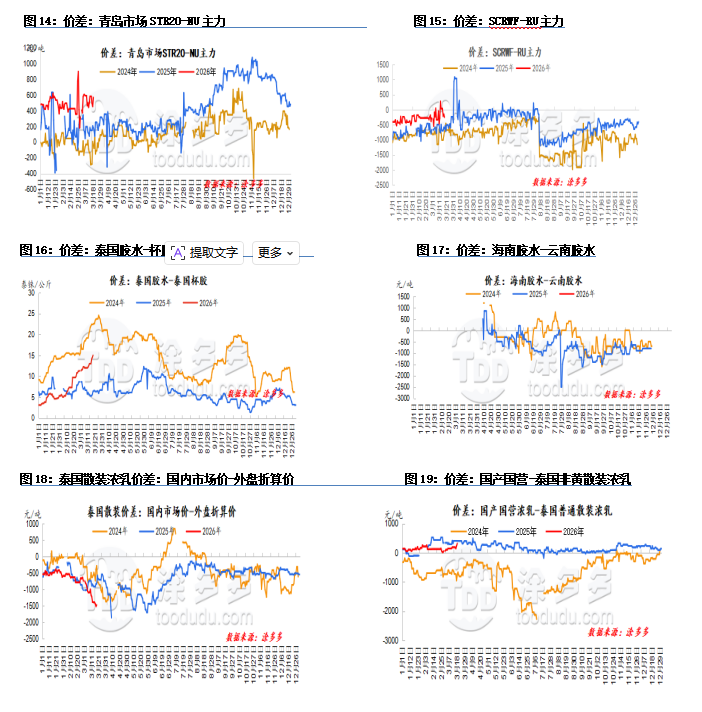
5. 天然橡胶价格差异图
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、更多商业机会和高价值合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









