
聚丙烯: 需求疲软 (5月20日)
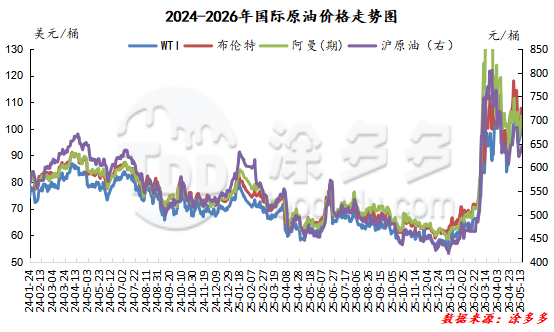
简介:国际能源市场波动剧烈,原油价格长期保持高位。丙烷原料价格也保持坚挺,为聚丙烯提供了坚实的成本安全网。
高昂的原材料成本持续压缩生产商的利润空间,行业内维持价格的意愿强烈,直接限制了价格下跌的可能性。同时,下游消费市场复苏缓慢,注塑、编织塑料和薄膜等终端行业的采购活动较低。
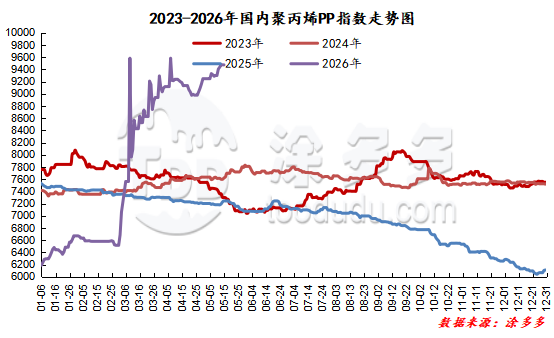
面对持续强劲的原材料价格,大多数终端用户保持保守的“按需采购”策略,缺乏积极备货的动力,直接抑制了价格上涨的动能。
刚性成本支撑与疲软的终端需求形成双向平衡,使聚丙烯价格陷入长期震荡的不确定状态。成本趋势与供需动态的持续博弈使未来市场方向高度不可预测。市场能否打破当前僵局取决于原材料价格波动的幅度以及终端需求的实际改善程度。
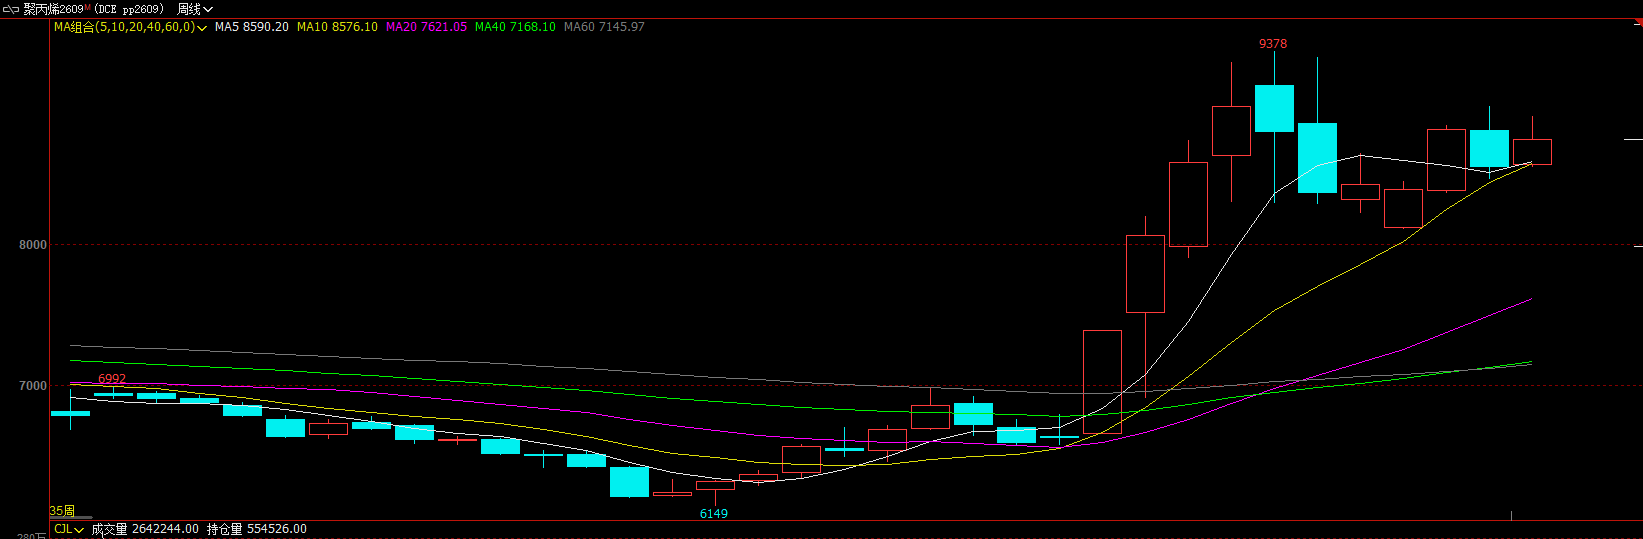
期货市场:本周,PP2609合约呈现重心上移的震荡上涨趋势,随后略有回落。截至5月15日结算价,PP2609合约为8760,日内波动区间为8667-8820,价差为153。9月合约持仓量增加11907手,当前持仓量达到554526手。
供应预测:目前,整体聚丙烯供应呈现短期紧张、供应缓慢增加和逐步恢复的态势,这是近期现货价格韧性的核心支撑。尽管部分经历春季检修的装置逐步恢复生产,但整体恢复节奏较慢,大多数装置维持低开工率。再加上丙烷价格高企和PDH环节亏损的持续压力,企业积极减产,限制了行业开工率的整体恢复。
5月没有新增产能的集中释放,港口到货量仍然较低,市场供应保持相对紧张。石化库存普遍不高,难以迅速缓解现货市场的压力。展望未来,短期供应收缩难以迅速逆转,当前的供应紧张将继续为价格提供底部支撑,限制价格深度下跌的可能性。
中长期来看,随着检修受损装置逐步恢复全面生产,行业开工率将稳步提升,市场供应将逐步增加,供应端将从紧张转向平衡和充裕。总体来看,供应增加不会带来集中性的负面冲击,情况仅为温和修正,不会对价格形成系统性下行压力,这仍是市场韧性的核心原因。
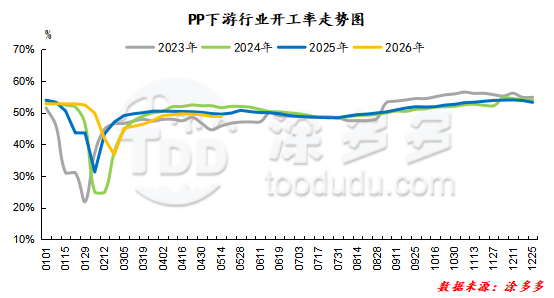
需求预测:目前,聚丙烯下游需求已正式进入季节性疲软期,表现为基本需求稳定且增量需求缺乏,这也是近期价格缺乏上行动力的核心制约因素。
进入5月,编织塑料制品、普通注塑和薄膜等主要下游行业逐步进入传统淡季,终端行业维持低开工率,整体订单跟进放缓。由于高原材料价格的持续压力,下游成品利润被压缩,大多数中小企业缺乏生产动力,集中复产的可能性较低。
目前,仅有少数产品类别如餐盒和透明注塑表现出暂时的需求韧性,对整体市场的影响有限,无法扭转整体需求疲软的趋势。
终端企业普遍对高价原材料保持谨慎和抗拒态度,采购模式固化为保守的“按需采购”和低价补货节奏。市场上几乎没有提前备货或囤货的现象,难以提升交易量。
展望短期内,下游行业的淡季特征将更加明显,需求大幅回升的可能性较低,整体支撑疲弱。即使聚丙烯价格因成本和供应利好而反弹,上涨潜力也将受到终端接受度疲软的限制,需求低迷将长期抑制价格上行。
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









