
聚丙烯市场分析 (6月9日)
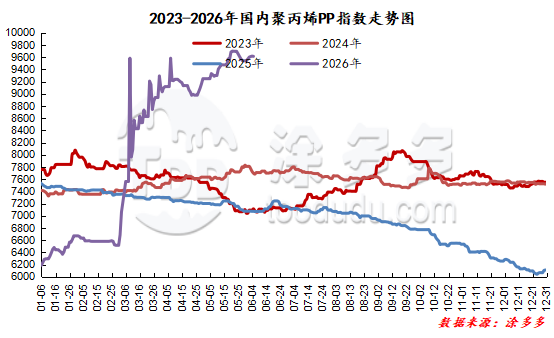
介绍:月初,国内石化企业大量放货,导致市场供应稳步增加,供应端持续承压。美伊地缘政治紧张局势显著缓解,迅速消除了此前与原油相关的地缘政治溢价,削弱了原材料成本支撑,消除了成本优势。国内PP期货缺乏上游因素支撑,呈现波动下行趋势,成本压力成为抑制价格的主要因素。
一方面是月初集中放货导致的供应增加;另一方面,下游用户处于淡季,产品制造商抵制高原材料价格,坚持小规模按需采购,导致终端用户需求增长缓慢。
三大负面因素——成本下降、供应增加和终端用户需求疲软——叠加在一起,稀缺的利好消息提供的支持有限。鉴于成本与供需之间的这种反向关系,聚丙烯现货价格将走向何方,市场如何打破当前交易低迷的僵局?
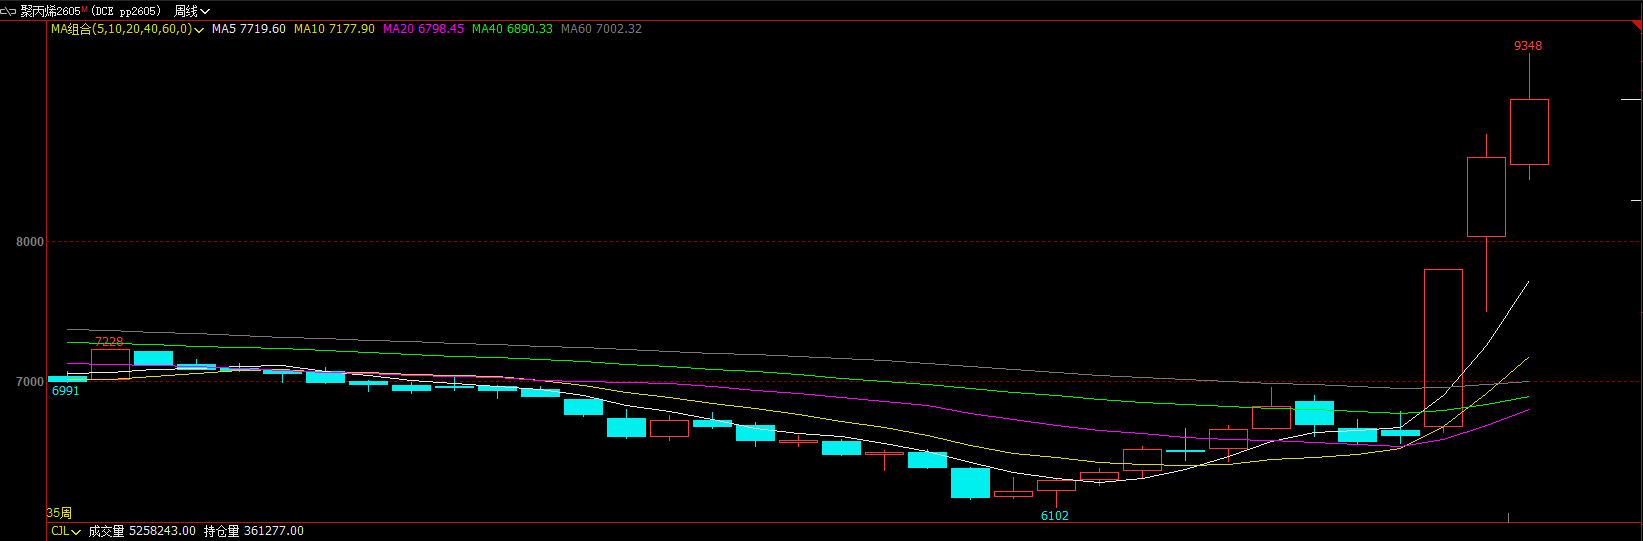
期货市场:本周,PP2609合约呈现突破上行趋势,随后高位波动。截至6月5日,结算价为8696,PP2609合约全天波动区间为8619至8774,价差为155。9月合约持仓量增加21,589手,当前持仓量达到601,174手。
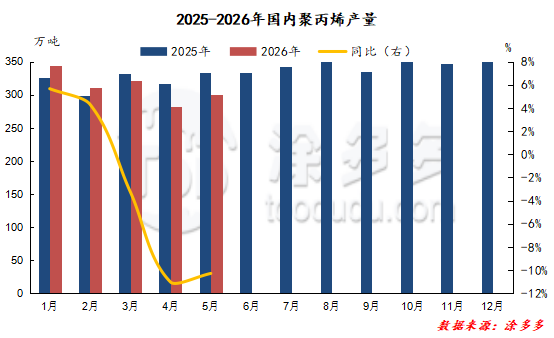
供应预测:短期内,聚丙烯供应将呈现适度增加和稳步缓解的趋势,没有极端短缺或过剩的情况。供应的逐步和可控增加将是限制价格反弹潜力的核心因素。进入6月,经过阶段性检修的PP装置正在逐步恢复生产。
结合本月大多数新检修停产为短期临时停产,行业整体开工率略有上升。国内石化月度产量稳步恢复,市场本地货源供应持续扩大。同时,行业内目前没有新产能集中落地,也没有产能突然增加。供应增长完全依赖于现有装置负荷的恢复,整体增长率相对温和。
进出口形势依然疲软,外部货物到港量处于低位,对国内供应的补充有限。市场供应增加主要依赖于国内产能扩张。总体而言,未来PP供应压力将逐步增加,不会出现极端的量激增。这种稳步宽松的供应格局将在需求持续疲软的背景下继续抵消成本波动带来的积极支持,进一步加剧市场供需失衡,限制现货价格的上行潜力。
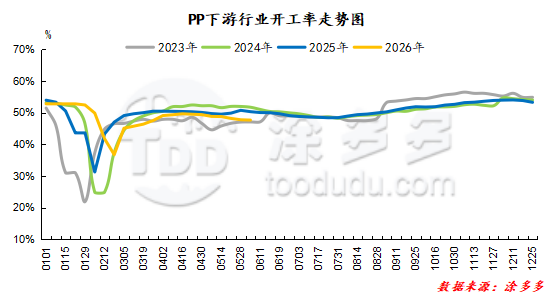
需求预测:短期内,聚丙烯需求将继续呈现适度疲软和低迷的趋势,终端用户需求在低位保持韧性。然而,缺乏新订单使得大幅复苏不太可能。
目前正值传统消费淡季,编织塑料、注塑和薄膜等主要下游行业的整体开工率仍然疲软。成品制造商库存减少缓慢,终端用户在采购决策上普遍保守谨慎。面对波动的原材料价格,下游企业普遍避免高位囤货,采用及时采购模式,仅补充所需。
大批量补库存的意愿依然疲软,有效市场需求释放缓慢。外部出口订单持续低迷,海外市场需求不足以抵消国内淡季的疲软。
总体而言,成品行业利润率仍然承压,加之终端消费需求恢复缓慢,导致下游工厂缺乏积极扩产和增加采购的动力。
短期内需求集中复苏不太可能,疲软的及时需求模式将成为常态。随着供应稳步缓解和需求持续疲软,需求缺口将继续限制市场价格的上升动力,支持疲软和波动的交易模式。
我们的平台连接了数百家经过验证的中国化学品供应商与全球买家,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









