
橡胶特刊 - 第202607期
天然橡胶市场价格分析
干胶
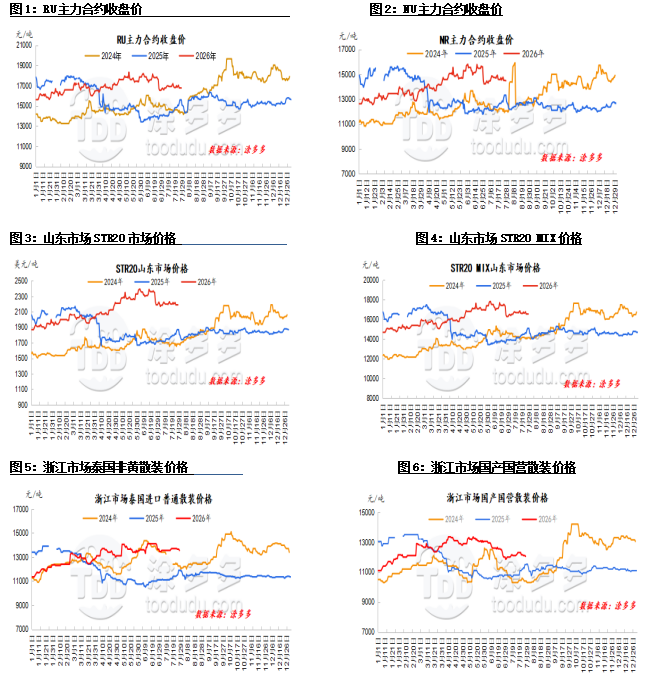
7月份,天然橡胶干胶整体走势相对平稳,波动区间较窄。从供应端来看,目前正值天然橡胶生产旺季,原材料供应量显著增加。
原材料采购价格承压并开始下跌,削弱了橡胶的成本支撑。然而,鉴于当前原材料价格仍处于高位,加之国内外主要产区的周期性天气干扰,原材料供应流动性尚未显著缓解,推动了采购价格的上涨,并对天然橡胶维持了较强的成本支撑。
此外,TSR20橡胶的近强远弱结构重新显现,导致国内天然橡胶现货库存大幅减少,市场看涨情绪持续。然而,中国下游轮胎企业轮流检修,开工率较低,季节性疲软难以改变。天然橡胶采购仅维持少量刚需,实际市场成交略显疲软。尽管本周期内天然橡胶市场受到多重利好因素提振,但需求疲软限制了上涨空间,多空僵持导致橡胶价格区间震荡整理。
天然乳胶
7月份,浓缩乳胶的价格走势与干胶类似,整体保持稳定,没有明显波动。从供应端来看,国内外主要产区间歇性天气干扰,未能显著缓解原材料供应流动性,推动了采购价格的上涨,并对天然橡胶维持了较强的成本支撑。泰国加工厂提高了美元计价的浓缩乳胶报价用于发货,而消费区进口浓缩乳胶的可用供应仍然相对紧张,支持持货商维持坚挺价格并推动库存流转。
然而,月末随着泰国海外产区天气好转,原材料及成本价格持续下跌,市场情绪减弱。加之下游制品企业处于需求的典型淡季,前期低价补库的库存积压。价格上涨后,下游制品企业对原材料采购接受度降低,采取谨慎观望态度,仅在低价时补库以满足即时需求。市场对价格上涨遇到显著阻力。
市场预测:
1. 8月份,全球供应预计增加,成本支撑减弱。
2. 样本轮胎制造商的开工率预计在8月份保持较高水平。
3. 天然橡胶的社会库存预计在8月份继续下降。
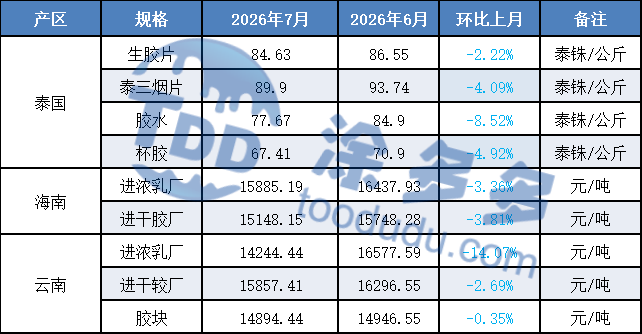
2. 本月橡胶市场价格对比
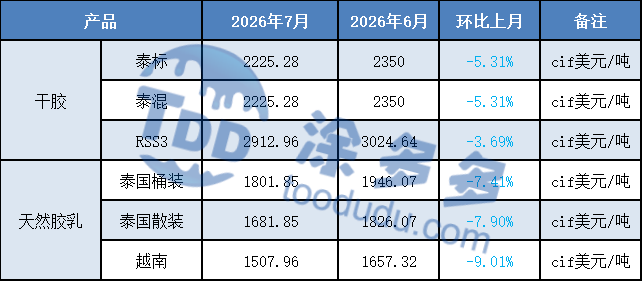
国际市场
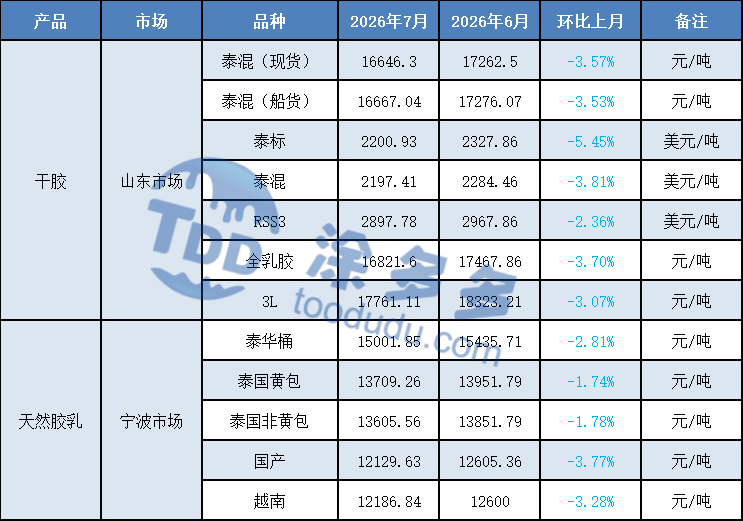
国内市场
3. 橡胶市场价格分析图表
天然橡胶供应分析
1. 泰国产区
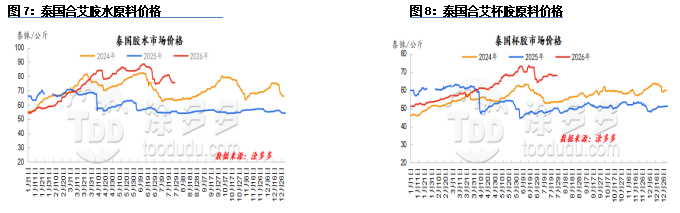
7月份,泰国原材料价格呈现倒“V”型走势,但当前价格仍处于相对高位。月初,泰国部分地区强风暴天气干扰了割胶,导致工厂和二级经销商囤货,原材料供应一度紧张,原材料价格再次进入抢购潮。加之期货价格上涨,泰国工厂积极发货,增加了补库需求。
橡胶农户和二级经销商惜售,进一步推高了原材料采购价格。月末,泰国产区整体天气较上月有所改善,新胶产量增加,对乳胶价格形成下行压力。从季节性角度看,原材料供应呈现逐步增加趋势,预计价格将进一步下调。
2. 越南产区
7月份,越南天然橡胶进入季节性增产周期。总体来看,产区原材料产量保持正常增长节奏,乳胶产量环比略有上升。然而,局部地区频繁的雷暴和降雨分布不均,加之厄尔尼诺引发的白天气温高企,导致原材料产量略有分化,限制了实际原材料供应。在越南轮胎及轮胎制品终端用户持续强劲需求的推动下,工厂加大了原材料采购力度,支撑了原材料成本。目前,加工厂优先满足本地订单,大量现货原材料被转向国内需求。同时,国内外市场价格差异显著,阻碍了货物流向中国。
3. 云南产区
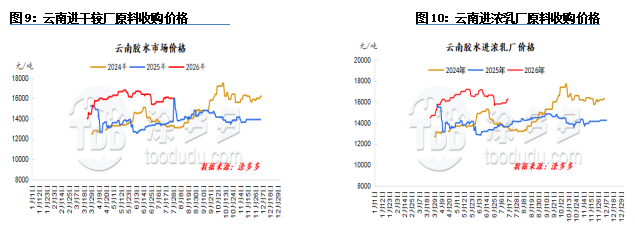
7月份,云南产区原材料价格在上涨后有所回调,但整体波动较为有限。月初十天,云南持续降雨,影响了正常割胶作业。总体乳胶产量低于预期。对于本地加工厂而言,整体原材料供应不足,难以维持正常运转,部分工厂间歇性生产,成品产量受到显著影响。随后,随着天气好转,降雨减少,原材料产量有所改善,乳胶价格出现缓和迹象,加工厂也维持了相对正常的运转。
4. 海南产区
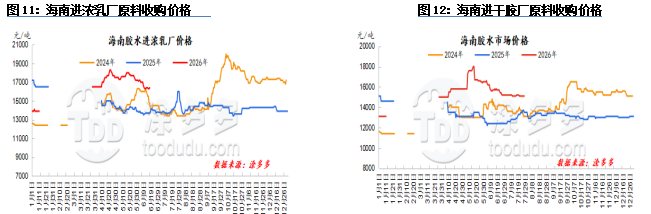
7月份,海南原材料价格保持相对稳定,波动有限。月初十天,海南产区受台风等天气因素影响,持续降雨干扰了割胶作业,导致整体原材料流通不足,新胶供应量较低。然而,随着期货和现货价格波动上行,需求被刺激,当地乳胶加工厂出货量增加,对原材料补库需求加大。
这引发了竞价战,显著推高了原材料采购价格。月末,天气条件逐渐改善,割胶恢复,岛内原材料产量环比增加。随着新胶供应节奏恢复正常,当地加工厂补充原材料的压力有所缓解。加之此前高原材料价格对加工利润的挤压,原材料的竞价战显著降温,原材料采购价格呈现下行趋势。
进出口
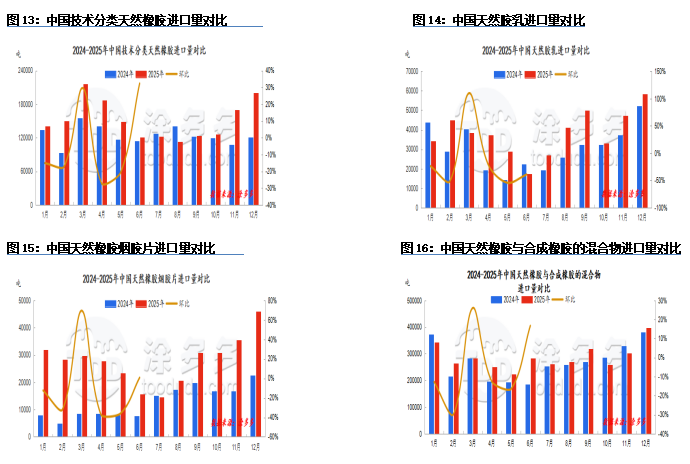
根据海关数据,2026年6月中国天然橡胶(包括技术分类、乳胶、烟片、初级形态、混合橡胶及复合橡胶)进口量为48.32万吨,环比增长14.28%,同比增长4.27%。2026年1月至6月累计进口量为313.11万吨,累计同比增长0.17%。
2026年6月中国天然橡胶(包括技术分类、乳胶、烟片、初级形态、混合橡胶及复合橡胶)出口量为1.54万吨,环比增长8%,同比增长68.11%。2026年1月至6月累计出口量为6.4万吨,累计同比增长17.32%。
天然橡胶技术分类
2026年6月,中国天然橡胶(包括技术分类)进口量为13.78万吨,环比增长32.28%,同比增长14.01%。
天然乳胶
2026年6月,天然乳胶进口总量为98万吨,环比下降39.10%,同比下降42.93%。
天然橡胶烟片
2026年6月,天然橡胶烟片进口总量为186万吨,环比增长0.69%,同比增长19.90%。
天然与合成橡胶混合物
2026年6月,中国天然与合成橡胶混合物进口总量为2597万吨,环比增长16.66%,同比下降7.53%。
2. 进出口趋势图
全球橡胶生产
根据2026年5月的最新ANRPC报告,全球天然橡胶产量预计将减少4.7%至99.7万吨,较上月增长29%;天然橡胶消费量预计将增长4.9%至131万吨,较上月增长7%。今年前五个月,全球天然橡胶产量预计下降2.2%至485万吨,而消费量预计下降2.4%至622.2万吨。
2026年全球天然橡胶产量预计同比增长2.4%,达到1533.7万吨。其中,泰国预计增长1.4%,印度尼西亚增长0.8%,中国增长2.9%,印度增长4.4%,越南增长4.2%,马来西亚增长6.9%,柬埔寨增长2.9%,缅甸增长1.1%,斯里兰卡增长12.4%,其他非成员国增长6.5%。
2026年全球天然橡胶消费量预计同比增长1.3%,达到1555万吨。其中,中国预计增长1.7%,印度增长3.6%,泰国增长3.5%,印度尼西亚增长1%,马来西亚增长8.2%,越南增长5.7%,斯里兰卡增长5.1%,柬埔寨增长7.5%,菲律宾增长13.8%,其他非成员国增长1.2%。
注:全球天然橡胶消费数据基于最新统计,仅供参考。
天然橡胶库存分析
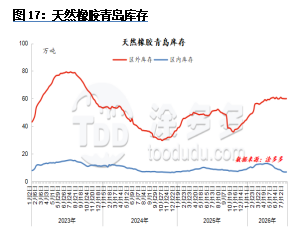
7月份,青岛天然橡胶社会库存继续呈现下降趋势。月初十天,美元计价的海外货物到港量略少,保税仓库流入显著减少。下游轮胎企业维持受控生产和检修计划,对高价原材料的对冲加剧,仅进行小规模的必要采购。总体来看,青岛港库存保持小幅下降趋势。
接近月底时,海外出货进入季节性增长,推动了整体仓库流入量的增加。下游企业逐步恢复正常生产水平,加上橡胶价格下跌,轮胎企业的补库热情有所提高。然而,成品出货仍然缓慢,临时维护和生产控制措施持续存在,限制了整体仓库流出量。这导致青岛港现货库存总量略有增加。
天然橡胶需求分析
轮胎
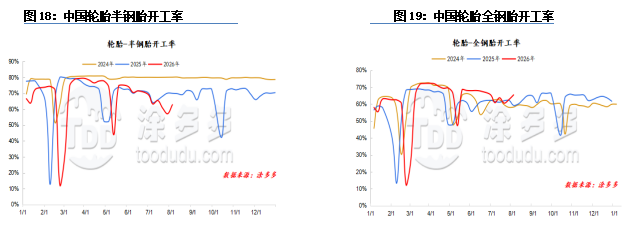
7月份,中国半钢胎行业的开工率为62%;全钢胎行业的开工率为63%。
从运营情况来看,7月份轮胎企业的开工率略有分化。全钢胎的整体波动有限,呈现出轻微的W型趋势。半钢胎的开工率与全钢胎相似,但下降幅度更为明显。月初,一些样本企业有维护计划,显著拖累了整体开工率。
进入月中,轮胎企业的开工率出现分化。一些半钢胎样本企业安排了3-5天的维护,拖累了开工率。此前进行过维护的全钢胎企业逐步恢复正常生产水平,带动全钢胎开工率回升。
接近月底时,进行过维护的企业逐步恢复生产,但许多企业订单表现平平,出货缓慢。临时维护和生产控制措施仍在持续,限制了开工率的整体提升。
半钢胎:月初,轮胎价格保持稳定,一些制造商对某些规格提供促销,但对市场的影响有限。制造商的维护增加缓解了运营压力,销售价格继续与上月相似。
市场表现平淡,需求疲软,商家库存水平较高,仅补充即时需求。进入月末,四季胎的整体市场仍然疲软。中国南方许多地区气温上升,加上夏季出行增加,导致区域市场交易略有回升。在中国东北地区,一些贸易商已开始补充雪胎库存,备货周期较往年提前。
全钢胎:这一时期制造商逐步推出销售政策,折扣约为2%。一些制造商还延续了上月的政策,导致整个市场价格在本月呈下降趋势。从市场来看,整体交易疲软,销售未达预期,呈现出“淡旺季不旺”的特点。
一方面,终端需求未见显著改善;另一方面,市场普遍存在看跌预期,导致经销商谨慎备货,并对工厂价格调整持观望态度。目前,主流市场价格保持稳定,但实际交易中仍有议价空间。
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品,还是定制采购服务,TDD-Global都是您值得信赖的首选。









