
天然橡胶的未来将会如何?
供应端:天气干扰显著支撑成本
在泰国,与前一周相比,整体天气状况有所改善,导致新橡胶产量增加。期货价格上涨,泰国工厂积极发货橡胶,增加了对原材料的需求。橡胶农户和二级经销商不愿出售,推动原材料采购价格上涨。
在越南,生产周期处于季节性增长阶段,但持续的雷暴和高温显著阻碍了割胶作业。加上橡胶加工厂订单增加,并受到一定加工利润的支持,支付更高原材料价格的意愿显著增强,推动原材料价格止跌回升。
在云南,原材料价格呈现相对强势的盘整趋势。这主要是由于周初显著的降雨干扰,导致原材料产量低于预期。加工厂急于以更高价格采购原材料。周末降雨略有缓解,与周初相比,乳胶生产情况有所改善,原材料采购价格总体趋于稳定。
在海南,持续降雨干扰了新橡胶的生产,原材料供应的增加仍然不足。当地加工厂为了确保自身订单履行和生产需求,增加了采购原材料的积极性。周末天气略有好转,割胶逐渐恢复,与前一周相比,原材料产量有所增加。
需求端:运营率分化与价格波动交织
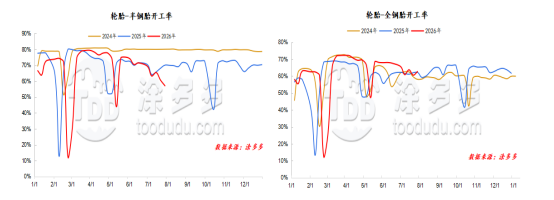
轮胎运营率呈现分化趋势。一些半钢胎样本企业安排了3-5天的维护,拖累了其产能利用率。对于全钢胎,一些此前进行过维护的样本企业逐步恢复到正常生产水平,导致其产能利用率回升。
关于半钢胎,近期多地的强降雨和高温削弱了终端用户的更换需求,市场销售放缓。总体而言,行业价格保持相对稳定,仅少数规格有小幅促销,对市场影响有限。
渠道库存高企,去库存进展缓慢,导致商家采购谨慎,主要集中在按需补货和按需采购,市场表现平淡。对于全钢胎,一些企业推出了优惠政策,而部分制造商延续了上月的政策,价格主要与销售目标挂钩。
受降雨天气影响,货运活动减少,进一步削弱了终端用户需求。市场参与者继续采取观望态度,等待政策指引。渠道补货意愿依然较弱,观望情绪加重。
市场展望
短期内,在供应端,主要产区的降雨情况预计将进一步改善。供应的季节性增加预计将继续压制原材料采购价格,使高原材料价格难以持续。然而,厄尔尼诺气候预期持续发展,成本支撑仍然相对强劲。
在下游加工厂方面,随着因维护受损的工厂逐步恢复生产,工厂产量将逐步增加,轮胎企业的运营率预计将回升。然而,原材料成本压力仍然存在,大多数下游轮胎企业仍在灵活控制生产。短期内,天然橡胶市场呈现多空交织的特点,橡胶价格可能维持宽幅波动。
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制化采购服务,TDD-Global都是您值得信赖的首选。









