
炭黑:成本驱动的价格上涨趋势(8月27日)
炭黑周报:成本上升持续推动价格上涨
炭黑市场分析
1.1 炭黑市场价格分析
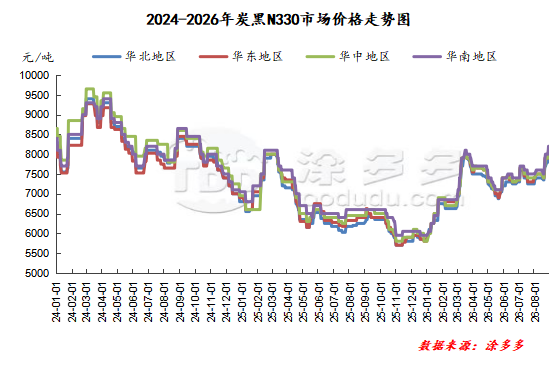
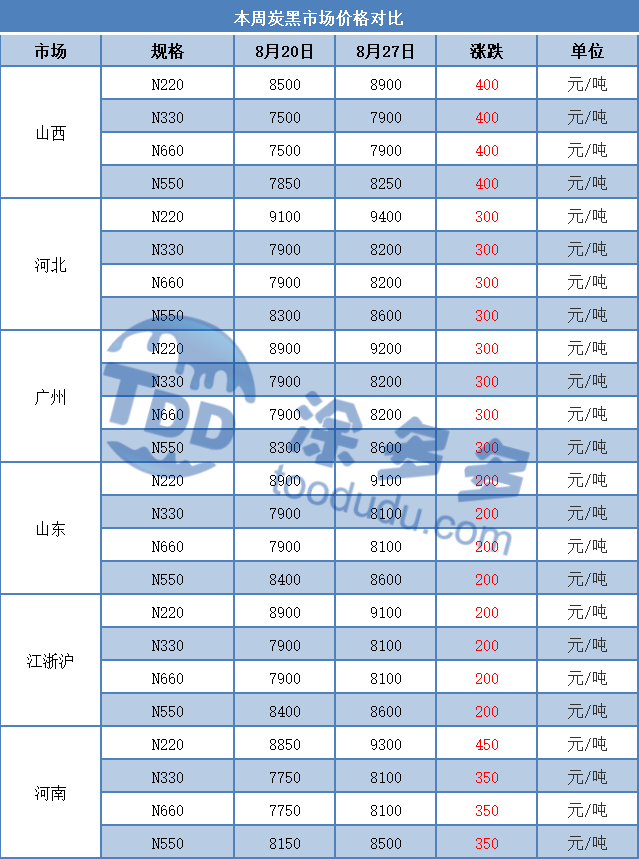
本周,国内炭黑价格进入强劲上涨趋势。截至周四,价格为:山东地区8100元/吨;山西地区7900元/吨;河北地区8200元/吨;广州地区8200元/吨;浙江地区8100元/吨。期间,国内高温煤焦油新拍卖价格持续上涨,尽管涨幅收窄,但在成本因素的推动下,市场保持坚挺。下游轮胎采购以刚需为主,实际成交量有限。在成本因素的推动下,预计市场将维持高位盘整趋势。
1.2 炭黑市场指数分析
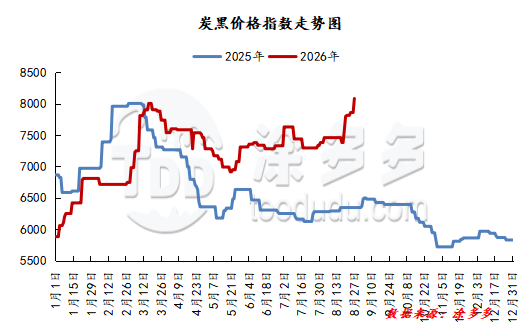
据多多数据统计,截至8月27日,炭黑价格指数为8081.5,较上一期上涨285。
2. 原材料市场分析
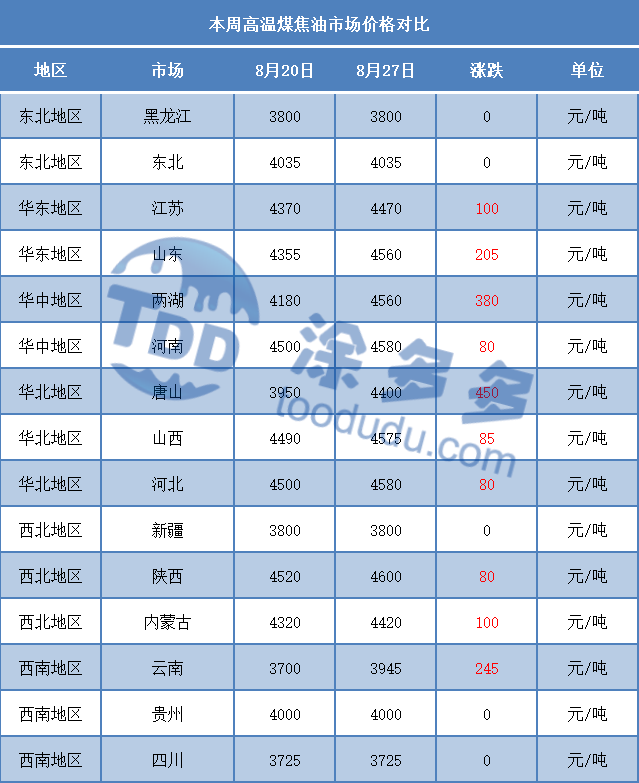
本期,国内高温煤焦油市场在周末呈现显著上涨趋势。周初市场保持谨慎,尽管乌海拍卖失败,但未能阻止市场上涨势头。新拍卖价格持续上涨,但涨幅明显收窄。下游产品也在积极推进,目前跟进压力有限。随着亏损持续扩大,后续减产预期将进一步加剧。供应收缩趋势正在加强,煤焦油供应持续减少。市场供需紧张局面加剧,在利好因素持续拉动下,短期内市场仍有一定上涨空间。
2.2 蒽油周均价分析
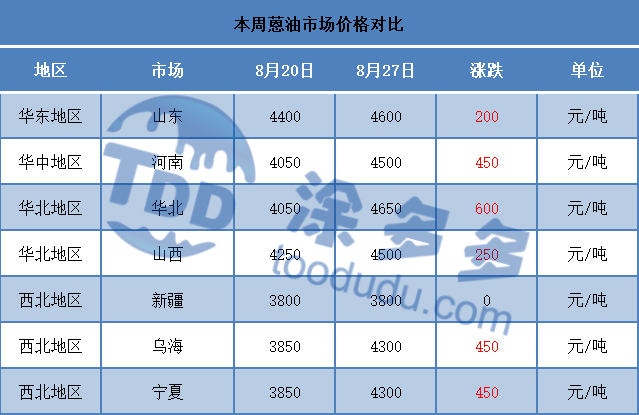
本期,国内蒽油市场表现出显著涨幅。在成本方面,高温煤焦油作为原材料的上涨趋势未变,为蒽油提供了强有力的底部支撑。在供应方面,河南宝舜恢复生产,煤焦油深加工开工率预计回升,可能略微增加蒽油供应,部分缓解此前的紧张局面。在需求方面,表现分化:加氢市场对蒽油的刚性需求依旧低迷,采购有限;而炭黑市场成为主要需求驱动力。临近月末新定价周期,炭黑厂家维持强势报价态度。如果原材料价格继续上涨,炭黑新订单可能进一步推高,从而对蒽油形成正向传导。
3. 炭黑市场展望
展望下周,在煤焦油市场价格小幅上涨后,成本端也将为市场提供利好支撑。市场报价将保持坚挺态势。在新订单报价上涨后,下游刚需采购将入市,但进一步上涨空间有限。预计短期内市场将维持坚挺盘整。
4. 炭黑N330利润分析
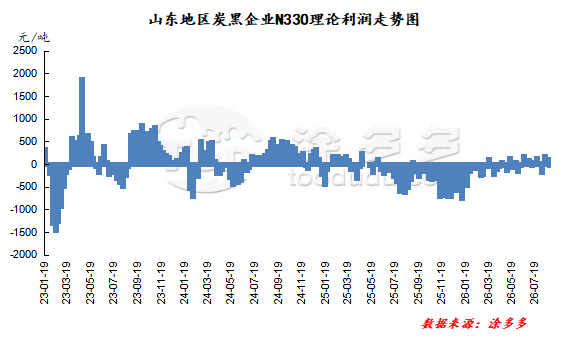
以山东地区为例,作为原材料的煤焦油新订单价格持续上涨,成本压力增加。尽管炭黑报价随之上涨,但涨幅低于原材料市场,导致炭黑市场运营压力加大。理论测算显示,当前炭黑市场处于亏损状态。截至目前,炭黑行业理论周利润为-23元/吨,较上一期的-141元/吨有所改善。
5. 周开工率统计
5.1 炭黑开工率分析
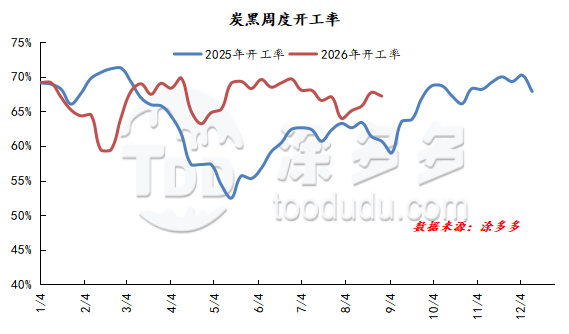
国内炭黑市场样本企业开工率为67%。国内炭黑市场样本企业开工率小幅下降。山西部分厂家进行检修,大型工厂维持低负荷运行。山东检修厂家预计月末恢复,而部分早期检修的小型工厂仍未复工。总体来看,炭黑市场开工率有所下降。
5.2 下游市场开工率分析
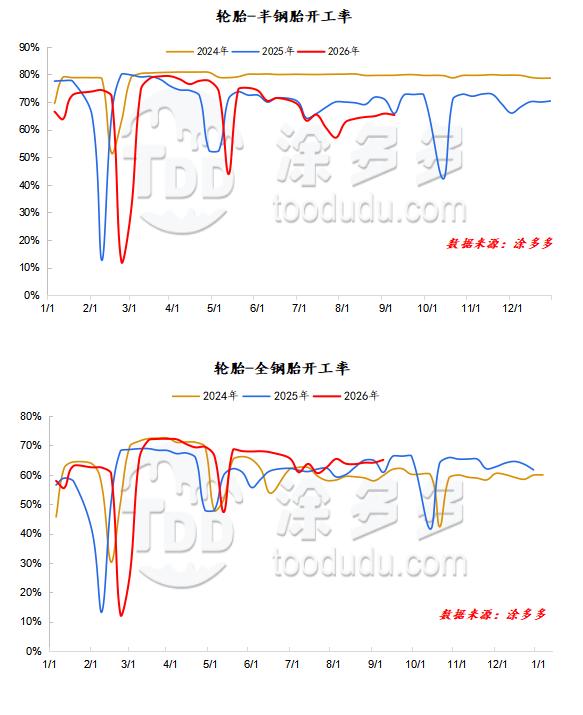
中国半钢胎开工率为65%。中国全钢胎开工率为65%。
本期,企业开工率表现不一。个别半钢胎样本企业因事故进行检修,加之多数企业处于生产控制状态,拖累开工率小幅下降。对于全钢胎,上周检修的企业逐步恢复生产,带动开工率回升。然而,部分企业仍维持适度生产控制,限制了整体开工率的提升。
6. 每周行业新闻
[宝化湛江煤焦油深加工技术升级项目环境影响评价公示]
据报道,8月21日,宝钢化工湛江有限公司发布了煤焦油深加工生产线及环保设施提质增效技术改造项目环境影响评价报告(征求意见稿)。该项目位于湛江钢铁现有厂区内,无新增用地。
据炭黑产业网报道,PCBL化工隶属于印度RP Sanjiv Goenka集团。公司成立于1960年,是印度最大的炭黑生产商,也是全球第七大炭黑制造商。公司在印度拥有五大生产基地,产品出口至全球50多个国家,涵盖橡胶炭黑和特种炭黑两大核心类别。
此次技术升级保持煤焦油加工总规模为40万吨/年,主要实施三项生产端调整:一是改质沥青装置产能由现有的10万吨/年扩至14万吨/年;二是两套煤焦油加工装置产能重新分配,一期装置由20万吨/年调整为28万吨/年,二期装置由20万吨/年调整为12万吨/年;三是一期、二期煤焦油加工的酚盐分解工艺由硫酸分解升级为二氧化碳+硫酸联合分解工艺;四是煤焦油加工及改质沥青生产过程中产生的废弃物将进一步处理。
现有一期煤焦油加工装置采用窄馏分精切工艺,炭黑油和蒽油馏分浓度高;二期采用宽馏分简化切割工艺,馏分切割精度相对较低。在实际生产中,公司优先运行一期装置以确保改质沥青原料质量。改质沥青市场需求持续增长,动力电池、储能等新兴领域对改质沥青产品的质量要求越来越高。通过此次技术升级,公司将优化装置产能分配,更新关键工艺,提高改质沥青产品质量,增强市场竞争力。
该项目为厂区内现有装置的技术升级,无新增用地。公用系统及部分配套设施依托现有湛江钢铁及炭黑湛江设施。项目目前处于环境影响评价公示阶段,需完成环评审批后方可开工建设。
[炭黑巨头投资32.9亿卢比用于乙炔炭黑项目]
据报道,近日,印度炭黑公司PCBL(前身为Phillips Carbon Black)宣布,其拟建的乙炔炭黑项目已获得印度电子元件制造计划(ECMS)下的政府批准。该项目总投资32.9亿卢比,重点是本地化生产锂电池用高端导电材料,以填补印度新能源电池关键原材料供应链的空白。
据炭黑产业网报道,PCBL化工隶属于印度RP Sanjiv Goenka集团。公司成立于1960年,是印度最大的炭黑生产商,也是全球第七大炭黑制造商。公司在印度拥有五大生产基地,产品出口至全球50多个国家,涵盖橡胶炭黑和特种炭黑两大核心类别。
在产能方面,得益于2026财年第四季度泰米尔纳德邦工厂9万吨/年橡胶炭黑扩建项目的成功投产,截至2026财年底,PCBL化工的炭黑总产能达到88万吨/年,其中包括11.2万吨/年的特种炭黑产能。根据公司的扩产计划,在蒙德拉2万吨/年特种炭黑生产线投产后,2027财年总产能将增至90万吨/年。公司还设定了到2028财年炭黑总产能超过100万吨/年的中长期战略目标,不断巩固其在全球炭黑行业的规模优势。
新获批的乙炔炭黑项目以高端乙炔炭黑为主要产品,这是一种锂离子电池制造中不可或缺的核心导电材料,也可广泛应用于各种高端工业领域。
长期以来,印度在高端动力电池制造所需的特种化学原材料方面高度依赖进口,供应链稳定性和自主可控性不足。该乙炔炭黑项目的实施将有效改善印度国内先进材料产业生态,建立新能源核心原材料本地化供应体系,大幅降低电池行业的进口依赖,落实本地制造发展战略,增强供应链韧性。
对于PCBL化工而言,该ECMS项目的获批具有重要意义。作为公司电池新材料战略中的关键一步,该项目将帮助公司突破传统橡胶炭黑领域,深入进入动力电池和高端储能先进材料的全球产业链。项目将优化产品结构,提高高附加值产品比例,并在本地创造大量技术型就业机会,是公司转型升级的重要里程碑。
目前,官方公开资料尚未披露32.9亿卢比乙炔炭黑项目的具体设计产能。值得注意的是,PCBL此前在投资者交流中曾披露过一项4000吨/年乙炔炭黑建设计划,但尚无公开信息确认该计划是否与此次ECMS批准的项目为同一项目。具体产能信息需等待公司后续的官方披露。
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、创造更好的商业机会并建立高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









