《碳黑月刊》——2026年10月刊
炭黑月刊 - 2026年10月刊
1. 炭黑市场分析
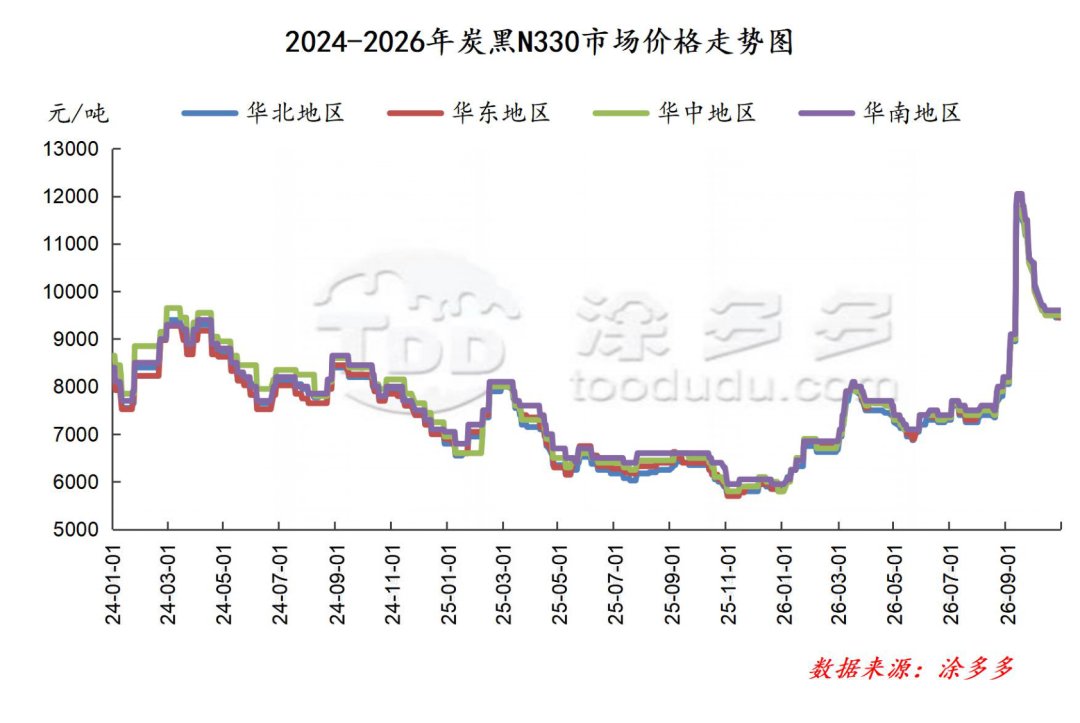
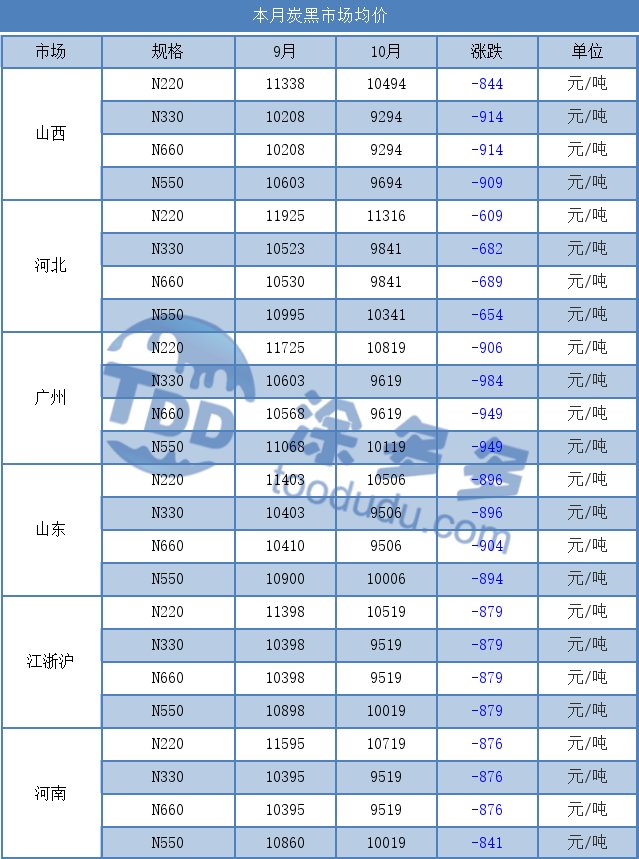
在10月,炭黑市场价格呈现先下跌后区间波动的趋势。截至月末,N330主流月均报价为:山东区域9506元/吨;山西区域9294元/吨;河北区域9841元/吨;广州区域9619元/吨;浙江区域9519元/吨。
本月,下游轮胎企业开工率逐渐恢复,但在前期原材料库存充足和高成本价格的双重压力下,市场采购积极性一般,以刚需补库为主。原料价格弱势震荡,成本驱动动力有限。结合下游看空情绪浓厚,炭黑市场价格呈现窄幅下跌趋势。在低成交的背景下,炭黑企业同时降低开工负荷以降低生产成本。整体来看,市场谈判氛围一般,新订单发货难度较大,短期内市场仍面临一定的下行压力。
市场展望:
展望下个月,预计11月炭黑市场价格将呈现弱势震荡走势。原材料方面,由于下游产品压制价格,煤焦油面临较大的上行压力,但11月下游开工率稳定,在刚需支撑下价格波动有限,炭黑新订单成本支撑仍存。需求方面,终端市场疲软制约涨价空间,炭黑价格可能维持低位震荡整理。
炭黑月度平均价格对比
2. 上游原材料市场分析
2.1 高温煤焦油市场分析
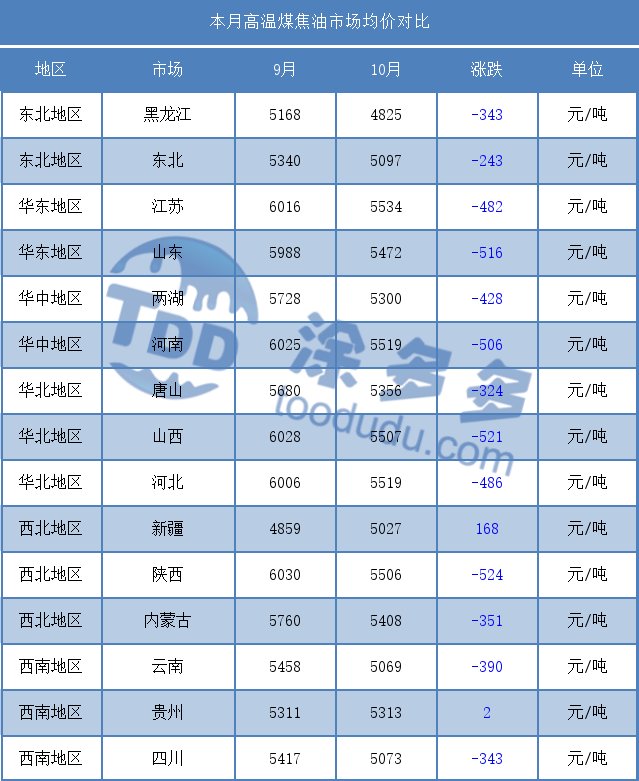
10月,国内高温煤焦油市场呈现先跌后涨的格局。月初适逢国庆假期,市场交易清淡,延续下跌走势。国庆期间,下游深加工企业持续消化原料库存,假期恢复后大部分工厂原料库存偏低,阶段性补库需求集中释放,询盘采购积极性明显增加,现货交易恢复。结合供应紧张及深加工产品价格上涨,企业加工利润得到恢复,原料采购意愿增强。企业积极上调采购价格,带动高温煤焦油价格进入上涨通道。进入月末,市场转向涨跌互现,区域涨价节奏及幅度出现差异。
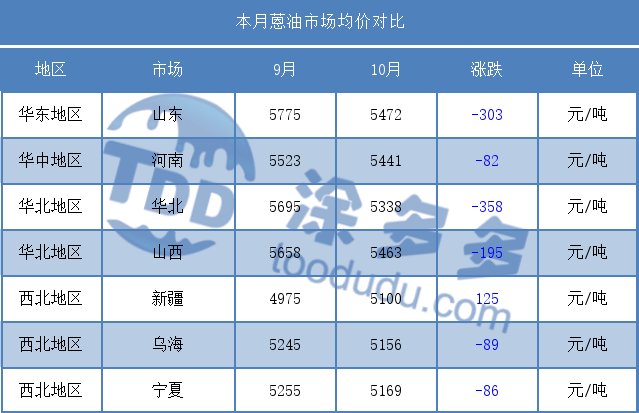
10月份,蒽油市场经历了“月初强势反弹 - 月中高位盘整 - 月末承压回落”的三阶段演变,成本支撑与需求拖累交错博弈,市场重心先升后降。月初阶段,蒽油新单价格主要以反弹为主。原料方面,高温煤焦油低位企稳,成本底部支撑提升市场参与者信心。结合开工率下降,蒽油供应有所收窄,持货商报价坚挺,上行动力强劲。下游炭黑处于月初调价周期,压价情绪缓解,市场以刚需交易为主,短期维持坚挺态势。月中阶段,蒽油新单继续窄幅上行,高温煤焦油提供支撑。
3. 炭黑行业利润统计
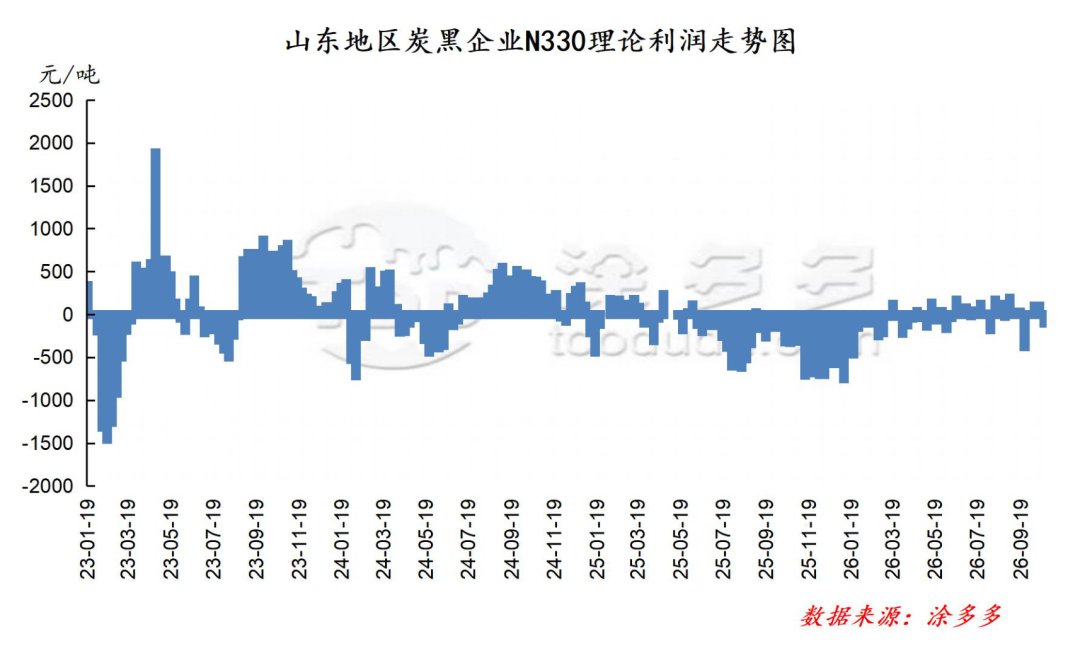
根据理论测算,10月份炭黑市场维持盈利状态。随着高温煤焦油价格回落,成本端压力有所缓解,但炭黑市场谈判僵持不下,价格调整较慢。下游看空情绪浓厚,市场采购不主动,观望为主。厂家维持前期高价订单发货,实际谈判量和新单交易有限。由于炭黑降价幅度小于原料降幅,理论测算显示炭黑市场依旧盈利,但盈利空间收缩。以山东地区N330为例,10月份炭黑行业理论利润月均值为33.17元/吨。
4. 月度市场开工率统计
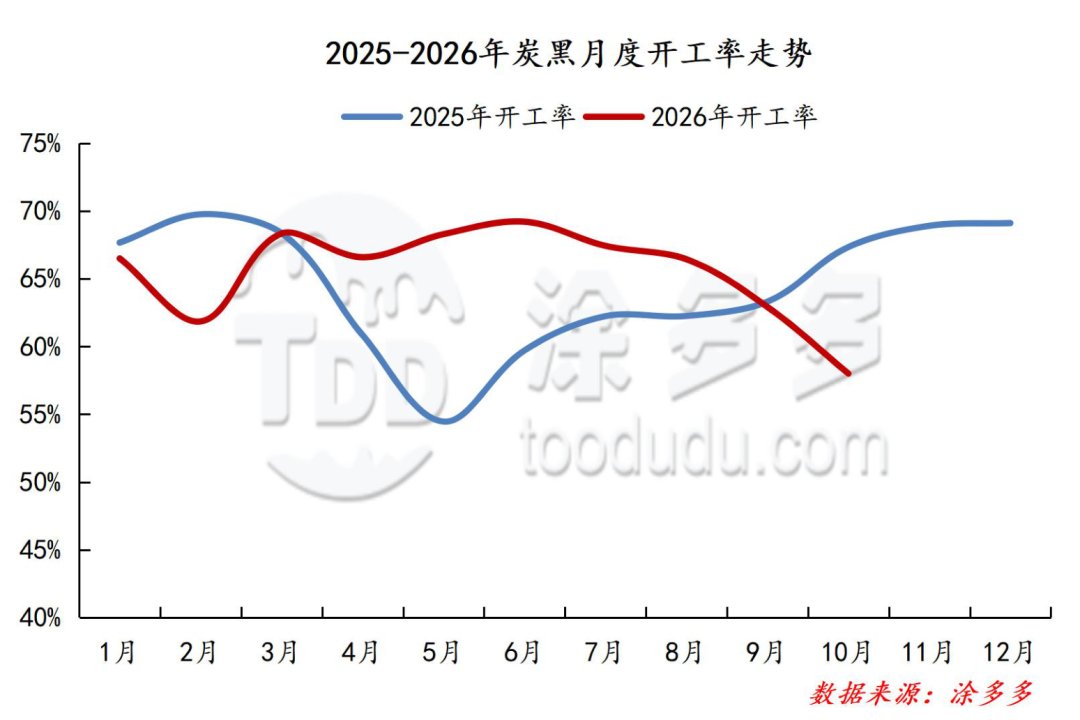
10月份炭黑市场开工率为58%,环比延续下行趋势。炭黑市场价格从高位回落后,新单价格波动,价格重心较前期下移。下游开工压力较大,成本转移较差,导致采购积极性低。炭黑市场出货压力增大,厂家生产积极性不高。分地区来看,山东、山西开工率下降,部分大型工厂在供暖季前安排检修,开工率同步走低。整体来看,10月份炭黑行业开工率下降,企业供应量同步减少,供需两端呈现收缩状态。
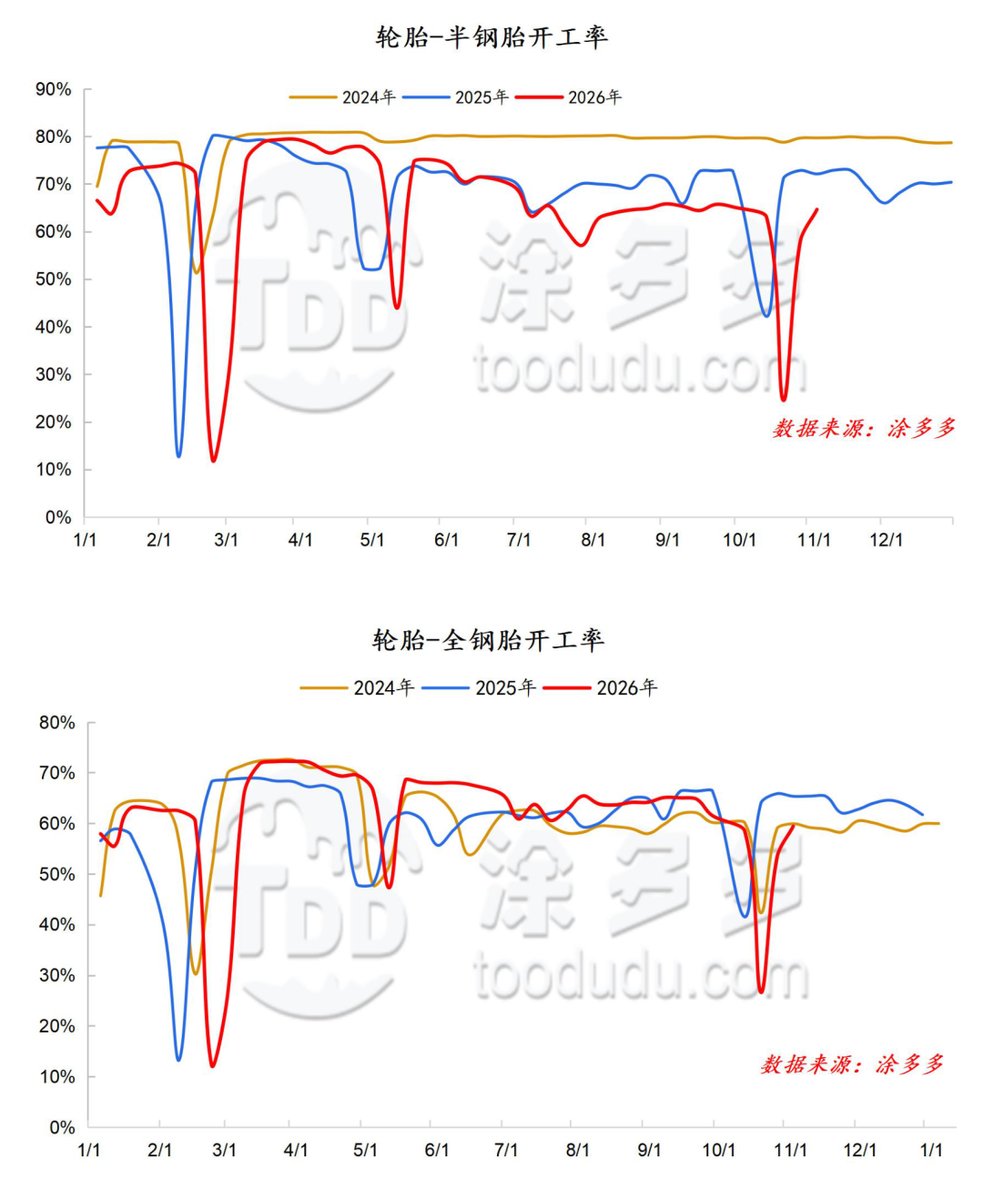
10月份,中国半钢胎开工率为49%;中国全钢胎开工率为47%。
10月份,轮胎厂开工率大幅下滑,主要原因是月初适逢国庆假期,大部分样本企业处于停产检修状态。长假结束后,部分样本企业复工延迟,整体开工率拖累至低位。节后,轮胎企业逐步恢复排产,整体开工率明显回升。但是由于原料价格居高不下,轮胎企业采取控产措施,开工率上涨幅度受限,仍处于低于往年同期的水平。市场交投稀疏,轮胎企业继续发布调价通知,经销商也相应提升出货报价。
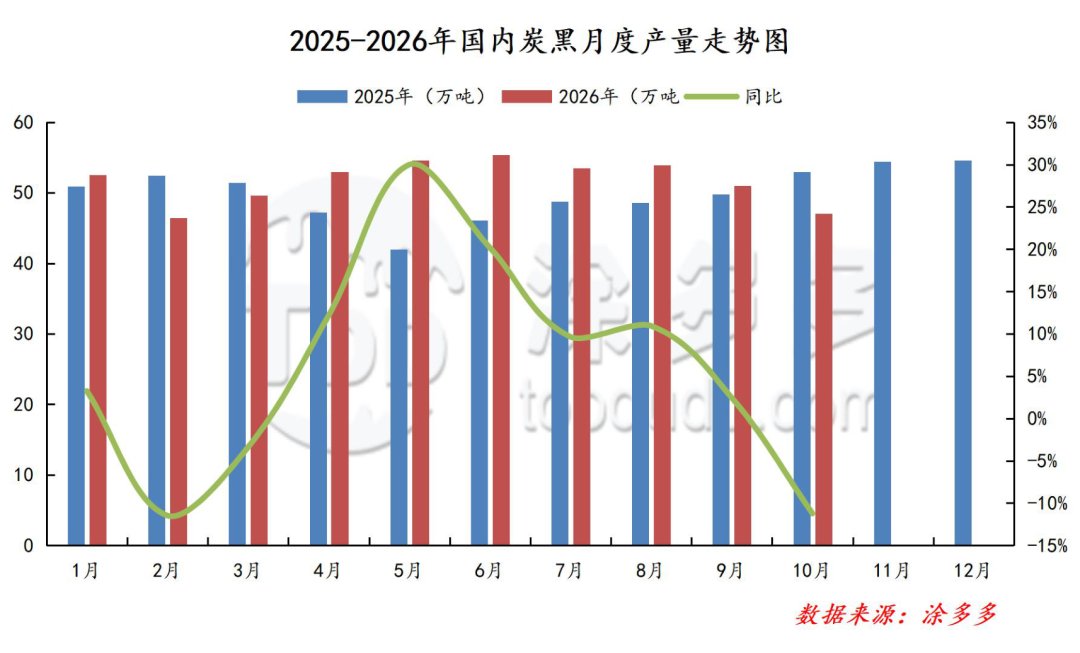
2026年10月,中国炭黑产量预计为470,200吨,环比下降7.82%。
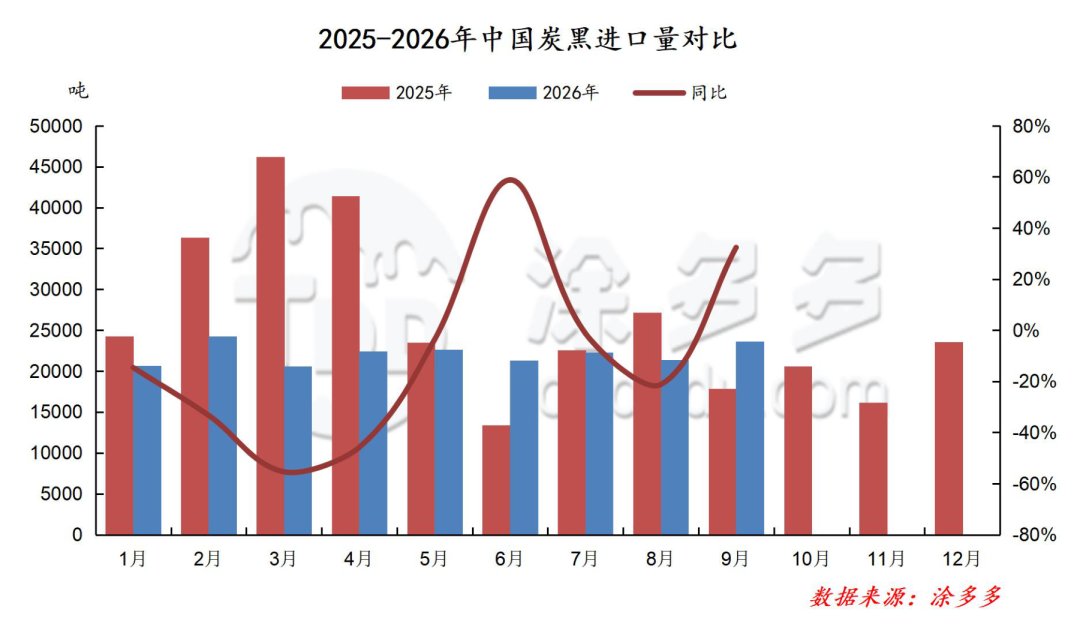
5. 进出口数据及趋势
根据海关数据显示,9月份中国炭黑进口量为23,700吨,环比增长10.53%,同比增长32.39%。累计进口量为199,300吨,同比下降21.15%。
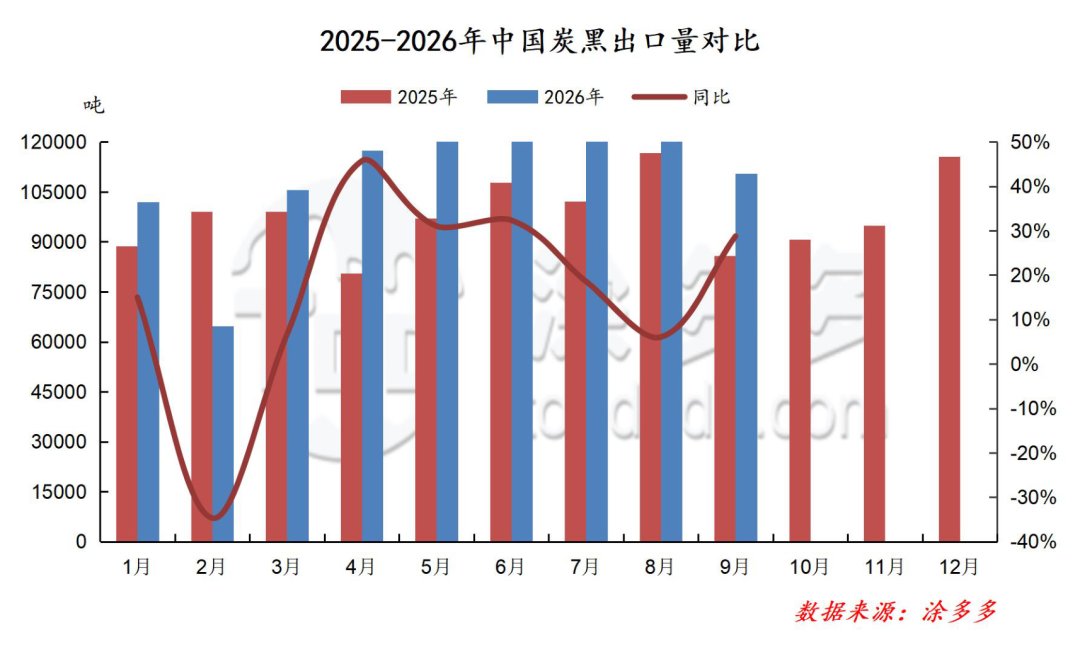
根据海关数据显示,9月份中国炭黑出口量为110,500吨,环比下降10.69%,同比增长28.77%。累计出口量为1,014,900吨,同比上升15.74%。
我们的平台连接数百家经过认证的中国化工供应商与世界各地的买家,促进透明交易、扩大商业机会并建立高价值伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您可信赖的首选。