热点聚焦:成本减弱,本轮橡胶价格调整何时结束?(10月30日)
热点聚焦:成本走弱,本轮橡胶价格调整何时结束?
市场回顾
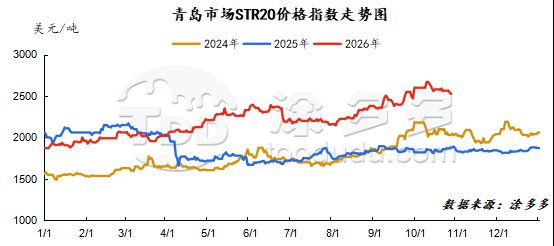
节后橡胶价格进入宽幅波动的上行趋势,但上涨时间相对短暂。在早期利多因素被消化后,商品市场总体氛围发生变化,橡胶价格在中旬接近高点后回落。进入月末,随着天气条件改善,上游加工厂压缩原材料采购溢价,原材料价格有所松动,但受降雨影响依然处于高位。天然橡胶青岛及社会库存均表现出积累态势,下游企业吸收高价的能力有限,进一步削弱了市场的多头动力。在天然橡胶市场利多与利空因素相互拉锯的情况下,橡胶价格在下跌后进入区间震荡交易。
供应端
国庆假期期间,泰国南部和东部多地发生洪水和强降雨,影响了正常的割胶作业,原材料产量持续受限。同时,加工厂为确保订单交付,大量高价竞购原材料,进一步推高了原材料采购价格。随着泰国东北部天气有所好转,工厂压制了高价采购情绪,杯胶采购价格有所回落。但是,泰国南部和东部的强降雨持续,影响了乳胶的出产节奏,乳胶价格保持在相对较强状态。月底临近,泰国东北部天气转好,杯胶释放节奏加快,干胶加工厂继续保持强势采购原材料的情绪。
月初海南产区天气条件良好,在高价刺激下,农民割胶意愿活跃,岛内原材料出产显示出季节性增量趋势。尽管期货和现货市场走势走弱,一些上游加工厂之前已高价售出,原材料补库需求积极,市场保持了激烈的竞购氛围,支撑原材料采购价格保持坚挺,未随期货和现货市场的重心下移而走低。进入月末,海南产区出现不规律降雨,加大了对割胶作业的影响,原材料端的高峰出产节奏有所放缓。尽管期货市场交投疲弱且趋势震荡不明,但市场观望情绪加剧,本地加工厂的生产利润和订单情况继续提供支撑。
需求端
近期轮胎厂开工率明显下滑,主要是由于月初恰逢国庆假期,多数样本企业进入停产检修状态。长假结束后,部分样本企业延迟复工,整体开工率拖至低位。假期结束后,轮胎企业逐渐恢复生产排程,带动整体开工率明显提升。但由于原材料价格持续高企,轮胎企业实施生产控制措施,限制了开工率提升的幅度,开工率仍较往年同期处于较低水平。市场成交零星,轮胎厂家继续发布提价通知,市场代理商也相应提高发货报价。
市场展望
短期内天然橡胶均价预计下行,主要压力来自供应端的逐步增加。一方面,海外主产区仍在增量阶段,新胶出产持续释放,供应呈现增长趋势;另一方面,此前港口滞留货物逐步到达国内,进口量有所恢复。此外,中国库存将在十一月表现出累积趋势,对橡胶价格形成压制。终端市场表现中性偏弱,预计出口环比减弱,整体采购节奏未见实质性改善。需求端对橡胶价格的支撑有限。总体来看,供应增加及库存累积的背景下,十一月天然橡胶均价预计将向下修正。
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、更多商机以及高价值的合作关系。无论您是寻找大宗商品、特种化学品还是定制化采购服务,TDD-Global都值得您作为首选。