炭黑周刊:表面平静,竞争暗涌(11月5日)
炭黑周报:表面平静,竞争暗涌
1.1 炭黑市场价格分析
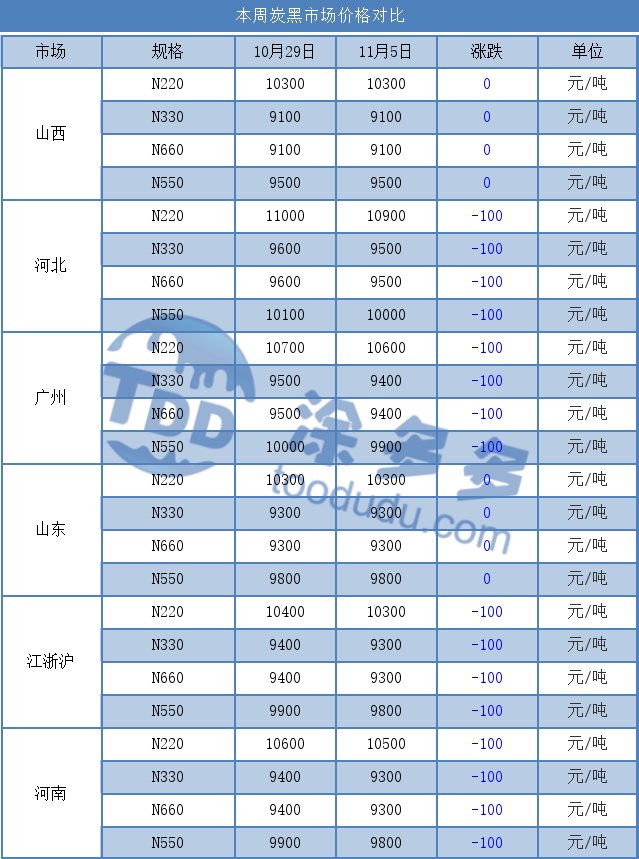
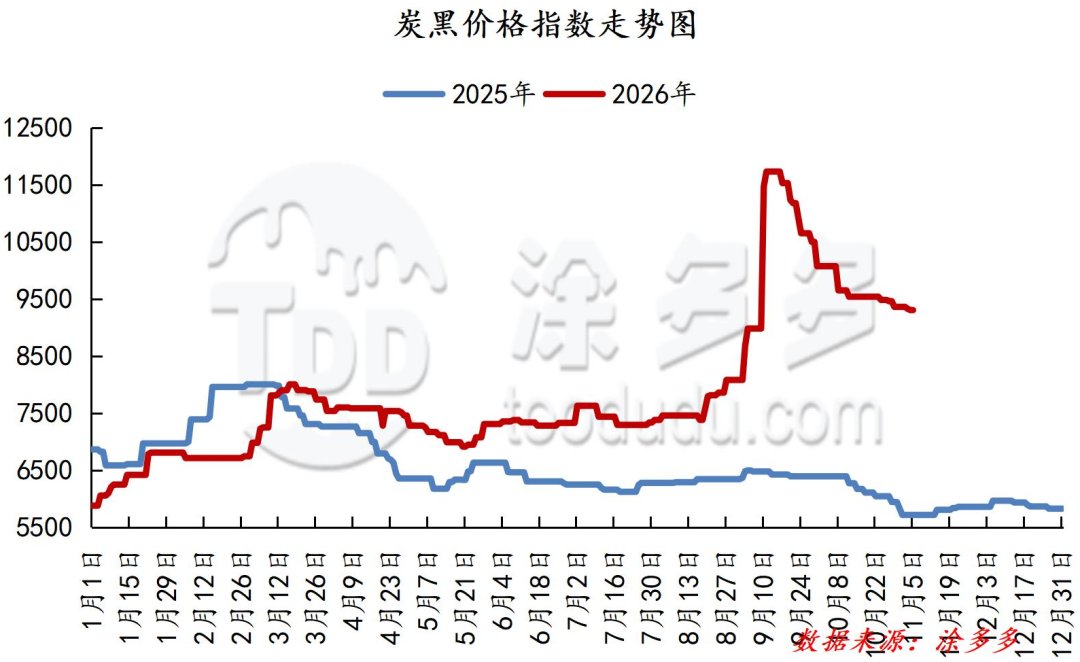
本周,国内炭黑价格呈现小幅下行趋势。截至本周四:山东地区9300元/吨;山西地区9100元/吨;河北地区9500元/吨;广州地区9400元/吨;浙江地区9300元/吨。本周国内炭黑市场新单议价基本稳定,整体成交气氛平淡,买卖双方皆谨慎操作。原料煤焦油市场新单维持区间稳定整理,市场观望情绪逐步平稳,价格维持区间谈判,成本端指引有限。下游维持刚需补库节奏,以按需采购为主。成交价格集中于偏低水平,市场内议价博弈加剧,高位成交困难。总体来看,短期内新单波动有限,以稳定出货为主。
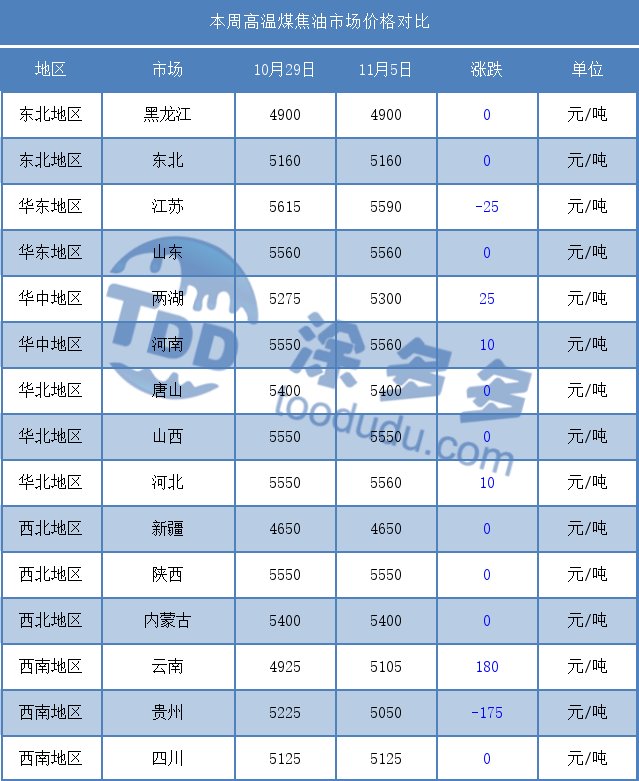
本周国内高温煤焦油市场新单价格陆续出台,整体走势仍以稳为主,价格中枢波动有限。从下游产品来看,本周新单成交价格以走跌为主,深加工企业利润空间收窄,对高价原料的吸收能力下降。但是,目前下游开工率依旧维持高位,高温煤焦油需求仍相对强劲。在刚需支撑下,市场底部较为坚实。
此外,深加工工厂保持较强的挺价情绪,降价意愿有限,市场在供需博弈中平稳过渡。整体来看,成本与需求相互制约下,高温煤焦油市场维持稳中运行。
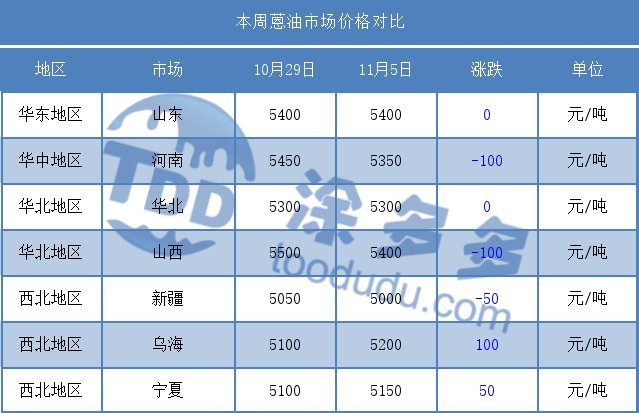
本周国内蒽油市场新单整体延续观望态势,市场交投气氛一般,买卖双方操作谨慎。原料方面,高温煤焦油市场新单价格逐步出台,呈稳中微涨趋势,成本端支撑有所增强。然而,蒽油企业对外报价谨慎,主动报盘操作不足,多数等待原料价格明朗化后再做调整,导致新单指引有限。下游炭黑方面,受自身利润压力及需求疲弱影响,低价采购策略可能持续,对高价蒽油接受意愿有限,压价情绪持续,需求端负面拖累较大。
总体来看,在成本推动上涨和需求压制下行相互制约的情况下,蒽油厂家承压出货,短期内蒽油市场弱势运行,上行阻力较大。
展望下周期,原料煤焦油市场新单基本稳定,对炭黑市场新单报盘形成较大成本支撑。下游采购仍以刚需为主,市场新单有一定挺价压力。短期内预计维持区间稳定整理。
4. 炭黑行业N330盈利分析
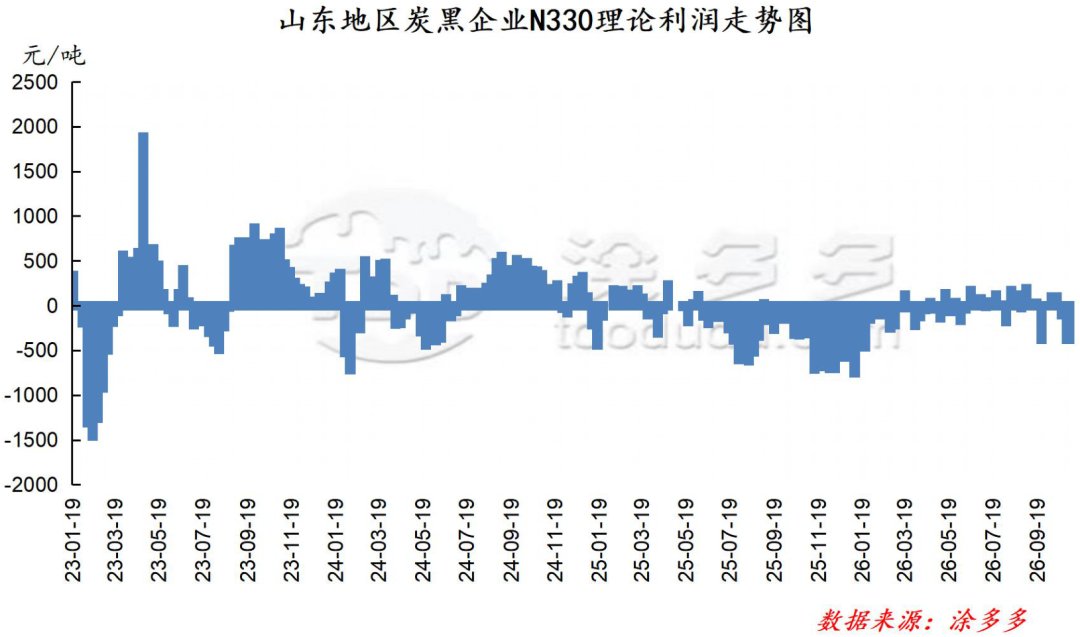
以山东地区为例,原料煤焦油市场新单招标价格稳定,炭黑市场新单维持挺价出货。目前新单暂未调整,市场持续亏损运行。截至目前,炭黑行业理论周盈利为-373元/吨,较上一周期持平。
5. 本周市场开工率统计
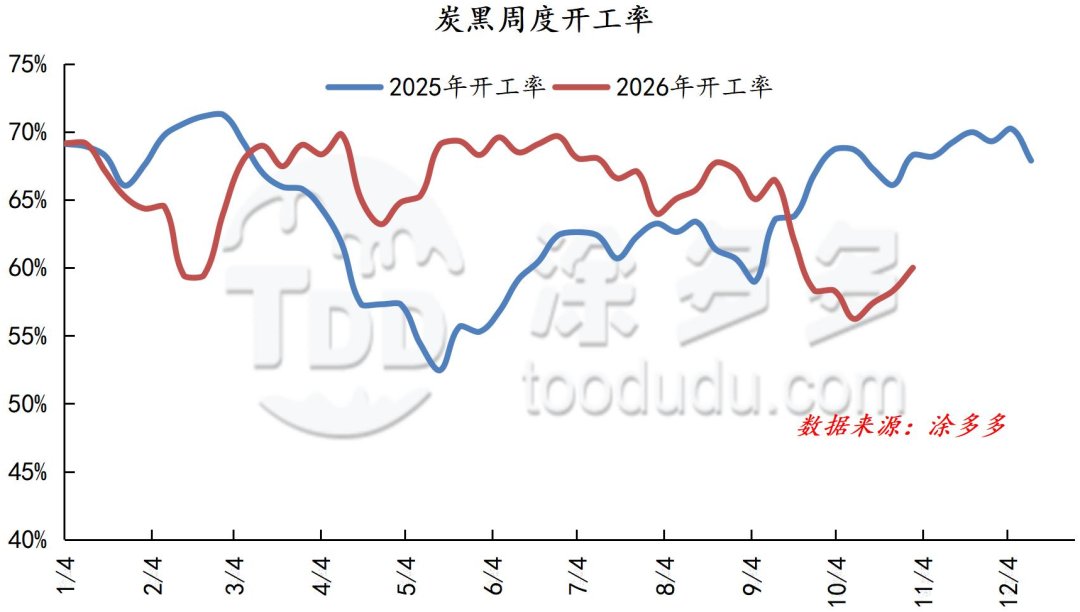
国内炭黑市场样本企业开工率为60%。国内炭黑市场样本企业开工率窄幅上行,部分企业增减互现。不过,随着采暖季临近,部分企业有保供计划,后期市场开工率预计保持稳定。因此,后续格局将呈现大厂维持稳定运行,小厂低负荷运作的状态。整体来看,炭黑市场开工率波动有限,以窄幅调整为主。
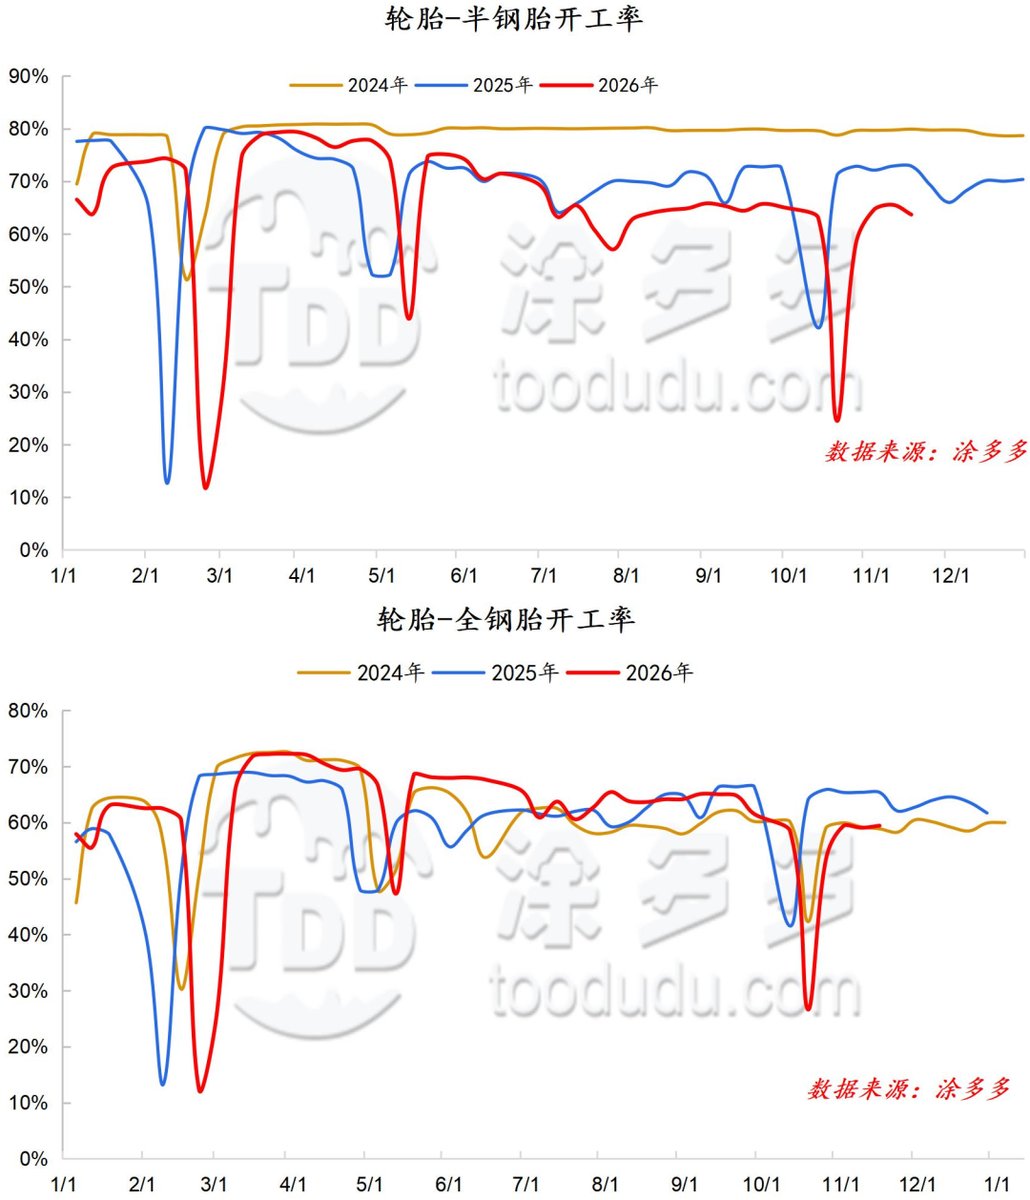
国内半钢胎开工率为64%。国内全钢胎开工率为59%。
本周期,受部分半钢胎企业例行检修及原料成本高企影响,生产计划环比小幅下滑。全钢胎企业仍处灵活排产状态,开工率窄幅波动。
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、创造更好商业机会并建立高价值的合作关系。无论您是在寻找大宗商品、特种化学品还是定制化采购服务,TDD-Global都值得成为您的首选。