生产地区供应节奏分化;橡胶价格波动
生产区域供应节奏分化;橡胶价格波动
海外生产区域:泰国主要生产区域的降雨呈现“北多南少”的格局。在东北部,频繁降雨缩短了割胶窗口,原材料产量持续低于预期;与此同时,当地干胶加工厂仍是活跃的买家,在这种供需错配下,杯胶价格率先走强。相比之下,南部乳胶产量保持正常水平,但下游需求疲软,工厂无意追高价格,因此乳胶价格略有回落。短期内,泰国生产区域的这种结构性分化可能会持续。
越南生产区域正经历供应收紧阶段。集中性降雨压缩了割胶窗口,原材料产量低于预期,推动采购价格上涨。然而,下游购买兴趣出现分化:乳胶加工厂受订单不足和利润微薄的限制,补货意愿有限;相比之下,东南亚轮胎制造商受到海外订单支持,采购积极,并倾向于杯胶采购,为原材料端提供了坚实支撑,使加工厂有信心维持价格坚挺。短期内,越南的原材料价格预计将保持坚挺。
国内生产区域:在云南,尽管降雨有所缓解,但此前持续的降水导致部分橡胶种植园严重积水,割胶窗口尚未完全打开,乳胶释放仍受限制,总体原材料产量继续低于预期。采购价格保持坚挺,提供了可接受的成本支撑。加工利润有所恢复,部分工厂恢复生产,开工率小幅上升。值得注意的是,随着替代指标进口陆续清关并进入区域,区域原材料供应紧张状况可能会有所缓解。
在海南,天气条件显著改善,降雨量大幅减少,割胶作业逐步恢复正常,新鲜乳胶产量进入季节性增长阶段。然而,供应恢复未能有效缓解原材料紧张状况:一方面,当地加工厂对订单交付和补货有刚性需求,购买兴趣强烈;另一方面,市场仍对生产区域未来降雨情况存有担忧,推动了提前备货。在供需双方的驱动下,原材料竞争性采购激烈,采购价格中心持续上移。
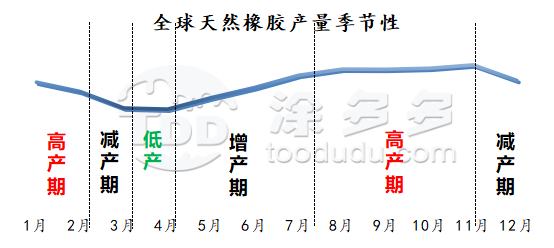
总体来看,如上图所示,全球天然橡胶目前处于季节性高产期,原材料产量上升的预期持续。短期内,天气将产生一定影响,但随着降雨减弱,原材料产量上升的趋势愈发明显,成本端支撑可能减弱。
从现货基本面来看:国内生产区域持续降雨扰乱割胶,乳胶产量受限,原材料采购困难,成本支撑仍在。然而,海外生产区域割胶正常,新橡胶供应稳步增长,原材料采购价格存在小幅下跌预期。在库存方面,天然橡胶继续去库存趋势,为价格提供底部支撑。在需求方面,轮胎制造商大多控制产量,天然橡胶缺乏增量采购。在多空拉锯下,短期内天然橡胶缺乏明显方向性动力,市场可能维持区间震荡走势。