
上游压力完全显现;炭黑走势难以判断
上游压力完全显现;炭黑走势难以判断
市场回顾
近期,原料煤焦油市场的新招标价格接连下跌,成本端拖累的预期持续加剧。大多数下游轮胎制造商仍处于观望状态;然而,随着看跌情绪的积累,市场交易以小批量、刚需补货为主,大部分出货为前期订单的交付,新谈判量有限。市场整体维持弱势基调。
原料端:煤焦油下行趋势已开启
自8月9日起,煤焦油市场表现出明显的上行阻力。随着唐山地区新价格在周日落地,高温煤焦油的下行通道正式开启。周二,临涣连续拍卖失败进一步强化了市场的下行倾向,因此周三各主要产区的拍卖价格大幅下跌,下行趋势随后蔓延至整个国内市场。
从供需角度看,高温煤焦油市场目前陷入了“供应收紧”和“需求低迷”之间的拉锯战。从供应端来看,焦化厂深陷亏损,扩大了减产力度,煤焦油产量持续收缩,紧平衡格局未变。从需求端来看,下游产品市场疲软,盈利能力恶化,对原料采购形成负反馈。短期内,煤焦油价格可能仍将维持弱势,但在供应端支撑下,下行空间相对有限。
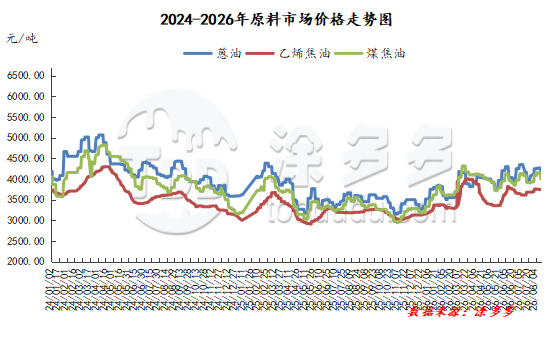
蒽油市场的下行趋势也愈发明显。总体来看,高温煤焦油市场价格普遍大幅下跌,对蒽油市场形成了明显压力。煤焦油深加工企业的开工率有所下降,市场的供应端指引仍然疲弱。蒽油生产商报价非常谨慎;在积极下调报价后,下游询盘情绪依然不足,进一步加剧了蒽油的下跌。具体的跌幅仍在商谈中,且可能进一步扩大。
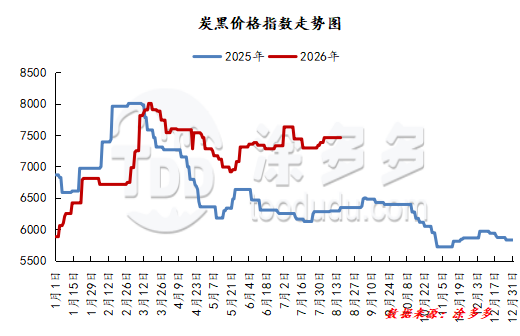
需求端:产量控制持续,开工率提升空间有限
中国半钢胎开工率为65%。中国全钢胎开工率为64%。在开工情况方面,下游轮胎制造商的开工率近期略有回升,主要得益于此前因检修而停产的装置逐步恢复正常生产,而非需求驱动。短期内,其他企业仍有计划展开检修,这将限制开工率的提升幅度。
在市场方面,高温天气带动了终端更换轮胎需求的轻微回升,门店零售销售环比略有改善。然而,渠道情绪仍然谨慎,交易总体以刚需为主,目前尚未出现集中补货活动。在全钢胎方面,工厂定价政策基本确定,市场出货仍然疲软。
总体:两端承压,下行已成定局
在成本端,经过上一周期煤焦油市场跌幅的扩大,短期内跌幅可能收窄。然而,成本端仍然是市场的利空因素,随着下游轮胎采购订单窗口即将开启,明显存在对高报价的抵触情绪。在上下游共同拖累下,炭黑报价将继续下行。









