
热门话题聚焦:高成本使天然橡胶愈发"强势"(10月10日)
热点话题关注:强成本让天然橡胶愈发“强势”
市场回顾
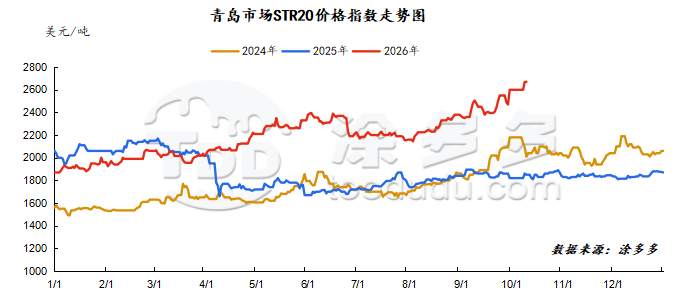
国庆假期前,东南亚产区的降雨干扰尚未完全消退,原材料收购价格仍维持在全年高位,成本端支撑保持有效,天然橡胶价格开始呈现上行趋势。假期后,多种利多因素接连到来,天然橡胶继续坚挺价格,出现显著上涨。
利多因素一:旺产季不及预期,原材料成本攀升
根据正常季节性产量规律,当前产区处于旺产季,对原材料增量的预期较为明确,理论上成本端支撑应该相对较弱。然而国庆假期期间,泰国南部和东部多地出现洪水与强降雨,割胶作业无法正常开展,原材料供应持续受限。同时,加工厂为保证订单完成高价抢购原材料,进一步推升原材料收购价格,成本端强劲上涨成为假期后市场看涨的核心驱动力。
国内产区方面,假期期间运行相对平稳。云南在假期期间并未出现明显降雨干扰,割胶正常进行,原材料供应维持稳定,但加工厂之间对原材料的竞争较为激烈,收购价格仍旧坚挺。海南则呈现出“先稳后紧”的分化格局。假期前5天的天气晴朗,日乳胶量较为乐观,但受加工厂采购压力影响,价格略有走弱。最后两天降雨来袭,割胶再度受阻,乳胶量急剧减少至稀缺水平,总体收购价格止跌反弹略微上升。
利多因素二:超级厄尔尼诺现象
世界气象组织确认当前厄尔尼诺现象将达到“超级强度”,其峰值预计将在2026年底前后出现,并且该现象在2027年2月前持续的概率接近100%。东南亚主要产区面临更为确定的干旱考验,高温低降雨直接抑制橡胶树生理代谢及乳胶流动,割胶天数和单株产量均受到压力。更为关键的是,干旱对树皮和根系系统的隐性损害具有滞后效应——即便之后降雨恢复,产量的恢复通常也需要超过半年时间,对旺产季的产能造成深远影响。
利空因素一:下游价格传导受阻,开工率受限
国庆假期期间,大多数样本企业处于停产检修状态,开工率降至季节性低位。假期后部分企业逐步复工,但部分轮胎企业因各种原因延迟重启,轮胎行业开工率仍维持较低水平。同时部分大企业维持正常运行,以保障例行产品供应。随着原材料价格持续上涨,成本端压力显著,但各级分销渠道存在价格上涨阻力,原材料向下游产品的价格传导仍受阻碍。
市场展望
当前天然橡胶处于上游旺产季阶段,季节性供应增量预期仍存。然而泰国部分产区短期强降雨预警仍在,割胶作业和原材料释放可能再次受阻。原材料收购价格预计维持在高位,成本端支撑短期内难以缓解。需求端压力逐步显现,下游对高价原材料的抵触加剧,高成本持续压制集中补库意愿,采购节奏趋于谨慎。库存方面,青岛库区假期后库存累积压力有所增加,进一步拖拽了橡胶价格上涨的节奏。在利多与利空因素交织条件下,预计天然橡胶市场短期内维持高位宽幅震荡与整理格局,成本底部支撑与需求拖累并存,下行与上行空间均较为有限。
我们的平台连接了数百家经过认证的中国化工供应商,与全球买家合作,促进透明交易、创造更好的商业机会以及建立高价值伙伴关系。不论您是在寻找大宗商品、特种化学品还是定制化采购服务,TDD-Global都值得信赖,是您的首选。









