
天然橡胶市场价格分析(9月28日)
橡胶专题 - 2026年9月
天然橡胶市场价格分析
干胶
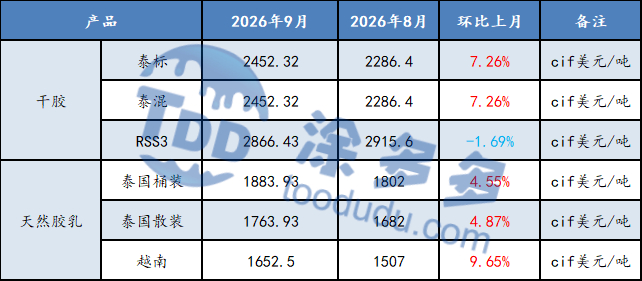
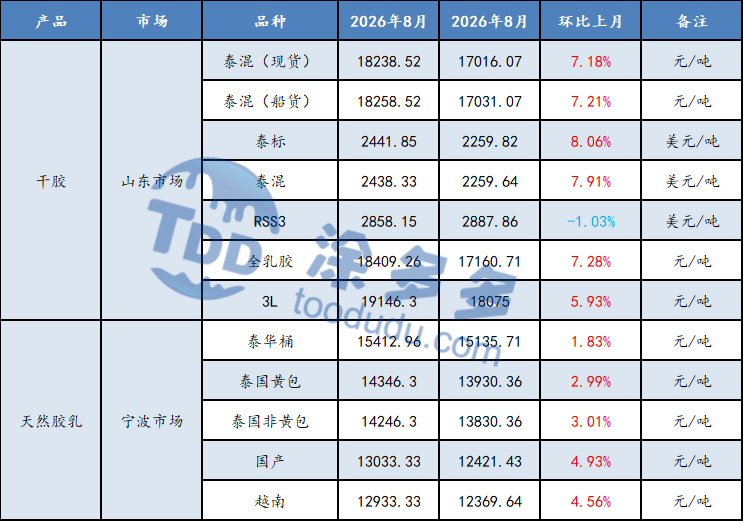
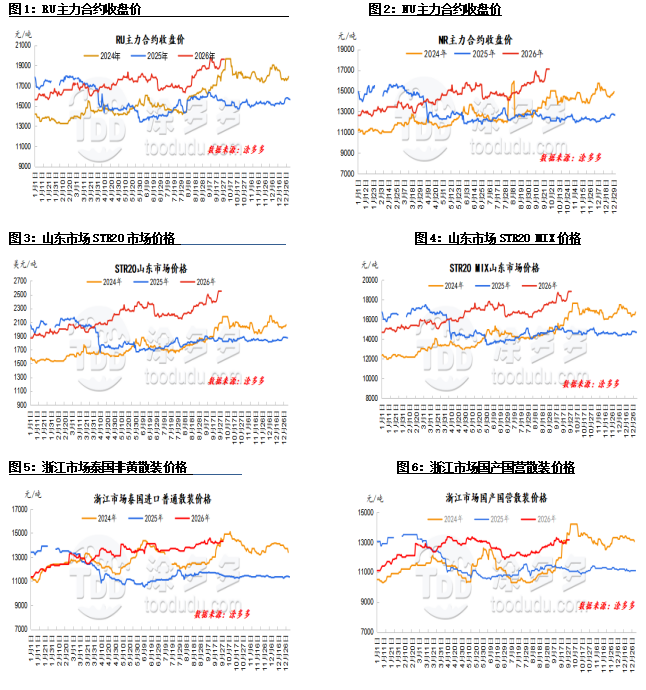
在9月,天然橡胶干胶呈现出“N”形趋势。月初,国内外生产区域的原材料价格持续上涨。上游加工厂积极溢价采购,现货库存持续减少,下游刚性需求提供支撑。加上强劲的原油市场反弹和宏观商品情绪的温暖,天然橡胶市场的看涨基本面因素汇聚,推动价格显著上扬。随着价格不断攀升,上游采购热情降温,成本支撑减弱。
下游在低点补库存受到刚性需求的限制,早期的看涨因素随着价格的体现逐渐消退,橡胶价格开始下跌。临近月底,海外地区的降雨量增加干扰了割胶,推高了原材料价格。在之前价格回落后,下游轮胎企业对低价水平的补库存表现出强烈热情,导致天然橡胶现货库存大幅去库存。然而,随着节前补库存周期接近尾声,采购情绪逐渐减退。随着STR 20凭证的持续取消,看涨的投机情绪加剧,暗胶涨幅超出预期,推动价格再次高位震荡。
天然橡胶乳胶
在9月,浓缩乳胶价格较干胶波动较小。前十天,宏观商品情绪积极,期货大幅上涨创年度新高。东南亚生产区域持续降雨干扰了割胶,新的橡胶供应增量放缓。原材料及成本价格再次上涨,强化了进口成本支撑。同时,消费区域的进口货源到港量相对有限,特别是泰国浓缩乳胶现货资源维持紧张供应。在多重看涨因素下,贸易商连续上调现货报价,实际交易议价中心抬高。然而,下游制品企业对高价原材料补库存抗拒,并依赖一定的原材料储备维持小批量刚需补库存的节奏。节前市场采购总体疲软,拖累价格涨幅。进入最后十天,价格回落并维持震荡趋势。
市场展望
1. 10月,全球供应将进入增产阶段,成本支撑预计减弱。
2. 10月,样本轮胎企业因节日设备维护停工预计开工率下降。
3. 10月,天然橡胶社会库存预计仍将去库存。
II. 本月橡胶市场价格比较 - 国内市场
III. 橡胶市场价格分析图表
天然橡胶供应分析
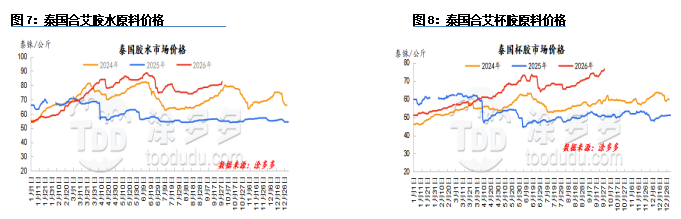
泰国生产区域
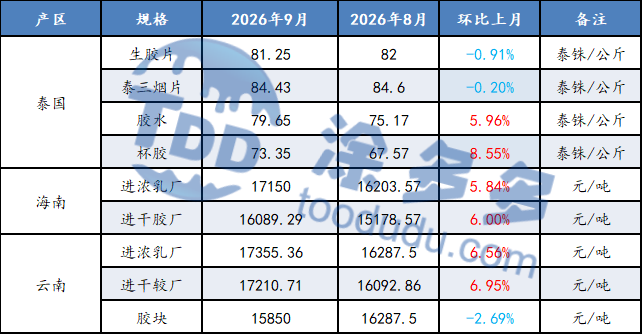
9月初,泰国生产区域降雨量增加,尤其是东北地区降雨量高于正常水平。原材料释放缓慢,干胶厂对溢价采购表现出强烈意愿,不断竞价推高原材料价格。进入中旬,泰国南部的降雨干扰持续,保持乳胶采购价格坚挺。泰国东北部的降雨量环比减少,加工厂开始压制杯块采购价格,杯块涨幅落后于乳胶。然而,临近月底,泰国南部的降雨干扰超过东北地区,限制了供应的增量,乳胶价格保持坚挺。二级经销商持货观望,加工厂对杯块积极竞价,推动杯块价格涨幅超过乳胶。
越南生产区域
9月,越南生产区域频繁的降雨显著干扰了白天的割胶作业,限制了原材料释放的进度。降雨干扰支撑了原材料价格,加工厂因高原材料价格持续面临利润压力。降雨影响一直持续到9月中旬,天气好转后,割胶逐渐恢复,整体产量回到正常水平。原材料价格波动略小但整体保持稳定,成本支撑相对牢固。
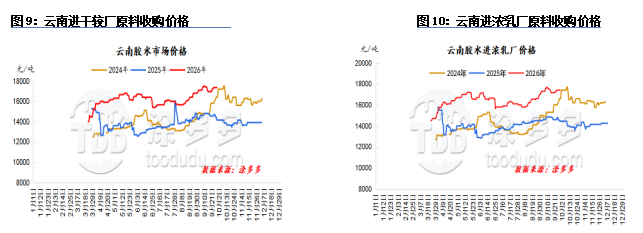
云南生产区域
9月,生产区域降雨量减少,乳胶产量逐渐增加。一些加工厂对当前价格接受意愿较弱,导致市场报价出现混乱高低差异,但价格仍维持上涨趋势。然而,随着现货价格回落,原材料也结束了上涨趋势并开始下降。临近月底,天气好转,乳胶产量逐步增加,但整体量未达预期,杯块的量增长尤为缓慢。临近节日加工厂采购态度不一,导致价格出现高低差异。
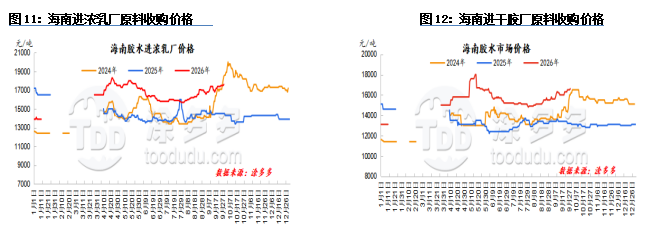
海南生产区域
9月,相较之前时段,天气状况有所改善,高价格激发了农民的割胶热情。岛内原材料逐步放量,新橡胶供应环比有所增加。随着期货价格大幅上扬,套利建仓意愿回暖,推动当地浓缩乳胶加工厂订单增加及利润回升。同时,鉴于生产区域持续存在降雨干扰预期,当地加工厂保持良好的生产热情并加大提价采购原材料意愿,持续拉升原材料采购价格中心。
进出口分析
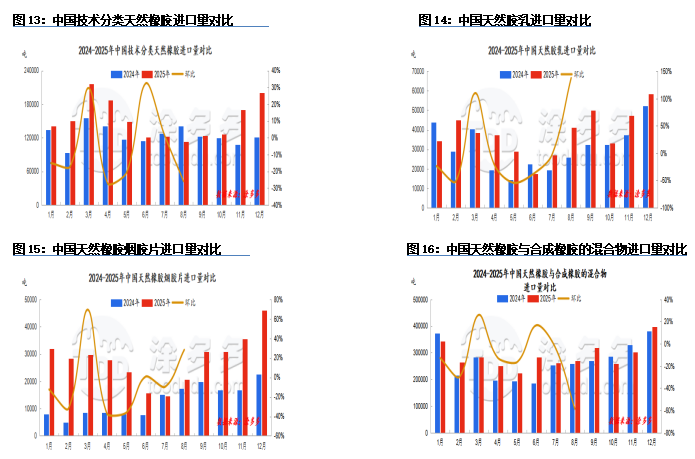
据海关数据,2026年8月中国天然橡胶(包括分类橡胶、乳胶、烟片胶、初级形状、混合橡胶及复合橡胶)进口量为48.6万吨,环比增长5.96%,同比下降6.68%。2026年1月至8月累计进口量为407.58万吨,同比下降1.11%。
8月天然橡胶出口量为1.63万吨,环比下降15.1%,同比增长173.22%。1月至8月累计出口量为9.94万吨,同比增长49.85%。
分类天然橡胶
2026年8月,中国进口分类天然橡胶10.36万吨,环比下降25.89%,同比下降8.37%。
天然橡胶乳胶
2026年8月,天然橡胶乳胶进口量为2.25万吨,环比增长137.64%,同比下降44.79%。
烟片胶
2026年8月,烟片胶进口量为2.15万吨,环比增长28.22%,同比增长4.08%。
天然橡胶与合成橡胶混合物
2026年8月,中国进口天然橡胶与合成橡胶混合物10.36万吨,环比下降61.40%,同比下降58.51%。
全球橡胶产量
根据最新ANRPC 2026年7月报告,7月全球天然橡胶产量估计下降5.2%至132.1万吨,环比增长6.3%。天然橡胶消费估计增长0.8%至129.7万吨,环比增长0.3%。前七个月,全球天然橡胶累计产量估计下降2.3%至742.6万吨,累计消费下降1.6%至875.9万吨。
2026年全球天然橡胶产量估计同比增长2.1%至1527.9万吨。主要生产国中:泰国+1.4%、印度尼西亚-0.8%、中国+2.9%、印度+4.4%、越南-4.2%、马来西亚+6.9%、柬埔寨+2.9%、缅甸+1.1%、斯里兰卡+12.4%、非ANRPC国家+5.7%。
2026年全球天然橡胶消费量估计同比增长0.4%至1535.6万吨。主要消费国中:中国+1.2%、印度+0.2%、泰国-3.5%、印度尼西亚+1%、马来西亚+8.2%、越南-5.7%、斯里兰卡-5.1%、柬埔寨+7.5%、菲律宾+13.8%、非ANRPC国家-0.1%。
注:全球天然橡胶消费数据基于最新可用数据,仅供参考。
天然橡胶库存分析
9月,青岛天然橡胶社会库存的去库存趋势仍是主要主题。随着东南亚逐步进入割胶旺季,青岛仓库的整体入库量增加。天然橡胶价格连续创新高,下游企业主要消化早期库存。贸易商补库存及套利建仓买入情绪强烈,青岛仓库整体维持去库存状态。
天然橡胶需求分析
轮胎
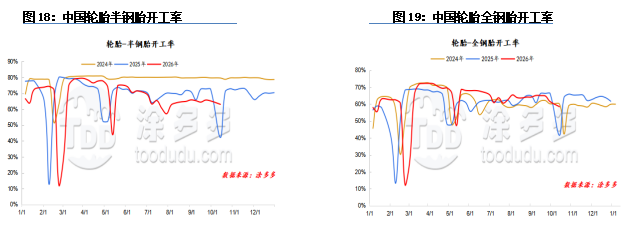
9月,中国半钢胎开工率为65%,全钢胎开工率为63%。
轮胎企业开工率表现出一定差异。半钢胎开工率因维修企业恢复生产而回升,但多数企业仍维持生产控制模式,限制了整体开工率的改善。对于全钢胎,一些维修企业恢复生产,但由于近期原材料价格持续上涨,部分规格出现亏损,加强了企业的生产控制意图,拖累了开工率下降。随着原材料成本压力继续发酵,半钢胎企业大多采用灵活排产策略,而全钢胎企业也安排停工维修。加上一些企业加大了生产限制,行业开工率进入明显下行趋势。
本月行业新闻
万力轮胎IPO冲刺阶段,计划募资20亿元用于海外产能
9月21日晚,万力轮胎股份有限公司更新了招股说明书,距离在深交所主板上市仅有一步之遥。公司计划募集资金20亿元,重点关注海外产能布局及智能制造升级。
海外项目主导筹资分配。马来西亚生产基地计划投入9.3亿元人民币,柬埔寨项目1.8亿元人民币,总计11.1亿元人民币,占筹资总额的一半以上。剩余资金将用于补充流动资金(4亿元人民币)、研发中心升级(3.1亿元人民币)以及从化基地三期扩建(1.8亿元人民币)。
万力轮胎前身为广州华南橡胶轮胎有限公司,成立于1988年,目前为广州国有企业。公司在广州从化、安徽合肥和柬埔寨拥有三大生产基地,具备3000万条半钢胎和320万条全钢胎的生产能力。2025年产能利用率达100.09%,半钢胎和全钢胎的产销率分别为97.49%和100.40%,表明扩产需求迫切。柬埔寨基地于2026年1月投产,从开工到首胎下线仅用了288天。马来西亚基地与成功集团合资,总投资约3.2亿美元,计划年产能620万条轮胎,预计于2028年投产。
在财务表现方面,收入从2023年的55.88亿元人民币增长至2025年的70.28亿元人民币,年复合增长率为12.14%。归属母公司净利润从3.98亿元人民币增长至4.19亿元人民币。海外收入占总收入的一半以上,美国和墨西哥市场收入下降,但新兴市场如巴西、沙特阿拉伯和阿联酋的收入显著增长。
公司“万力轮胎5G工厂”是橡胶行业首批三个5G工厂之一,累计拥有369项专利,过去三年研发投入约占收入的4%。以此次IPO为契机,万力轮胎正加速打造“中国产研+东南亚制造+全球销售”的运营体系。
雷军参观徐工巨型矿用轮胎,米其林定制巨胎走红网络
9月12日,小米汽车篷城系列增程式SUV在江苏徐州举办首批交车仪式。小米集团董事长兼CEO雷军亲自为20位车主交付钥匙。仪式后,雷军参观了徐工集团矿山机械事业部,他不仅操作了一台大型矿用挖掘机,还与一只巨型矿用轮胎合影。雷军旁边的巨大轮胎形成了鲜明的视觉对比,迅速在社交网络上走红。
这只巨型轮胎来头不凡,它来自全球轮胎巨头米其林,为徐工专门定制开发,作为矿用重型卡车的核心零部件,设计用以应对露天矿山和恶劣的采矿环境,承载数百吨车辆和物料的重量、高强度碾压、岩石冲击以及极端温度条件。材料配比、结构设计和耐磨抗压性能都需达到极高标准。以全球最大规格的全钢巨型轮胎为例,其外径超过4米,单条轮胎重量超过5吨,采购价格高达数十万元。
米其林与徐工长期保持合作关系。米其林是徐工全地面起重机的首个轮胎供应商,并于2013年正式成为徐工大型装载机的轮胎供应商,随后升级为全球长期战略合作伙伴。在乘用车领域,米其林也与小米汽车深度绑定,为SU7和YU7提供e-Primacy低滚阻轮胎和PilotSport EV静音运动轮胎作为原厂配置选项。
行业观察者指出,雷军看似随意的参观其实反映了中国制造供应链的深度融合——小米代表智能新能源车,徐工代表高端重型装备,米其林代表国际轮胎巨头,形成了从乘用车轮胎到矿用巨胎的全场景配套生态。这张照片还让公众近距离了解了巨型工程轮胎领域的技术强度,这一“冷门但高门槛”的领域。随着中国新能源和重型装备行业的加速发展,轮胎企业如何在高性能乘用车轮胎和特种巨胎领域同时定位,并深化与领先整车厂的战略绑定,将成为下一阶段的关键竞争因素。
邓禄普退出卡丁车轮胎业务,2027年底正式终止
9月4日,住友橡胶工业株式会社宣布,经过对中长期业务战略和资源分配的审视,其邓禄普品牌将退出卡丁车轮胎业务,并将向现有客户继续供应至2027年12月31日。
邓禄普自1976年以来供应卡丁车轮胎,已有50多年历史,产品涵盖休闲驾驶和青少年赛车,包括获得CIK-FIA和日本JAF认证的竞赛型号。住友橡胶表示,这一决定是基于对公司业务方向和资源分配的审视,未来将把资源转向优质赛车赛事和乘用车轮胎领域。尽管公司未公开停产的具体原因,但卡丁车轮胎市场规模有限,需要持续的研发和赛事支持投入,是这一资源调整的背景因素。
对于国内的卡丁车俱乐部、青少年培训项目和备用胎渠道,采购将正常持续至2027年底。
我们的平台将数百家经过验证的中国化工供应商与全球买家连接起来,促进透明交易、更好的商业机会以及高价值的合作伙伴关系。无论您是寻求大宗商品、特种化学品,还是定制化采购服务,TDD-Global是您值得信赖的首选。









