
天然橡胶周报:回调风险显现(9月3日)
天然橡胶周报:雨过天晴后,回调风险显现
1. 橡胶现货市场分析
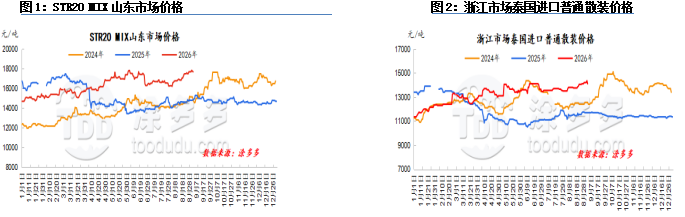
本周,天然橡胶出现轻微回落迹象,但仍维持在高位。天然橡胶市场的供需格局正在发生微妙变化,之前支撑上涨的逻辑有所松动。在供应端,国内外产区的降雨干扰逐渐减弱,割胶作业恢复正常,原材料价格涨幅明显放缓,部分地区价格出现回落,成本端支撑减弱。在库存方面,部分橡胶品种的社会库存逐渐累积,推动社会总库存阶段性回升,供应端压力悄然上升,对橡胶价格形成压制。总体来看,天然橡胶市场短期基本面支撑减弱,上涨动能明显不足,价格回调风险需警惕。
本周,天然橡胶乳胶现货市场价格整体波动有限,呈现紧张的高位盘整格局。国内外产区的降雨干扰逐渐缓解,新鲜乳胶采购价格上涨步伐放缓,成本端支撑略有松动。下游制品企业面临订单和成本的双重压力,对高价原材料表现出强烈的避险和观望情绪。市场交易节奏缓慢,对天然乳胶市场形成一定利空压力。然而,进口货物流入分销区域持续偏低,现货供应主要依赖国内浓缩乳胶,实际市场供应压力不显著。结合贸易商持货成本较高,价格让步空间有限,橡胶价格的下行支撑仍然较强。
市场展望:
1. 国内产区降雨情况改善,供应增加预期上升;
2. 样本轮胎企业开工率预计下周将有所提升;
3. 中国青岛库存继续呈现去库存趋势;
4. 宏观经济情绪扰动。
2. 天然橡胶供应分析
2.1 泰国产区
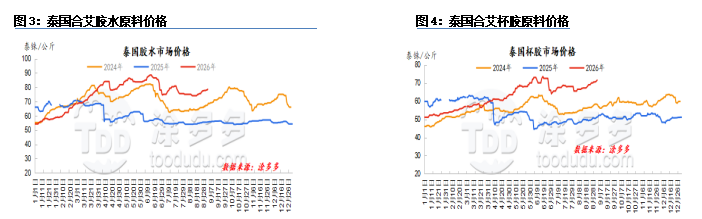
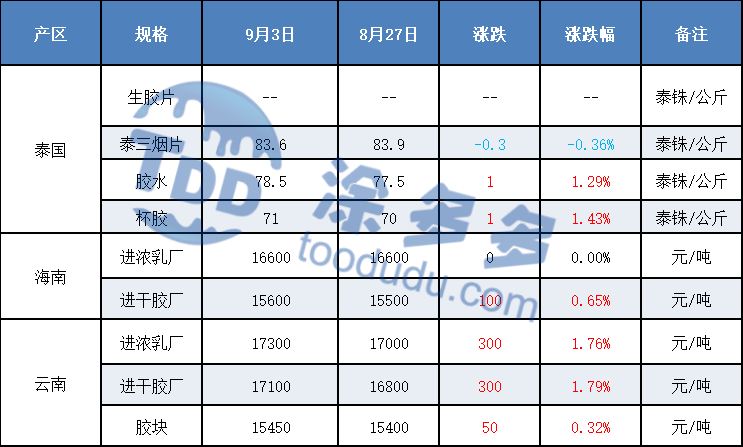
在本期前段,泰国产区受降雨影响,割胶作业受到干扰。加工厂和二级收购商表现出强烈的补库意愿,推动原材料采购价格上涨。进入后段,产区天气有所改善,部分地区的二级收购商增加出货量,工厂采购量恢复,原材料采购价格在上涨后趋于稳定。
2.2 越南产区
本周,越南产区维持雨季模式,主要为零星降雨,没有大规模持续性暴雨。白天割胶作业可以继续,但反复的降雨干扰使得新橡胶释放速度未达季节性预期。杯胶采购价格维持在此前高位,高昂的原材料成本压缩了加工厂的利润空间。
2.3 云南产区
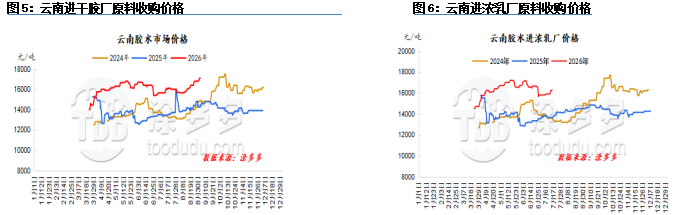
云南产区降雨情况有所改善,原材料开始进入供应增加阶段。然而,成品价格上涨推动采购价格上升,部分采购价格在周末出现松动迹象。
2.4 海南产区
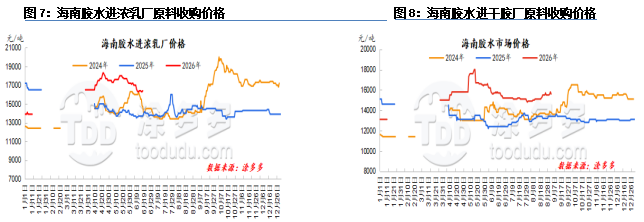
本周,海南产区持续出现间歇性降雨,割胶作业的连续性受到干扰。尽管天气在周末逐渐改善,但整体产出节奏仍然缓慢。期间,期货价格在高位波动,套利盘和贸易商保持建仓和补库行为。当地加工厂保持较好的出货节奏,为确保自身生产连续性,其支付原材料溢价的意愿不减,原材料采购价格持续处于高位。
3. 天然橡胶成本与利润分析
3.1 海外产区:泰国
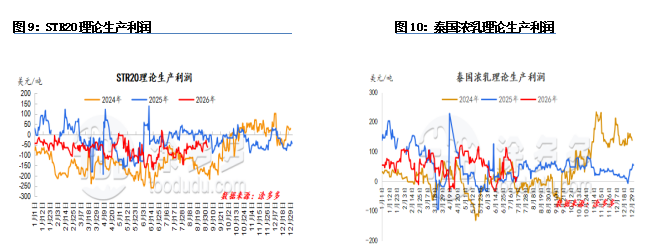
泰国STR20理论生产利润环比改善。本期内,杯胶价格重心上移,进一步增加了工厂原材料成本压力。尽管期货盘面高位回调,但在工厂高昂原材料成本的支撑下,现货报价仍相对坚挺,泰国标胶理论加工利润环比有所恢复。
3.2 国内产区:海南
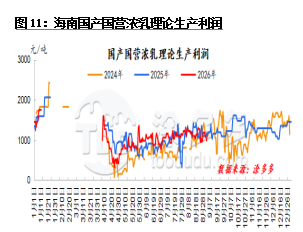
本周,海南国产国营浓缩乳胶理论生产利润小幅下降。期货价格在高位波动,套利盘和贸易商保持建仓和补库行为,当地加工厂支付原材料溢价的意愿不减。原材料采购价格持续处于高位,而现货价格上调意愿有限,在一定程度上抑制了生产利润的持续增长。
4. 天然橡胶需求分析
4.1 干胶下游
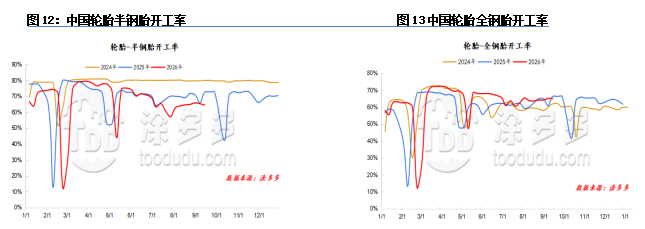
中国半钢胎开工率为64%。中国全钢胎开工率为65%。
本周,半钢胎开工率小幅下降,部分样本企业在期间进行检修,拖累了开工率。多数全钢胎企业保持灵活生产控制,开工率在窄幅范围内波动。
4.2 浓缩乳胶下游
据报道,华北地区手套厂开工率大致在50-60%水平。成品出口订单相对稳定,但国内市场需求较为疲弱,部分工厂反映国内订单同比收缩近50%。目前,工厂出货主要依赖消耗此前的手套库存,新增订单增量有限。在原材料成本上涨和低端产品冲击市场的双重压力下,工厂利润空间被压缩。面对高价原材料,采购态度转为谨慎,原材料库存普遍较低,采购主要以有限补库急需为主,目前无大规模囤货意愿。
温州泡绵厂开工率大致在50%左右。经过阶段性产能调整后,国内泡绵制品行业基本完成了过剩产能的清理,部分加工厂陆续新增橡胶丝生产线以优化产品结构。受终端消费环境影响,工厂常规成品订单表现不及预期,而多规格定制订单比例逐步增加。多数工厂此前已完成部分原材料储备,面对近期原材料价格上涨,工厂表现出强烈的避险情绪,实际采购意愿较为低迷。
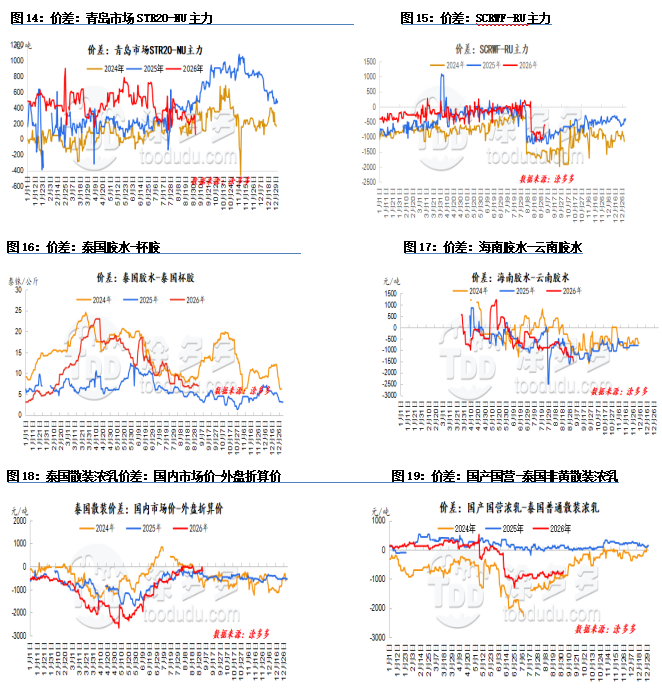
5. 天然橡胶价差统计
6. 本周行业亮点
赛轮集团上半年营收突破200亿元
8月30日,赛轮集团(601058.SH)发布2026年中期报告。上半年营收达到200.27亿元,同比增长13.88%;归母净利润为21.60亿元,同比增长17.97%,利润增速快于营收增速。截至6月底,总资产达到513.59亿元,归母净资产为226.62亿元,经营基本面保持稳健。
第二季度增长势头进一步增强,单季度营收为105.66亿元,同比增长15.16%,环比增长11.68%;归母净利润为11.03亿元,同比增长39.26%,利润质量持续优化。
在生产和销售方面,上半年轮胎产量为4697.49万条,同比增长15.70%;销量为4501.35万条,同比增长14.99%,均创同期历史新高。海外业务实现营收152.42亿元,同比增长13.63%,其中越南和柬埔寨工厂合计营收为90.50亿元,同比增长16.25%;归母净利润为17.74亿元,同比大增40.33%。
全球产能布局持续优化。越南和柬埔寨工厂已进入稳定高产阶段,印尼和墨西哥工厂正在提升产能,埃及项目稳步推进。公司规划海外全钢胎产能总计1275万条,半钢胎产能8900万条,OTR轮胎产能13万吨,成为海外产能布局最大的中国轮胎企业。
在产品方面,实现了全维度迭代升级。液体黄金轮胎凭借超低滚动阻力和高耐磨性的核心优势,已供应比亚迪、吉利、奇瑞、中国重汽、宇通等主流车企。全钢胎推出了针对新能源、重载、矿山场景的新型专用型号;半钢高端UHP产品成功投产,多款冬季胎获得权威欧洲认证;OTR工程轮胎完成核心技术升级,业务营收位居国内行业第一。
2026年,赛轮在全球轮胎品牌价值榜中排名第10,品牌价值达12.39亿美元,位居中国轮胎品牌首位,同比增长37%,成为行业内增长最快的品牌之一。
公司提出每股派发现金红利0.15元(含税),合计约4.93亿元,连续三年实施中期分红。
中威橡胶5.84亿元轮胎搬迁项目开工
8月30日,威海中威橡胶有限公司高性能OTR轮胎搬迁项目在威海高新区初村镇工业园新厂区举行开工仪式。项目总投资5.84亿元,总占地面积超过8.8万平方米,规划建筑面积超过10.6万平方米,将分两期建设,整体竣工投产计划在2028年完成。
威海中威橡胶的前身中威橡胶制品厂成立于1927年。本次搬迁将新建智能化混炼车间、高端轮胎生产车间及配套仓储辅助设施,全面淘汰原址老旧生产线,解决城市老厂区发展空间受限、产能不足等瓶颈问题。项目将采用智能化生产设备和绿色制造工艺,重点研发生产高性能OTR轮胎,产品广泛应用于工程、矿山、特种设备等领域。中威橡胶表示,将打造高质量、现代化绿色智能工厂,为公司未来百年高质量发展奠定坚实基础。
项目搬迁历程相对曲折。2023年首次发布招标公告,项目被列入2024年山东省重点建设项目,但同年8月被移出名单。本次开工标志着这一延迟超过两年的项目正式进入实质性建设阶段。项目投产后,将带动当地橡胶新材料、精密制造、配套物流等上下游产业集群发展,为威海高新区高端装备新材料产业集群注入新动能。
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、创造更好的商业机会以及高价值的合作伙伴关系。无论您寻找的是大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









