
天然橡胶周报: 价格再度上涨
1. 橡胶现货市场分析
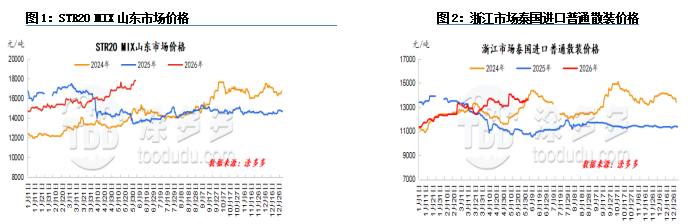
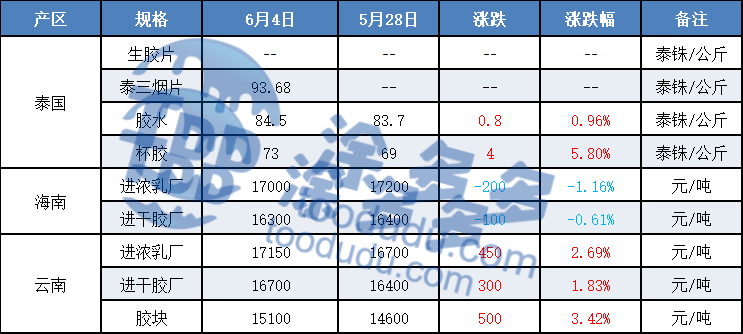
本周,天然橡胶价格呈现小幅上涨趋势。国内外产区割胶量持续增加,但海外工厂为完成订单积极生产,对原材料的需求依然强劲,导致原材料采购价格居高不下。这种成本端对橡胶价格的支撑力度较强,推动现货价格创下新高。然而,随着现货价格达到新高,市场购买兴趣降温,上涨动力减弱。短期内,天然橡胶市场可能在高位波动。
本周,天然橡胶乳胶现货市场价格保持相对坚挺,大多维持波动趋势。尽管国内外产区已进入供应增加阶段,但原材料和成本价格仍然较高。同时,消费区的进口橡胶供应逐渐收紧,继续维持有利的供应和成本端条件,支撑了贸易商维持价格的意愿。然而,随着产区原材料产量逐渐增加,供应面临更大压力,而下游制品厂商的开工率和订单持续疲软,导致当前价格下购买浓缩乳胶的意愿较差。高价成交难以完成,港口流通缓慢显著压制了橡胶价格。
市场展望:
1. 国内产区降雨改善,供应预期增加;
2. 轮胎样本企业下周期开工率预期改善;
3. 中国青岛去库存趋势持续;
4. 宏观经济环境扰动。
2. 天然橡胶供应分析
2.1 泰国产区
本周,越南部分地区出现雷暴和短时强降雨,偶尔影响割胶作业。然而,该地区总体处于产量增加周期。原材料竞争激烈,国有和私营工厂以高价竞标收购原材料。一些工厂的浓缩乳胶橡胶订单已排至7月,优先生产乳胶。
2.2 越南产区
本周,越南整体割胶进展良好,割胶率持续上升。新橡胶产量环比稳步增加,但整体释放节奏较为温和。预计6月将出现新橡胶的集中释放。
2.3 云南产区
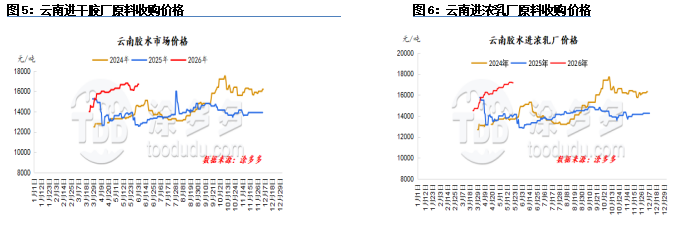
周初,云南产区的间歇性降雨对割胶造成了一定影响。原材料主要流向浓缩乳胶厂,加工厂的抢购行为持续,导致原材料价格上涨。周末,产区天气条件改善,但加工厂的抢购行为仍在继续,使原材料价格保持相对坚挺。
2.4 海南产区
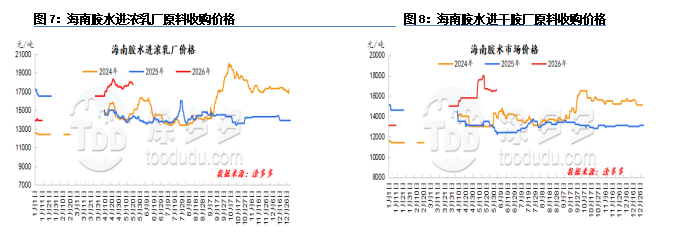
周初,海南产区出现零星降雨,但对原材料产量的影响相对有限。到周中,降雨结束,天气条件良好。原材料产量保持季节性高位趋势。随着原材料产量增加,当地加工厂面临出货压力增加,市场对高价原材料的抢购热情降温,导致原材料采购价格在高位盘整。
3. 天然橡胶成本与利润情况分析
3.1 海外产区:泰国
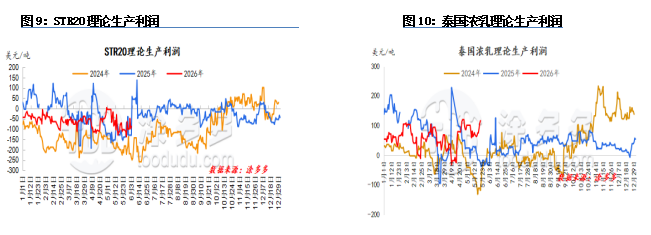
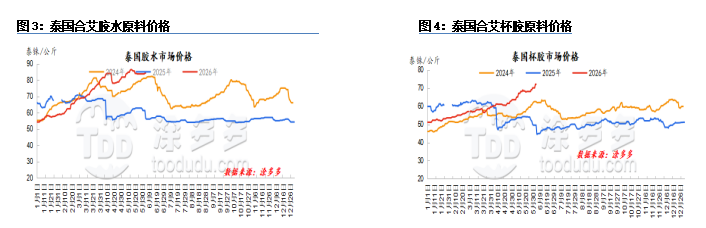
泰国STR20的理论生产利润仍处于亏损状态。本周,杯胶采购价格继续上涨,进一步增加了工厂的原材料成本压力。中国市场交易低迷,工厂难以完成高价交易。泰国标准橡胶的理论生产利润在本周内持续亏损。
3.2 国内产区:海南
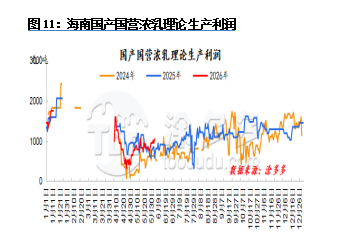
海南天气良好,原材料产量保持季节性上升趋势,使原材料价格坚挺。然而,浓缩乳胶现货价格疲软且下跌,对当地加工厂的利润空间造成压力。
4. 天然橡胶需求分析
4.1 干胶下游
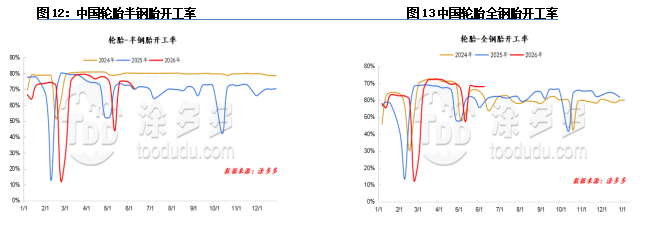
中国半钢胎的开工率为70%。中国全钢胎的开工率为68%。
本期企业整体出货情况平淡,库存水平增加。大多数国内轮胎企业尚未敲定月度定价政策,仅有少数企业启动了月度价格调整活动。大多数企业保持观望态度。国内终端需求整体疲软,继续拖累轮胎替换需求。一些企业表示出口订单减少,这可能进一步增加整体产销压力,加之原材料成本压力持续。一些企业预计开工率可能进一步下降。
4.2 浓缩乳胶下游
据了解,华北地区的手套厂开工率约为50%。政策干扰已消退,电商订单逐步恢复,带动企业开工率小幅回升。
然而,原材料价格仍然较高,使生产成本承压。目前,原材料和成品库存均较低,市场普遍预期原材料价格将进一步下降。大多数企业选择观望,计划在原材料价格回归合理区间后动态优化生产和运营安排。
据了解,温州的泡棉厂开工率约为40%。尽管部分原材料消耗已完成,但加工厂因无法接受高价原材料而受到限制,从而限制了整体产能的提升。
受消费者预期疲软等因素制约,成品价格调整节奏缓慢,订单不足和高成本的双重压力对工厂依然突出。随着原材料库存逐渐减少,一些工厂开始根据实际生产需求补充库存。
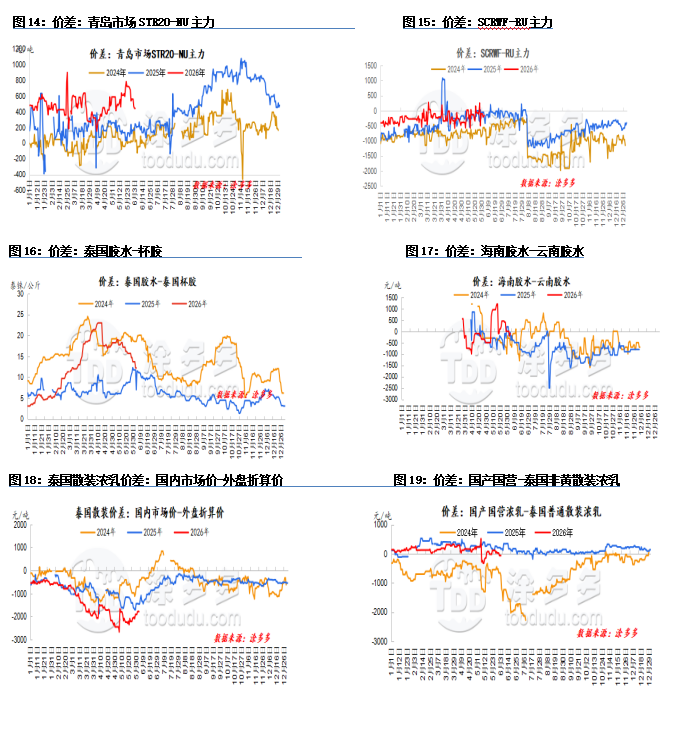
5. 天然橡胶 价差图表
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









