
Q1 2026天然橡胶市场
1. 天然橡胶市场价格回顾与分析
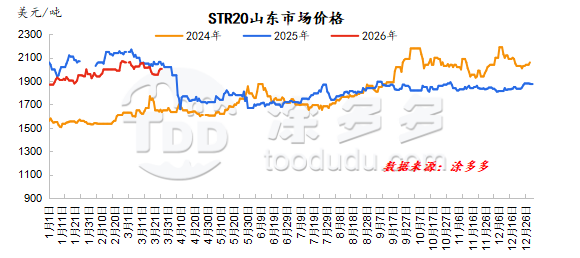
2026年第一季度,天然橡胶价格总体保持高位并波动。1月至2月,价格总体呈上升趋势,主要由于泰国从1月开始从高产期过渡到供应减少期。上游工厂补充库存,欧盟订单改善导致海外原材料价格上涨,成本上升压力强劲。同时,中国海南省在1月中下旬完全停止割胶,实际上结束了中国的国内供应。
全球橡胶原材料产量减少,提供了强劲的成本支持。进入2月,泰国产量逐渐进入季节性低谷,导致原材料采购价格和加工厂成本持续上涨,维持了成本支持。
2月中下旬的中国春节假期,随后下游复工复产,带回市场资金并推动商品价格全面上涨。天然橡胶也随之上涨,中国套利者积极增加仓位,导致天然橡胶价格强劲上涨。进入3月,橡胶价格呈现走弱趋势,但仍保持相对高位。
海外产区在3月逐渐进入淡季。尽管一些国内产区开始试割,但早期原材料供应的稀缺意味着国内产量无法满足当地加工厂的正常运营需求。贸易商继续主要依赖海外采购。
随着原材料供应的持续紧缩,海外原材料价格也保持上涨趋势,成本支持依然强劲。然而,随着国内新供应的预期临近,青岛港库存继续其季节性累积趋势,保持高总库存水平,对橡胶价格造成一定下行压力。在宏观层面,中东地缘政治动荡加剧,直接增加了合成橡胶原材料的成本,为天然橡胶提供了强劲的溢出支持。
2. 天然橡胶供应回顾与分析
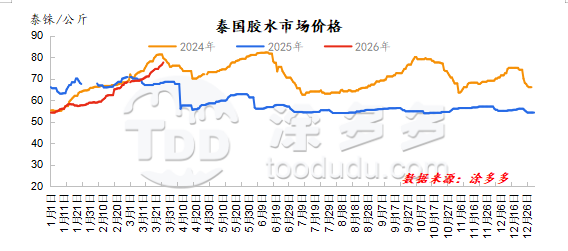
泰国:第一季度橡胶价格保持稳步上升趋势,预计这一趋势将突破过去三年的高位。1月,泰国北部的橡胶树开始落叶,标志着割胶季节的结束。泰国东北部预计将暂时保持割胶活动,工厂显示出日常橡胶收集量减少的趋势。然而,泰国工厂对烟片胶有补库存需求,导致乳胶分流,采购价格持续上涨。
欧盟需求改善,国内市场套利仓位增加,工厂订单改善也推动了杯胶价格上涨。2月,泰国北部和东北部大规模割胶停止,导致杯胶价格强劲。泰国南部北部的割胶逐渐停止,导致总产量收缩。工厂有补库存需求,导致乳胶供应短缺,价格持续上涨。
泰国工厂的原材料库存一般在2-3个月左右,较去年同期呈下降趋势,工厂发货计划在8/9月。3月,泰国产区处于季节性淡季,导致原材料极度短缺。一些乳胶加工厂提高价格以确保乳胶,导致乳胶价格大幅上涨,并推动整个地区的原材料价格环比上涨。
泰国工厂的原材料库存一般在2个月左右,低于去年同期。淡季期间工厂的成品库存普遍较低。中东地缘政治动荡,加上当地能源价格上涨和泰国化肥成本增加,增加了销售压力。目前,泰国橡胶产区处于年度供应的底部,预计北部的新橡胶供应将在4月初到来。
越南:1月,越南橡胶产区逐渐进入季节性淡季,导致原材料干含量下降,乳胶产量较高峰期显著减少,供应持续收缩。
受原材料产量减少和工厂囤积的支持,1月原材料价格保持高位,从月初的稳步上涨过渡到月底的高位波动期。2月,越南进入完全的割胶淡季,只有少数南部国有农场维持有限的割胶作业。
预计试割将在4月初开始,一些3L橡胶厂计划在4月中旬开始运营。到3月中旬,老挝的早期试割带来了一小部分原材料流入,缓解了当地供应短缺,但新橡胶供应的实质性增加尚未实现。
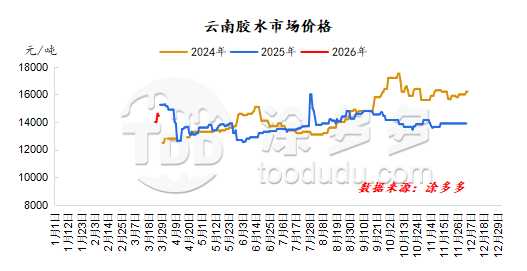
云南在1月和2月处于割胶淡季。进入3月,西双版纳在上半月经历了几场春雨,与橡胶树的生长周期相符。总体而言,树木生长相对良好,预计割胶将比往常提前5-7天开始。随着天气转晴,产区逐渐进入割胶阶段,尽管一些地区经历了干旱。总体而言,初期产量相对较低,已开始运营的加工厂的开工率有限。
一些橡胶加工厂尚未正式开始运营。月底,一些乳胶加工厂提高价格以购买乳胶,导致原材料采购价格略有上涨。预计泼水节后,产区的割胶面积和乳胶产量将显著增加。仍需继续监测产区近期的物候变化。
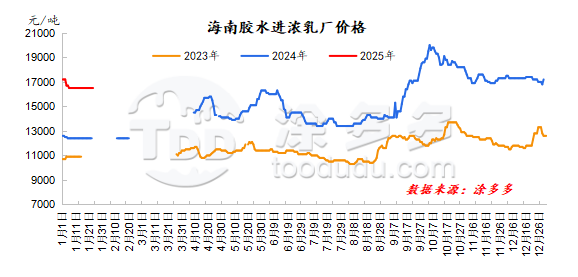
海南在第一季度处于割胶淡季。1月,海南未割胶的区域逐渐扩大,只有少数零星的橡胶种植园留在西线。一些南部地区继续割胶。
私人加工厂基本停产,而一些国有加工厂继续生产。到3月底,海南已完全停止割胶。进入3月,海南产区的橡胶树生长相对良好。虽然一些地区出现干旱和白粉病,但总体影响较小。
调查显示,3月下旬,陵水、保亭、乐东南部以及儋州和白沙西部的一些阳光充足地区开始割胶。然而,目前产量非常有限,原材料主要以杯胶形式收集,与正常季节性割胶预期一致。预计海南产区将在4月初开始大规模割胶。
天气预报显示,海南主要橡胶产区可能出现高温扰动,可能影响割胶作业。需要继续监测割胶初期的物候条件。
3. 天然橡胶进口回顾与分析
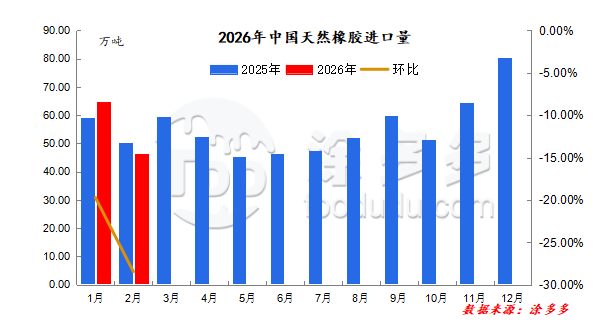
根据海关数据,2026年1月,中国进口天然橡胶(包括技术分类、乳胶、烟片、初级形态、混合橡胶和复合橡胶)64.5万吨,环比下降19.72%,同比增长9.61%。
1月,泰国北部和越南的生产从高峰期过渡到产量减少期,导致整体供应减少。工厂发货开始下降,随着国际需求改善,海外供应被分流,可能减少了运往中国的数量。
2026年2月,中国进口天然橡胶(包括技术分类、乳胶、烟片、初级形态、混合橡胶和复合橡胶)总计46.15万吨,环比下降28.46%,同比下降8.29%。
2026年1月和2月的累计进口量达到110.65万吨,同比增长1.36%。2月,东南亚产区进入产量减少的过渡期,导致整体供应环比大幅下降。
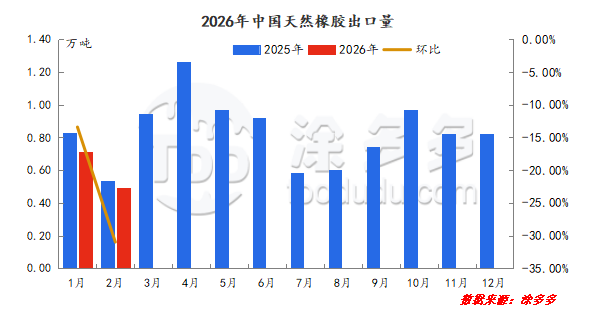
根据海关数据,2026年1月,中国出口天然橡胶(包括技术分类、乳胶、烟片、初级形态、混合橡胶和复合橡胶)总计7100吨,环比下降13.13%,同比下降14.28%。
4. 天然橡胶需求回顾与分析
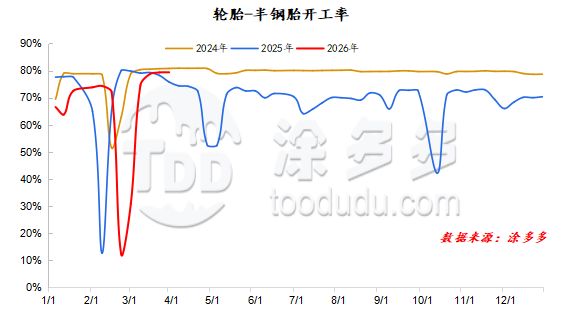
1月,对于出口欧盟比例较大的半钢胎制造商,外贸订单逐渐增加,导致一些公司在月内增加生产。然而,一些公司保持控制生产,导致样本半钢胎公司的开工率增加有限。
整个1月,半钢胎市场表现出明显的分层。在月初的十天内,整体定价政策不明朗,市场情绪谨慎,交易疲软,渠道补库存意愿较弱。月中后期,考虑到春节前的高峰期,市场补库存活动增加。
此外,东北、西北和内蒙古的寒冷天气,路面湿滑,增加了对雪地胎的需求,但整个1月的出货量相对较弱。2月迎来了春节假期,大多数公司因假期关闭,导致实际生产天数不足,拖累了开工率较上月下降。
春节前后,半钢胎出货表现强劲,支持了整体轮胎生产。在市场上,节前半钢胎出货高峰导致提前销售释放。节后,分销商采购谨慎,主要集中在补库存。集中出口订单导致生产恢复缓慢,导致国内市场短缺。
春节后,轮胎制造商从2月22日(农历新年初六)到2月24日(农历新年初八)逐渐恢复运营。到3月,大多数公司已恢复到高生产水平;加上传统的补库存旺季,国内外订单充足。为确保订单履行,公司积极安排生产,保持高整体供应水平。
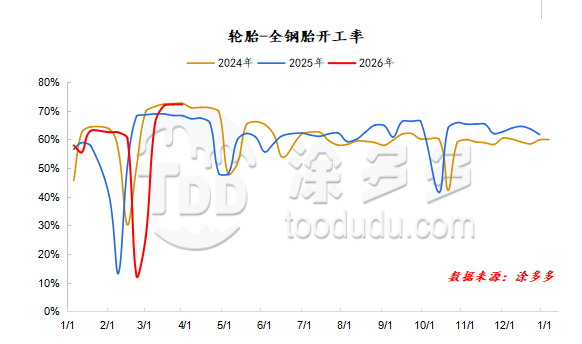
一月份,全钢轮胎处于季节性淡季,导致出货速度减缓,整体库存水平较高。为控制库存增长,一些样本公司实施了生产控制,拖累了运营率。市场关注现金回笼,进一步削弱了替换需求,导致交易疲软和现金回笼缓慢。尽管市场活动受到政策指导的影响,但大多数行业保持稳定。
二月份的春节假期持续了整个月,大多数公司放假,导致实际生产天数不足,与上月相比,样本公司的产能利用率下降。春节前后,全钢轮胎的出货速度缓慢。
假期过后,下游补库存活动增加,但整体出货量仍弱于一月。就市场而言,假期前全钢轮胎处于季节性淡季,交易疲软,关注现金回笼。假期后,随着市场重新开放和订单会的举行,交易逐渐恢复,但终端用户需求仍处于逐步恢复阶段。
春节后,轮胎公司从2月22日(农历新年初六)到2月24日(农历新年初八)逐步复工。进入三月,大多数公司的生产已恢复到高水平;加上传统的备货旺季,国内外销售订单充足,公司积极安排生产以确保订单交付,保持了较高的整体供应水平。
5. 库存
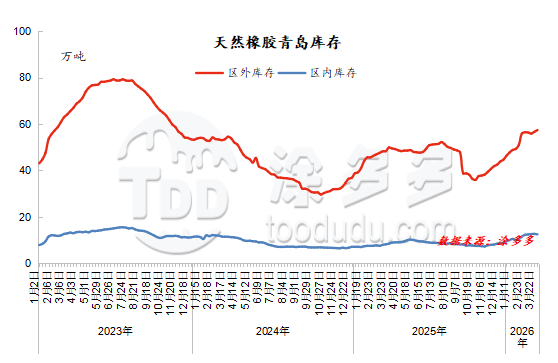
第一季度,青岛的库存总体上处于积累阶段,但三月下旬出现了轻微的去库存趋势。青岛的库存在一月份保持积累趋势。进口保持增长,而库存继续季节性积累。
终端市场保持平淡。轮胎公司在元旦前补充库存后,一月份集中消化现有库存,并进行小规模、低价补货,导致库存积累预期上升。二月份继续季节性库存积累,青岛的入库量远超出库量。假期期间,海外货物继续到港,假期后预计库存积累将继续。
三月初,青岛的库存主要在积累。春节期间,海外货物主要集中在港口到达和储存。随着海外生产逐渐进入淡季,假期后的到货量和入库量显著减少。假期后天然橡胶价格上涨超出预期,但下游补库存谨慎,总出库量保持低位。加上中东局势持续紧张,合成橡胶价格走强。
假期后轮胎公司复工增加了对天然橡胶的需求,导致青岛港仓库的出库量增加。虽然青岛港的整体库存积累有所缩小,但整体积累趋势未变。六月下旬,随着海外市场进入季节性低产季,青岛的库存开始下降,美元计价标准橡胶(TBR)的到货量保持在低水平。
轮胎制造商恢复高水平生产,并以较低价格补充原材料库存。一般贸易仓库的出库量超过入库量,导致青岛整体库存水平出现去库存拐点。
6. 市场展望
第二季度,国内外天然橡胶产区将逐渐进入割胶季。在高原材料价格的刺激下,橡胶农的割胶积极性有所提高,原材料产量预计将改善,导致成本支撑略有下降。在需求方面,第二季度是相对传统的淡季,采购节奏预计不会有太大变化,继续采取低买高卖的策略。
关于进口,第一季度的减产将导致第二季度进口呈下降趋势,但需监测这一下降的幅度。存在季节性库存减少的可能性,但总体而言,橡胶价格在第二季度将面临下行压力,逐渐触底。
我们的平台将数百家经过验证的中国化学品供应商与全球买家连接,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









