
2026年第三季度天然橡胶市场回顾与展望(9月21日)
2026年第三季度天然橡胶市场回顾与展望
1. 天然橡胶市场价格回顾与分析
2026年第三季度,天然橡胶价格整体呈现倒“V”型走势,且上涨趋势较为明显。7月份,橡胶价格维持窄幅波动,月末略有下滑。然而,进入8月份后,价格开始呈现上涨趋势,并持续至9月中下旬。达到峰值后,价格再次开始下滑。接下来我们将详细分析不同阶段的情况。
7月份,天然橡胶市场多空因素博弈加剧。国内开割季开始后,产量环比收窄,进口量略有增加,出口流通显著减少。全国库存延续去库存趋势,对价格形成阶段性支撑。下游制品企业以刚需采购为主,消费环比下降,终端需求短期回暖预期有限,维持窄幅调整为主基调。
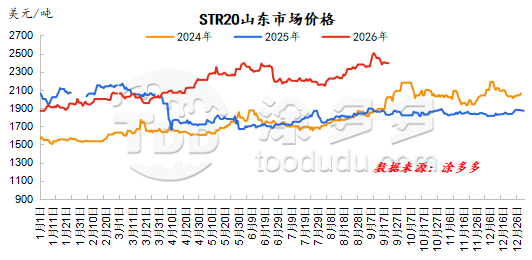
进入8月份,天然橡胶价格呈现震荡上行趋势。在原材料方面,季节性降雨扰乱了供应量。国内青岛库存呈现小幅去库存趋势,替代品顺丁橡胶价格上涨对天然橡胶形成一定支撑。加之原油市场强劲反弹以及宏观大宗商品氛围回暖,利好基本面因素在天然橡胶市场汇聚,推动价格大幅上涨。
这种上涨势头持续到9月中旬。一些产区频繁降雨使得胶水收购价格居高不下;然而,上游工厂高价采购意愿降温,杯胶价格承压下跌,成本支撑效应减弱,打压了市场看涨情绪。在现货市场上,套利头寸积极平仓抛售,实际成交价格走弱,下游买家仅在低价位刚需补货,支撑有限。随着前期看涨因素通过高价逐渐消退,橡胶价格进入下跌后的整理阶段。
2. 天然橡胶供应回顾与分析
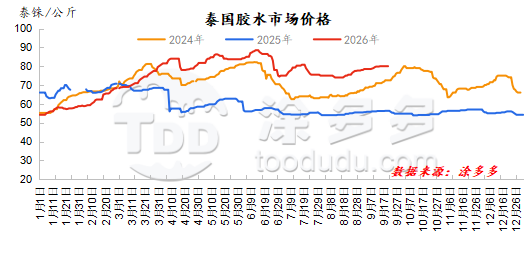
泰国产区:第三季度,胶水价格呈现“N”型走势。7月份,原材料波动较为明显。7月初,泰国部分地区遭遇强烈风暴天气,扰乱了整体割胶节奏。工厂和中间商囤货,导致原材料供应流通阶段性紧张,原材料价格在买盘推动下再次上涨。然而,随着泰国产区整体天气环比好转,新胶产量增加,加之假期效应,市场交易较为清淡。工厂对原材料采购意愿平淡,仅刚需小幅补货。结合供应增加的持续预期,原材料采购价格持续下滑。进入8月份,泰国原材料价格相对稳定。泰国南部和东北部均出现不同程度的降雨,扰乱了割胶,原材料供应缓慢增加。干胶工厂和中间商积极补货,原材料价格双向波动,但整体波动幅度有限。随着降雨增多,尤其是东北部降雨较大,原材料释放缓慢,干胶工厂高价采购意愿增强。
越南产区:第三季度,越南处于季节性高产周期。从不同月份来看,7月份,天气对越南产区的影响相对有限,产量逐步增加,加工厂压低原材料价格。胶水价格开始呈现小幅走弱趋势,但由于频繁降雨限制了原材料量的增加,加之国内产品订单持续增长,工厂对原材料的采购强度进一步加强。国内外价差拖累了对中国的出口,原材料报价在下跌后趋于稳定。进入8月份,降雨频繁,显著扰乱了白天的割胶作业,限制了原材料释放节奏。降雨扰动支撑了原材料价格,而高原材料价格使加工厂利润持续承压。降雨影响持续到9月中旬,天气好转后,割胶作业逐步恢复,整体产量恢复至正常水平,原材料价格小幅波动但总体保持稳定,成本支撑较为稳固。
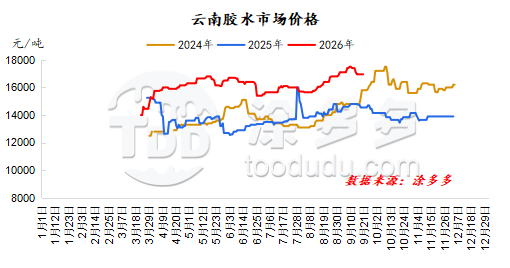
云南产区:第三季度,云南原材料价格呈现较为明显的上涨趋势。在7-8月期间,云南持续降雨减少了割胶天数,显著限制了原材料释放。当地加工厂开工率和产量同步下降,成品销售意愿增强。当天气好转时,当地加工厂为自身生产争取原材料的紧迫性凸显。长期降雨还影响了胶水质量,一些工厂对胶水的采购热情下降。然而,浓缩胶乳工厂为完成订单继续争夺原材料。进入9月份,产区降雨减少,胶水量逐渐增加。一些加工厂对当前价格的接受意愿较弱,导致市场报价混乱,高低价并存,但整体上涨趋势得以维持。随着现货价格回调,原材料也结束了上涨趋势,开始下滑。
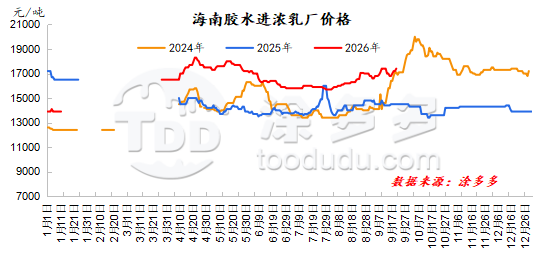
海南产区:第三季度,海南逐步进入季节性高产期,但阶段性降雨较为频繁,限制了原材料供应节奏。原材料价格整体呈现稳步上涨趋势。到7月中旬,随着天气好转,新胶量逐步恢复至正常水平,缓解了当地加工厂的原材料供应压力。同时,前期高原材料价格挤压加工利润,市场对原材料的竞争明显降温,原材料采购价格中心下移。进入8月份,海南逐步进入高产期,但月降水量显著增加,割胶天数较少。岛内整体原材料释放节奏较慢。在当地加工厂订单交付和补货需求的推动下,加之对产区持续降雨的预期,市场对原材料的竞价氛围持续升温,原材料采购价格中心多次创下新高。进入9月份,天气状况较前期有所改善,高价刺激了农户的割胶积极性,原材料量增加。
3. 天然橡胶进出口回顾与分析
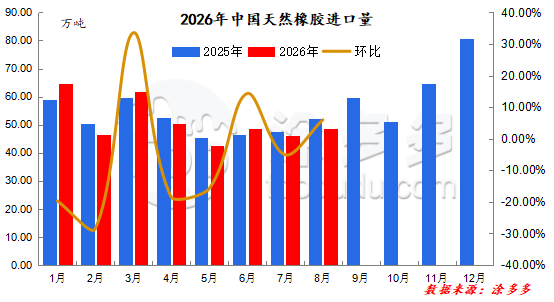
根据海关数据,2026年8月中国天然橡胶进口量为48.6万吨,环比增长5.96%,同比下降6.68%。2026年1月至8月累计进口量为407.58万吨,同��下降1.11%。
7月份,海外产区进入季节性供应增加期,但阶段性降雨扰乱了供应。中国市场处于下游轮胎淡季,工厂仅按刚需采购。套利头寸加仓意愿较弱,导致中国7月进口量环比小幅下降。
8月份,来自泰国、马来西亚、印尼等东南亚国家以及非洲的整体到中国的货量相对较低。然而,云南的替代种植配额开始到货,越南对中国的发货量自8月下旬起显著增加。中国8月进口量小幅增加,但增幅有限。
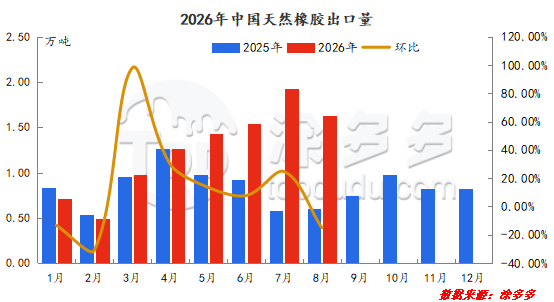
根据海关数据,2026年8月中国天然橡胶出口量为1.63万吨,环比下降15.1%,同比增长173.22%。2026年1月至8月累计出口量为9.94万吨,同比增长49.85%。
中国天然橡胶出口量绝对值相对较小,出口主要维持窄幅波动。
4. 天然橡胶需求回顾与分析
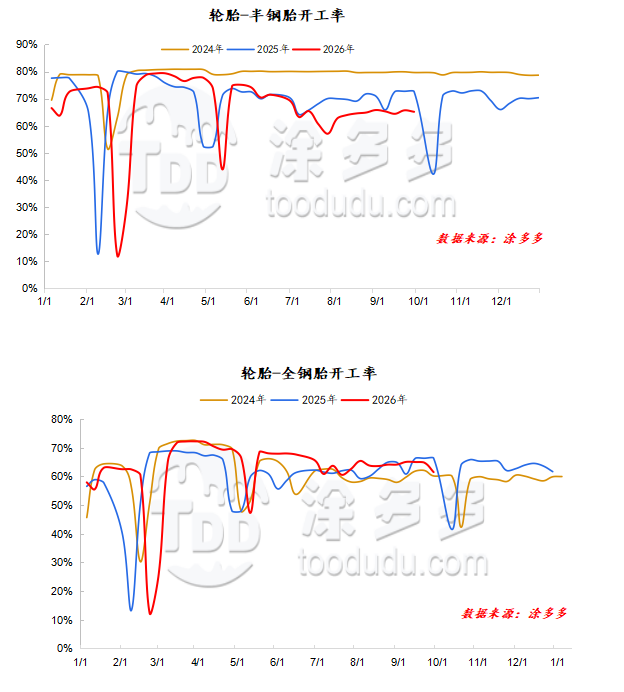
第三季度,半钢胎开工率维持“V”型走势,全钢胎走势相对平稳。7月份,受欧盟反倾销措施影响,半钢胎出口订单显著下降。全钢胎整体订单表现不及预期,大多数企业发货节奏放缓。加之原材料成本压力,样本企业实施生产控制和阶段性检修,拖累开工率呈现明显下降趋势。进入8月份,检修企业数量减少,随着半钢冬胎生产排产增加,一些全钢���企业为确保供应适度增产,开工率环比上升。然而,由于原材料价格高企对生产形成压力,企业生产压力加大,加之发货不及预期,行业整体继续实施生产控制,限制了开工率的提升幅度。9月份,轮胎企业开工率出现一定分化。半钢胎企业检修复工带动开工率回升,但大多数企业仍处于生产控制状态,限制了整体开工率的改善。对于全钢胎,一些企业检修复工提供了一定支撑,但整体开工率仍受限。
5. 天然橡胶库存回顾与分析
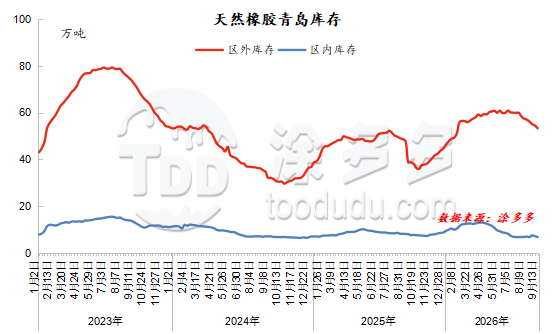
在第三季度,青岛的天然橡胶社会库存继续以去库存化为主要趋势。7月初,以美元计价的海外货物到港量略有减少,保税仓库入库量显著下降。下游轮胎企业维持生产控制和检修计划,随着对高价原材料的避险情绪上升,采购情绪仅限于小规模的刚性需求量。青岛港保持了小幅去库存趋势。临近月末,海外货物到港量季节性增加,推动了整体仓库入库量的上升。同时,下游企业的生产计划逐步恢复正常水平,随着橡胶价格下跌,轮胎企业的补库存热情有所提高。然而,由于成品出货缓慢,临时检修和生产控制现象仍然存在,限制了整体仓库提货量,导致青岛港现货库存开始出现轻微累积趋势。8月至9月,随着东南亚逐步进入割胶高峰期,青岛仓库入库量增加。随着天然橡胶价格屡创新高,下游企业主要消化早期库存,而贸易商的补库存和套利建仓买盘情绪强烈。
6. 市场展望
第四季度天然橡胶市场的核心逻辑是“刚性供应收缩+天气溢价”的支撑,但轮胎行业开工率压力和需求疲软限制了上涨空间。如果厄尔尼诺的实际影响兑现,橡胶价格中心可能进一步上移;如果东南亚降雨恢复且减产预期被证伪,天气溢价将迅速消退。总体来看,第四季度橡胶价格预计将保持宽幅震荡格局,中心可能高于第三季度,但上涨空间受下游吸收能力限制。
我们的平台将数百家经过验证的中国化工供应商与全球买家连接起来,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品,还是定制化采购服务,TDD-Global都是您值得信赖的首选。









