
炭黑月刊 - 202607期
炭黑市场分析
1. 炭黑市场分析
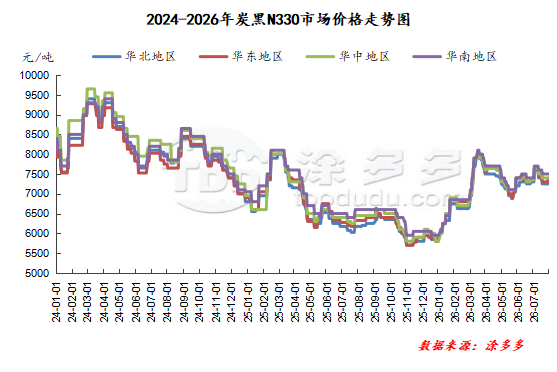
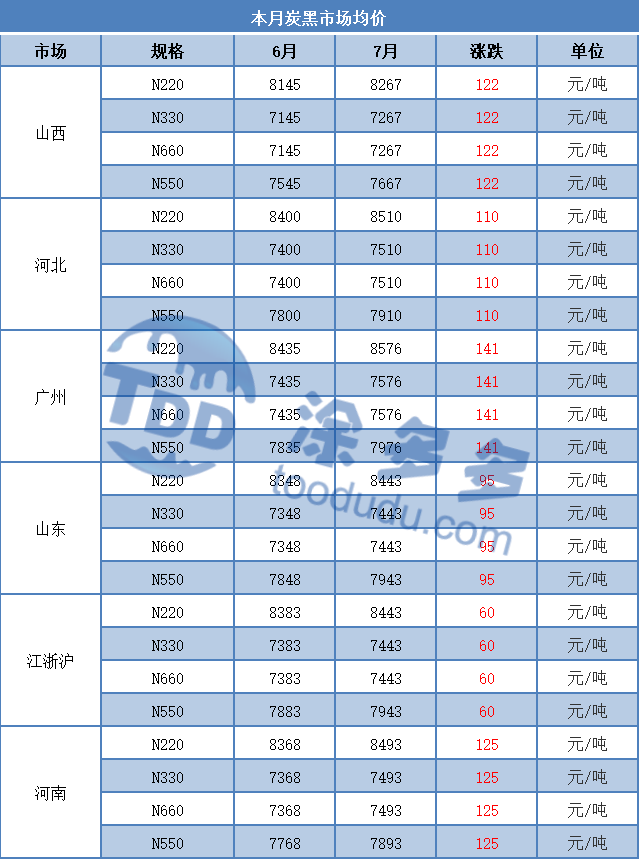
7月份,炭黑价格呈现小幅上涨趋势。截至7月29日,主流N330炭黑的月均价格为:山东7443元/吨;山西7267元/吨;河北7510元/吨;广州7576元/吨;浙江7443元/吨。
7月初,原料煤焦油市场新订单价格的下跌对市场产生了较大冲击。市场看空情绪浓厚,一些议价价格下降,导致市场大幅下滑。负面成本因素未变,下游轮胎企业处于低活跃期,轮胎市场开工率下降,新订单交易有限。终端市场观望情绪浓厚,在这些负面因素出现后,炭黑新订单价格表现疲软。
进入月末,原料煤焦油的招标价格呈现出涨跌互现的趋势,一些地区开始出现上涨。市场中出现了看涨情绪。此前,炭黑生产企业在议价中保持价格坚挺,导致低价位销售有限。
下游买家也采取观望态度,保持立场直到价格下跌。因此,在煤焦油价格公布后,炭黑企业在报价中也保持了价格的坚挺。这种积极的市场情绪影响了市场情绪,导致月末炭黑价格呈现上涨趋势。
市场预测:
展望8月,炭黑市场价格可能上涨。原料市场价格仍有进一步上涨的空间,为市场报价提供了成本支撑。此外,下游轮胎市场正处于谈判期,采购活动增加。在这些积极因素的支持下,炭黑的新订单预计将增加。
炭黑月均价格对比
上游原料市场分析
2.1 高温煤焦油市场分析
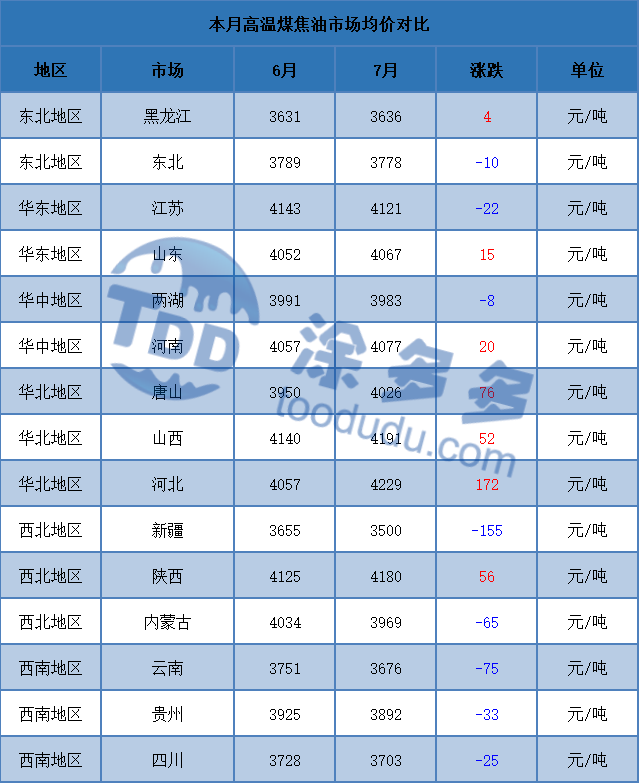
7月份,国内高温煤焦油市场呈现先跌后涨的趋势。自6月底以来,随着煤焦油价格的进一步上涨,大部分下游产品未能跟上,煤沥青市场也出现了动力不足的迹象。
下游采购情绪显著下降,导致7月份主要产区拍卖价格出现不同程度的下跌。即使在月中原油价格上涨,导致小油品和工业萘价格大幅上涨的情况下,由于煤沥青和炭黑等主要下游产品价格普遍下跌,市场仍以负面因素为主。因此,短期内市场预计将继续呈现下行趋势。
随着月末临近,炭黑的新一轮定价周期开始。随着第一轮焦炭价格下调生效,焦化厂的利润预期下降,导致部分焦化厂的生产积极性下降。这加剧了煤焦油供需紧张的局面。
受即时需求驱动,山西省率先出现反弹,随后西北和东北地区的新订单价格也开始上涨。煤焦油市场逐渐从弱转强,预计近期将迎来全面的价格上涨。
2.2 蒽油市场分析
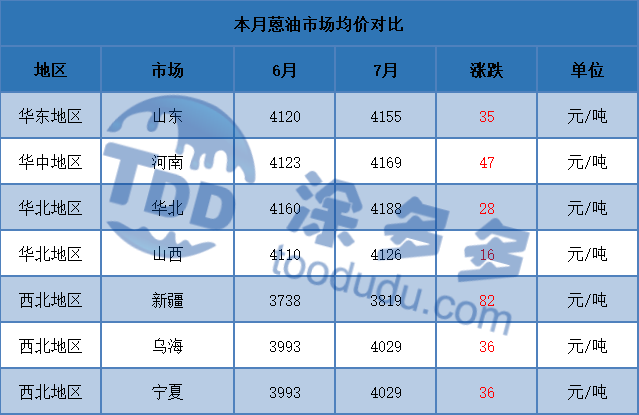
7月份蒽油市场走势与煤焦油类似。月初十天,高温煤焦油新订单价格进入下行趋势,对蒽油生产企业的情绪造成了下行压力。
下游炭黑企业大多规避利润风险,继续采取降价策略。蒽油加氢需求疲软,对蒽油市场的供需成本产生了负面影响。整体趋势可能呈现下行。进入月末,作为原料的高温煤焦油价格趋势在各地区有所不同。
山东价格下跌,而山西价格反弹。原料趋势的影响也导致本周蒽油价格在各地区出现差异。山东价格保持稳定,而山西的价格上涨潜力有所扩大。从供应端来看,蒽油产量略有增加,但供应的增加并不显著。
从下游需求端来看,采购主要由炭黑驱动。炭黑利润良好,市场报价坚挺,下游买家继续按需采购,降低了降价压力。在原料需求的推动下,蒽油市场整体保持坚挺。
炭黑行业利润统计
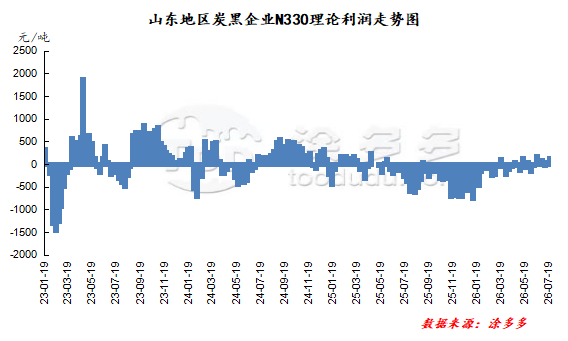
7月份,炭黑市场盈利。期间煤焦油市场出现了较为明显的下跌,成本对市场形成了让利。此外,随着月末山西价格的上涨,市场中看涨情绪显现。炭黑市场暂时稳定了报价,等待进一步的价格上涨。
因此,炭黑市场在此期间是盈利的。以山东的N330炭黑企业为例,7月份炭黑行业的理论平均利润率为54.83元/吨。
7月份市场开工率统计
1. 炭黑市场开工率分析
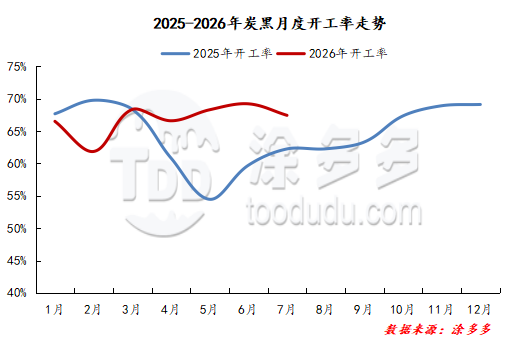
7月份炭黑市场开工率为67.43%,较上月略有下降。月初十天,华东地区一家工厂检修后恢复生产,其他地区的工厂也进行了检修,导致开工率有所变化。区域开工率相对稳定,但近期炭黑市场面临较大的出货压力。
一些大型工厂降低了开工率,导致市场活跃度下降。月末,一些小型工厂在该地区恢复正常生产,目前新订单正在谈判中。大型工厂大多正常运转,这在一定程度上拉回了炭黑开工率的增长。
2. 下游市场开工率分析
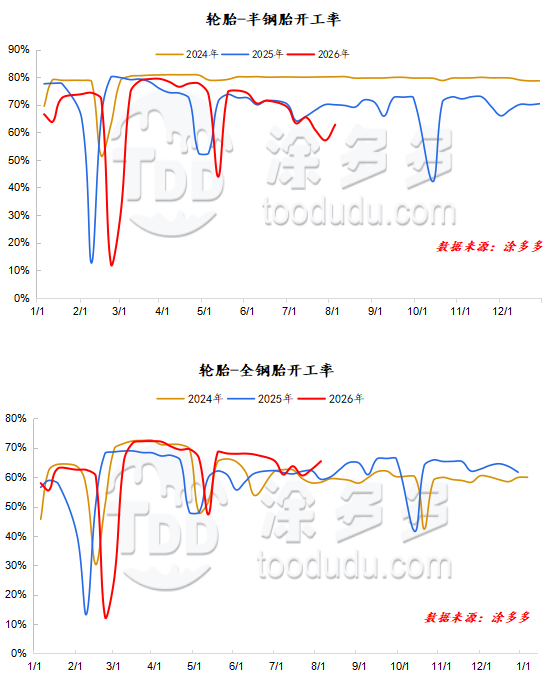
7月份,中国半钢胎的开工率为62%;全钢胎的开工率为63%。
从开工情况来看,7月份轮胎企业的开工率呈现出轻微的分化。全钢胎的整体波动有限,呈现出轻微的W型趋势。半钢胎的开工率与全钢胎类似,但下降更为明显。
月初,一些样本企业有检修计划,显著拖累了整体开工率。月中,轮胎企业的开工率出现分化,一些半钢胎企业有3-5天的检修计划,进一步拉低了开工率。
与此同时,一些此前进行过检修的全钢胎企业逐渐恢复正常生产,导致全钢胎开工率有所回升。月末,进行过检修的企业逐渐恢复生产,但许多企业订单表现疲软,出货缓慢。临时检修和生产控制措施仍在持续,限制了开工率的整体增长。
半钢胎:月初十天,轮胎价格保持稳定,一些制造商对某些规格提供促销,但对市场的影响有限。制造商的检修增加缓解了运营压力,销售价格与上月基本持平。
市场表现平淡,需求疲软,商家库存水平较高,仅为即时需求补货。进入月末,四季胎的整体市场仍然疲软。
中国南方许多地区的高温,加上夏季旅行的增加,导致区域市场交易量略有回升。在中国东北地区,一些贸易商已经开始补充雪地胎库存,备货周期比往年提前。
全钢胎:在此期间,制造商陆续推出销售政策,折扣约为2%。一些制造商延续了上月的政策,导致整个市场价格在本月呈现下降趋势。从市场来看,整体交易疲软,销售未达预期,表现出“淡季不旺”的特点。
一方面,终端需求未见显著改善;另一方面,市场普遍存在看空预期,导致经销商谨慎备货,并对工厂的定价政策持观望态度。目前主流市场价格保持稳定,但实际交易中仍有议价空间。
生产
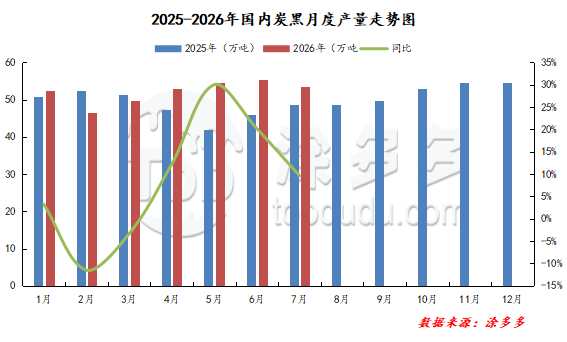
2026年7月中国炭黑产量预计为53.48万吨,较上月减少1.88万吨,环比下降3.40%。
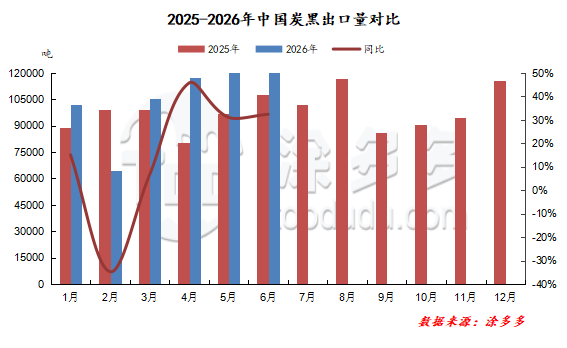
进出口数据及趋势图
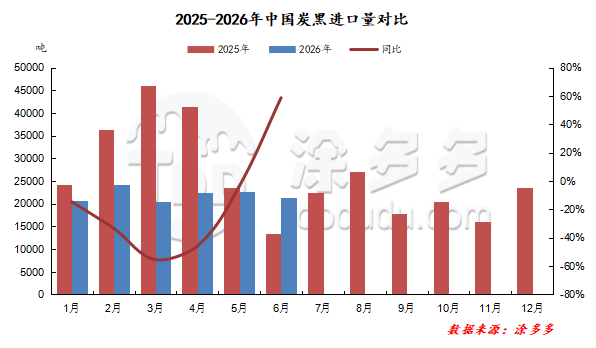
根据海关数据,6月份我国炭黑进口总量为2.13万吨,环比下降5.87%,同比增长58.79%。累计进口量达到13.2万吨,同比下降28.72%。
根据海关数据,6月份我国炭黑出口总量为14.27万吨,环比增长12.27%,同比增长32.36%。累计出口量达到65.95万吨,同比增加15.26%。
我们的平台将数百家经过验证的中国化工供应商与全球买家连接起来,促进透明交易、创造更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品,还是定制采购服务,TDD-Global都是您值得信赖的首选。









