
碳黑周报:碳黑的“坚挺”略显勉强(10月15日)
炭黑周报:炭黑“坚挺”略显勉强
1.1 炭黑市场价格分析
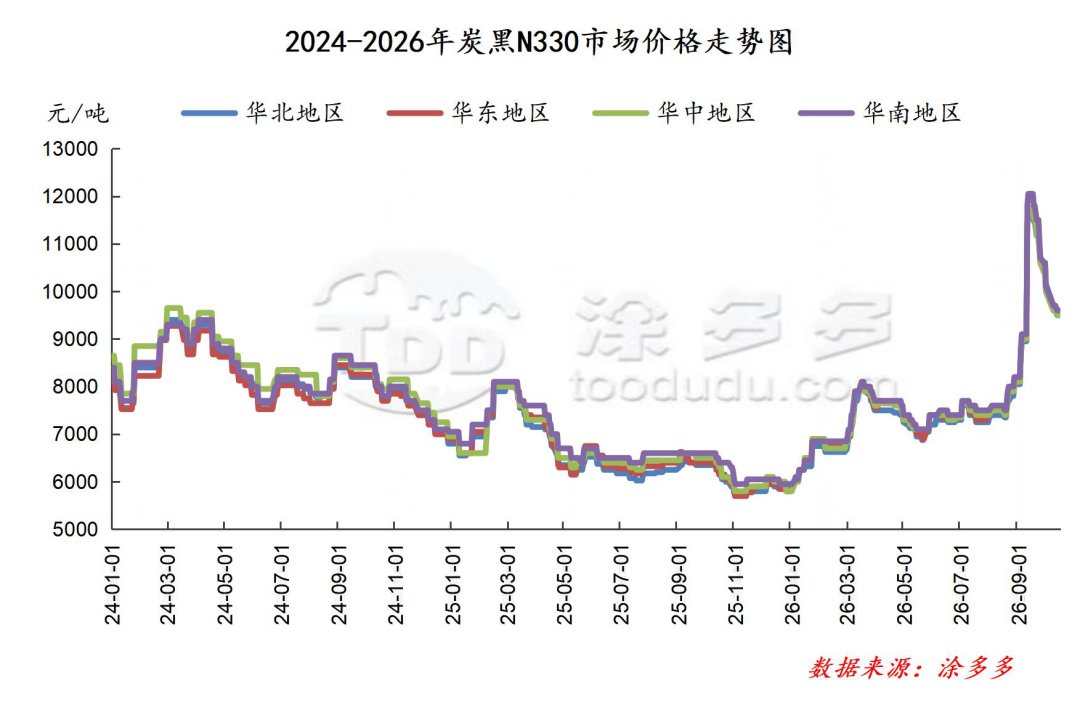
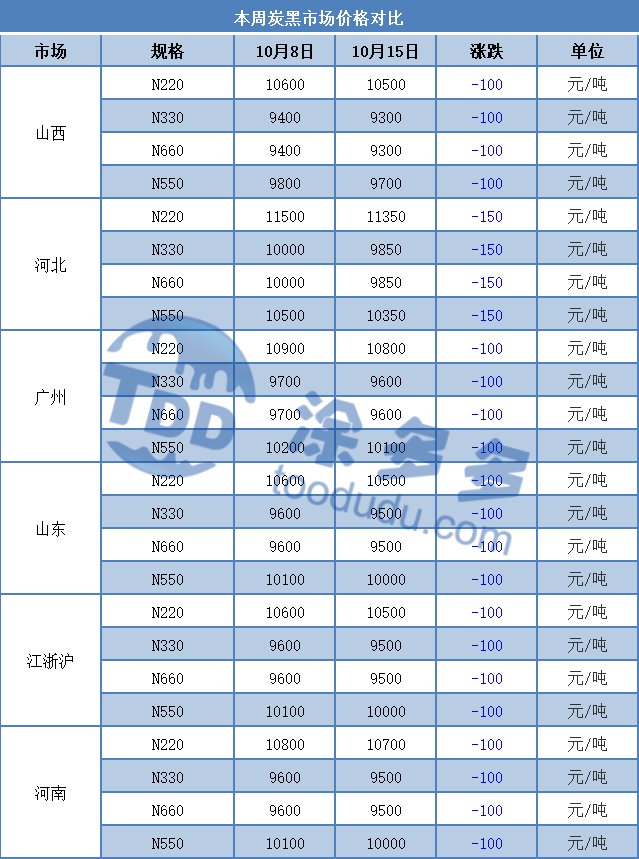
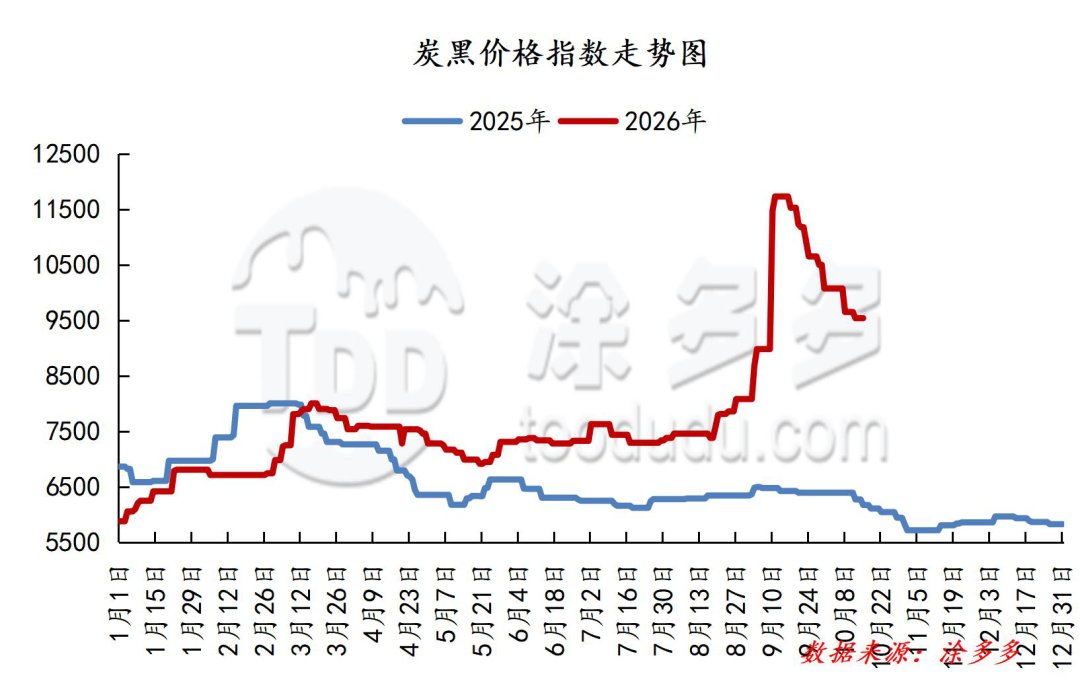
本周国内炭黑价格下行趋势暂时止步,市场整体运行平稳。截至本周四:山东区域9,500元/吨;山西区域9,300元/吨;河北区域9,850元/吨;广州区域9,600元/吨;浙江区域9,500元/吨。本周炭黑市场结束下跌趋势,新单价格保持坚挺。从原料端,本周部分区域煤焦油拍卖价格开始有上调趋势,成本端压力增加。不过,从需求端来看,轮胎企业开工率未完全恢复,采购仍旧谨慎。炭黑新单提价受阻,市场暂时呈现出坚挺但勉强的调整态势。
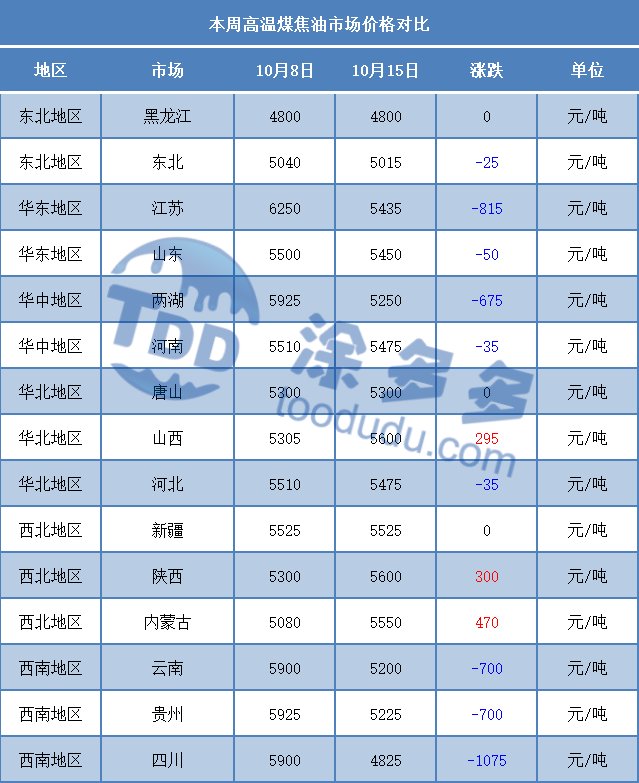
本周高温煤焦油市场由弱转强,步入上调通道。国庆假期后,前期的下行走势逐步企稳,市场出现企稳的信号。在需求端,下游工厂开始补库,采购需求回暖,深加工产品价格全线上调,利润回升进一步激活了原料采购热情。在供应端,部分地区刚性需求依旧强劲,煤焦油供需缺口犹存,供需紧张格局仍未改变。在多重利好因素持续释放的影响下,短期内预计仍将维持上行趋势。
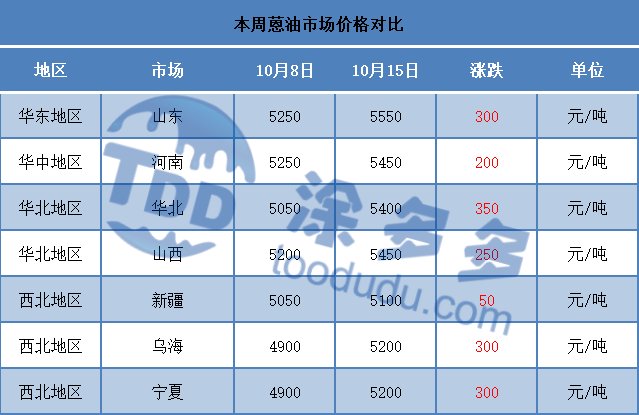
本周蒽油市场呈现明显的区域性分化,核心矛盾在于成本支撑分化与需求疲软并存。从成本端来看,高温煤焦油价格在不同区域走势分化,但上调趋势相对明显,直接影响蒽油厂家发货态度及提价意愿。在需求端,整体炭黑开工率处于低位,导致蒽油需求减少。各地下游采购节奏也受到当地煤焦油行情的影响,采购情绪出现分化。
展望下周,原料煤焦油市场新单上行势头明显,成本端承压显著。部分厂家暂时停报观望。不过,从需求端来看,轮胎企业的开工率逐步恢复,但采购仍显谨慎。炭黑新单提价同样面临压力,预计市场暂时呈现出坚挺但盘整的格局。
4. 炭黑行业N330利润分析
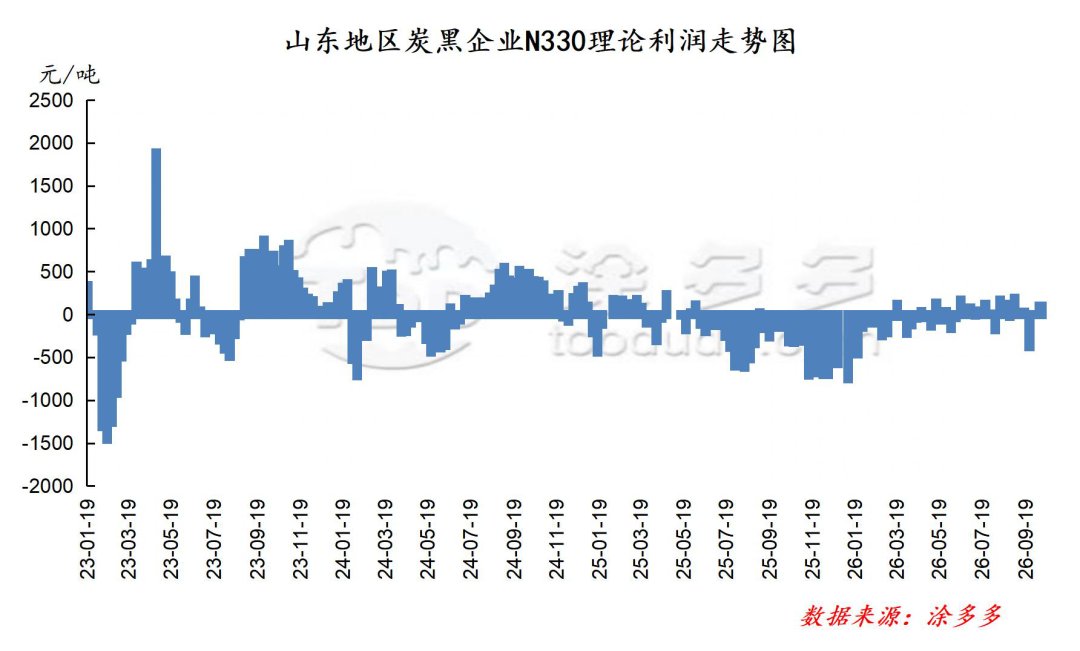
以山东地区为例,在原料煤焦油价格暂稳及炭黑新单价格持稳的影响下,炭黑市场理论利润暂保持稳定。截至目前,炭黑行业的理论周利润为每吨97.5元,与上期持平。
5. 本周市场开工率统计
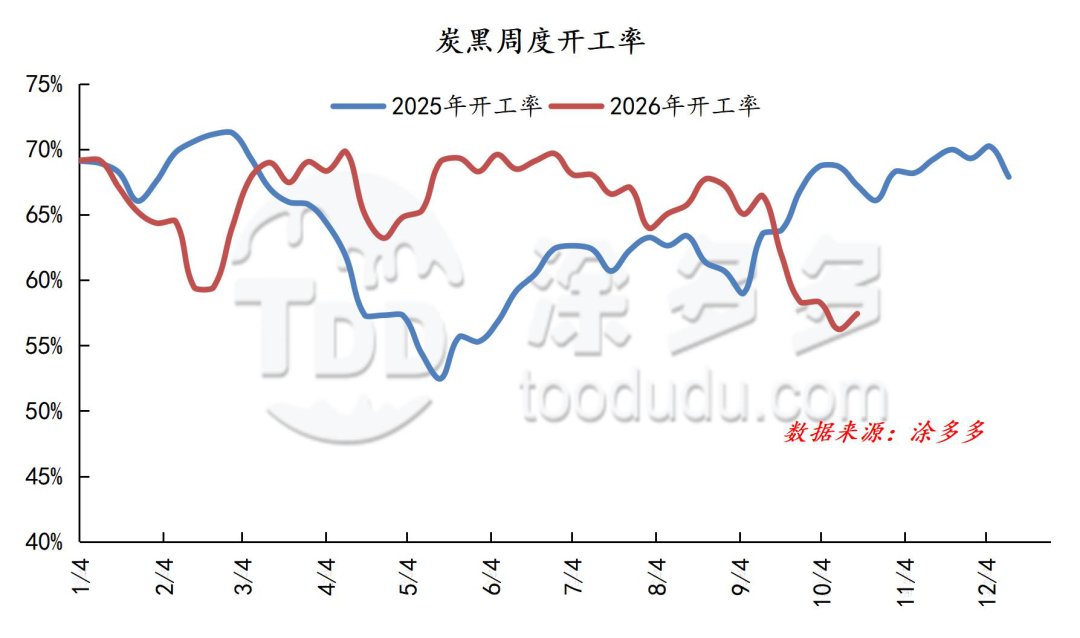
国内炭黑市场样本企业开工率为57%。
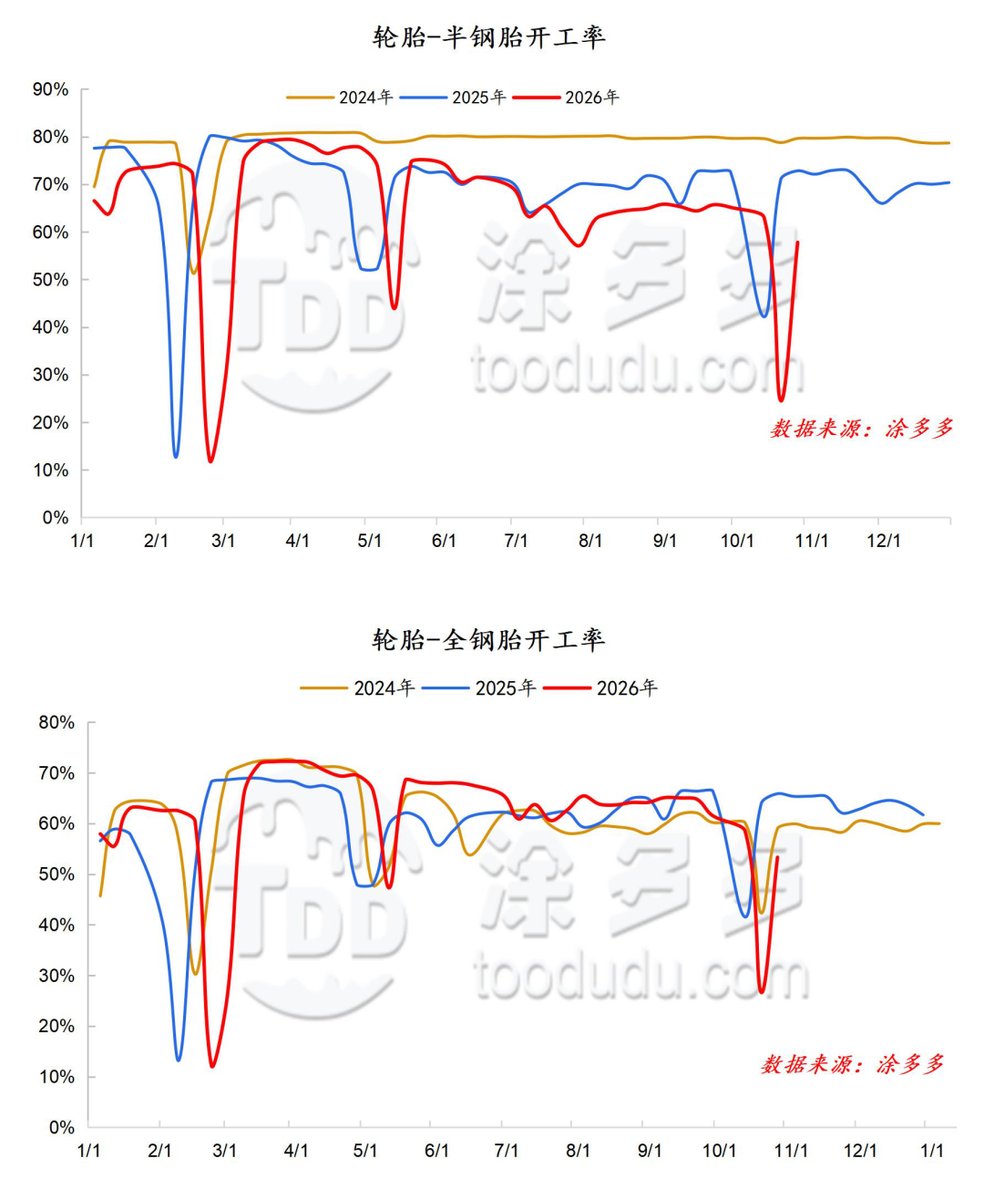
中国半钢胎开工率为58%。全钢胎开工率为53%。轮胎企业的检修设备逐步恢复生产,行业产量略有上升。但部分工厂仍实施限产控销政策,预计成品库存较前期有所增加。近期主要原材料价格下跌,但轮胎企业的综合成本压力仍较为突出,厂家的挺价意愿较强。渠道商谨慎,价格上涨执行面临较大阻力。
我们的平台将数百位经过验证的中国化工供应商与全球买家连接起来,促进透明交易、更好的商业机会以及高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品,还是定制化采购服务,TDD-Global都是您值得信赖的首选。









