
炭黑月刊-第202605期
炭黑市场分析
1. 炭黑市场分析
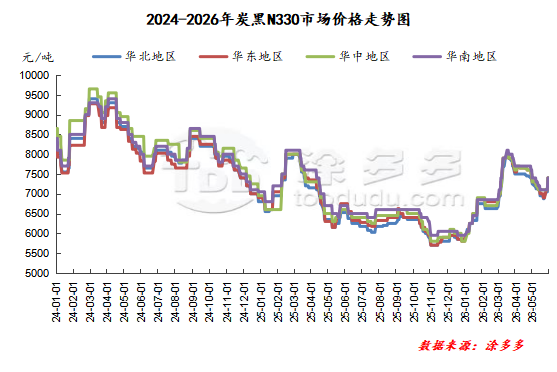
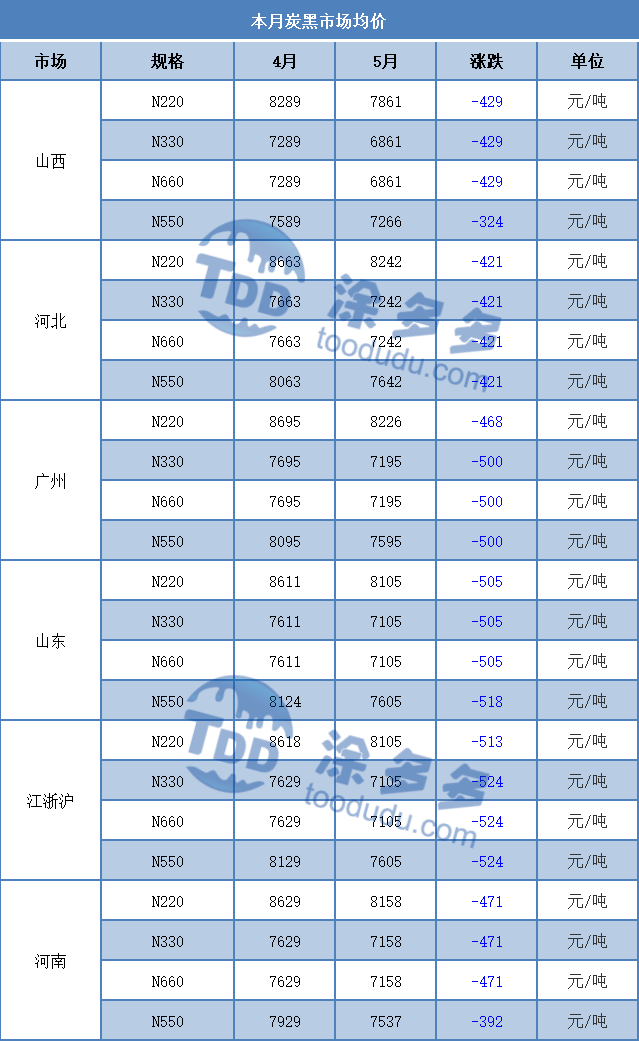
5月份,炭黑市场呈现出明显的“V”型价格走势。截至5月29日,主流N330炭黑的月均价格为:山东7105元/吨;山西6861元/吨;河北7242元/吨;广州7195元/吨;浙江7105元/吨。
本月煤焦油价格下跌,拖累了新炭黑订单的价格。下游买家议价意愿强烈,导致交易价格出现显著分化。
期间,各地多家主要生产企业完成检修并恢复生产,行业开工率和市场供应增加;但下游轮胎企业开工率下降,整体采购需求疲软,进一步压制了炭黑交易价格。月底煤焦油价格大幅反弹,受原材料成本增加的推动,炭黑市场报价随之上调,新订单价格进入上行通道。
市场展望:
展望下月,6月份炭黑市场价格可能延续5月底的上行趋势。随着5月底煤焦油价格的大幅上涨,炭黑新订单价格随之上升。这与下游轮胎市场月末和月初的新订单谈判期重合,使得上游厂家保持挺价态度,支撑市场谈判。在原材料煤焦油价格上涨的推动下,预计6月份炭黑新订单价格将有所增加。
炭黑月均价格对比
上游原材料市场分析
2.1 高温煤焦油市场分析
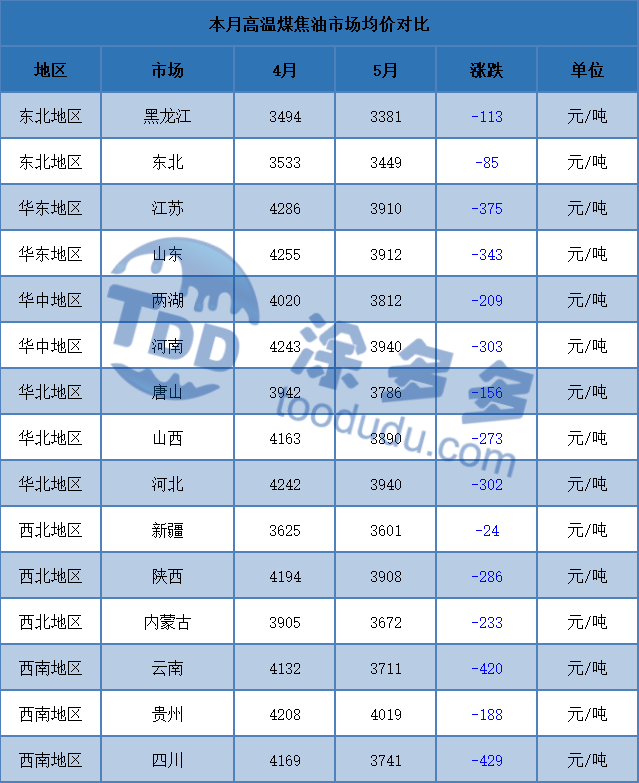
5月份,国内高温煤焦油市场呈现先跌后涨的趋势。月初十天,受下游工厂压力影响,价格持续下跌,尤其是炭黑厂失去挺价意愿,市场下行趋势逐渐明朗。然而,随着煤焦油价格的持续下跌幅度扩大,下游采购情绪开始回升。此外,随着检修季结束,下游行业整体开工率恢复,达到今年以来的最高水平,导致煤焦油需求强劲。
因此,市场上煤焦油库存压力迅速减少。从月中开始,煤焦油市场迅速反弹。在下游工厂高开工率的支撑下,下游采购情绪迅速恢复,市场利好因素增加,煤焦油市场进入上行通道。
月底,利好因素持续释放。受山西煤矿事故影响,高温煤焦油供应预计减少,进一步提振下游采购情绪,扩大市场价格涨幅。
2.2 蒽油市场分析
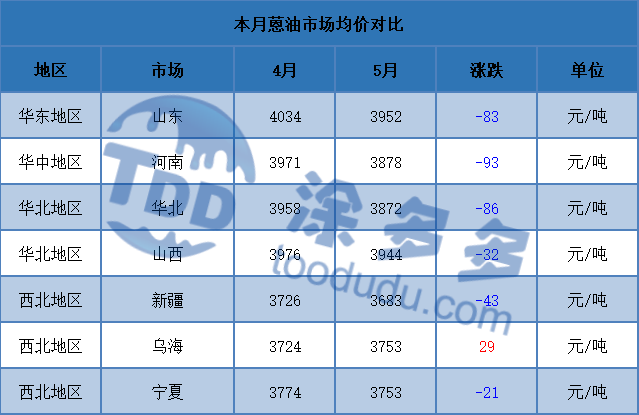
5月份,蒽油市场在下跌后也保持了反弹趋势。月初,原材料价格走弱,在一定程度上抑制了蒽油生产商的出货意愿。持货商不愿积极大幅降价。下游炭黑生产商持续对价格施压,实际成交量继续下降。月中,原材料煤焦油价格因地区差异而有所不同,总体抑制了蒽油市场的询盘。
实际蒽油价格继续下跌。在相对低价的情况下,下游采购情绪有所改善。月底,高温煤焦油价格强势反弹,蒽油生产商试探性地报出更高价格。下游炭黑生产商高负荷运转,对蒽油价格上涨的接受度较高。加上一些贸易商的补货意图,市场活跃。上下游因素的相互作用导致蒽油价格显著反弹。
炭黑行业利润统计
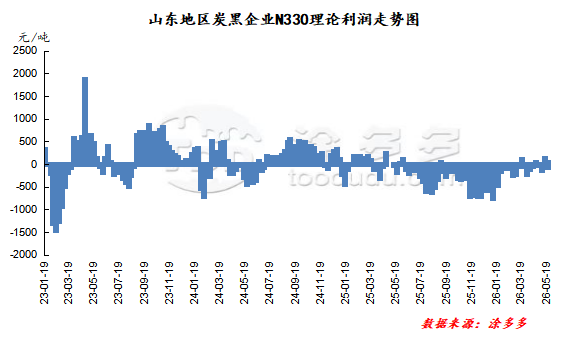
5月份,炭黑市场盈利。在此期间,原材料煤焦油价格进一步下跌,成本让利使炭黑市场利润空间扩大。以山东N330炭黑为例,5月份炭黑行业的平均理论利润为-6.125元/吨。
本月市场开工率统计
1. 炭黑市场开工率分析
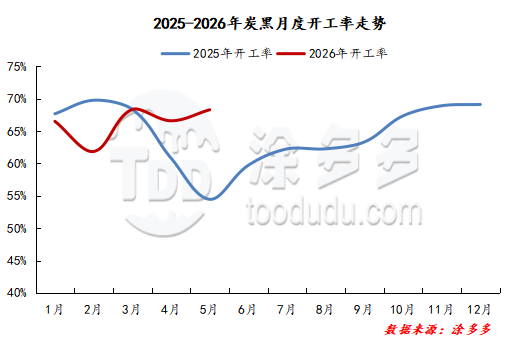
5月份炭黑市场开工率为68.29%,较上月略有增加。5月份,华东和华北部分大型工厂在检修后恢复生产,而山东和华东部分工厂进行了检修。大型工厂进行了计划性的生产线检修,导致5月份炭黑生产商的整体开工率有所提高。
2. 下游市场开工率分析
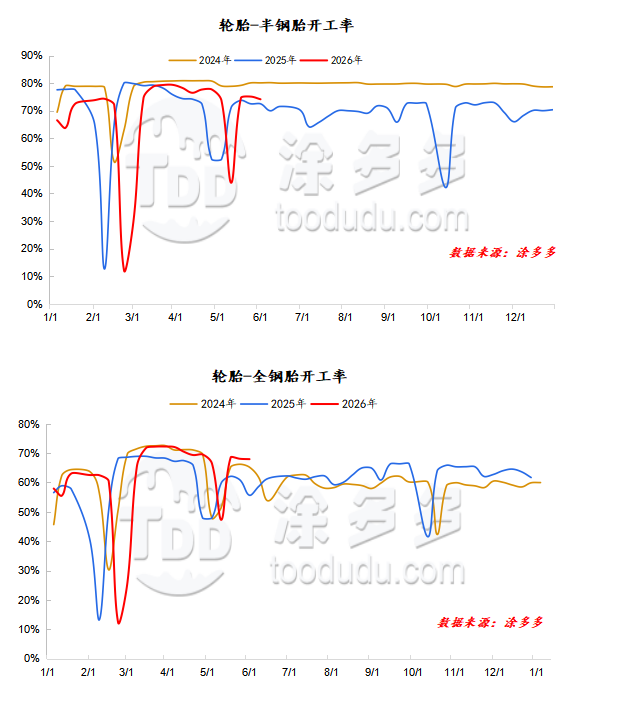
5月份,中国半钢胎生产商的开工率为68%;全钢胎生产商的开工率为64%。
五一假期期间,一些样本企业从5月1日至5日安排了检修,并于5月6日按计划恢复生产,这显著拖累了整体开工率。与去年相比,五一假期期间安排检修的半钢胎企业的检修天数变化不大。
随着五一假期结束,进行检修的样本企业在5月6日左右逐步恢复生产。出口订单表现良好,加之成品库存水平较低,大多数企业迅速恢复生产。截至目前,完成检修的半钢胎生产商生产逐步恢复,开工率略有上升。
然而,一些企业仍在积极控制生产,限制了增幅。全钢胎生产商的检修天数明显少于去年同期,导致同比数据出现分化。随着五一假期结束,进行检修的样本企业在5月6日左右逐步恢复生产。出口订单表现良好,加之成品库存水平较低,大多数企业迅速恢复生产。截至目前,由于部分样本企业的检修停产,全钢胎生产商的整体开工率有所下降。
半钢胎:尽管月初有五一假期,但终端需求并未显著提升。渠道经销商专注于消化现有库存,补货意愿较弱。假期结束后,半钢胎市场交易平淡。终端用户的替换需求依然疲软,没有改善迹象。
经销商库存水平较高,对销售造成了较大压力。渠道补货意愿普遍较弱,实际成交价格相对稳定。
目前,国内半钢胎市场需求疲软,下游商家采购意愿较弱。补货多以即时需求为主,整体市场成交量不足。此前缺货的规格逐渐补齐,市场供应逐步充足。终端市场以较慢的速度消化库存,市场总体稳定,没有显著的利好因素推动价格上涨。
全钢胎:月初五一假期期间,物流受限。加之部分企业月初定价政策的不确定性,市场情绪谨慎。一些产品涨价后销售放缓,终端用户仍在消化此前低价囤积的库存,对购买高价商品热情不高。进入5月中旬,市场氛围愈发低迷。
厂家提价后,一级经销商销售高价库存面临困难,导致被动销售局面。二级及以下经销商仍持有此前的低价库存,终端销量持续低迷,他们对补充高价新货的意愿较低。此外,有报道称一些品牌通过返利激励一级经销商完成采购目标,这进一步加剧了其他品牌经销商的观望态度。
短期内,一级经销商将根据自身库存结构灵活调整售价,而二级及以下市场的成交价格将保持稳定。目前,国内全钢胎市场整体氛围较为疲软,下游补货活动较少,主流市场交易依然低迷。终端运输行业需求疲软,渠道去库存速度缓慢,市场供应流通不畅,行业观望情绪浓厚,市场局面难以显著改善。
生产
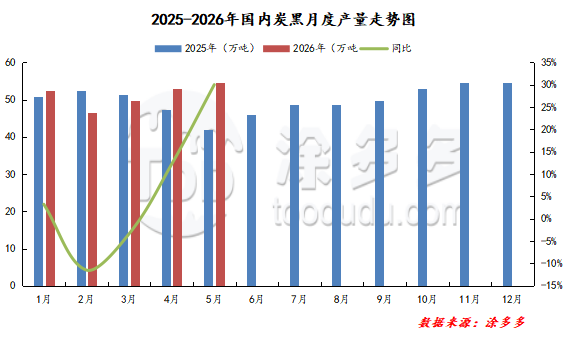
预计2026年5月中国炭黑产量为54.62万吨,较上月增加3.04%(1.61万吨)。
进出口数据及趋势图
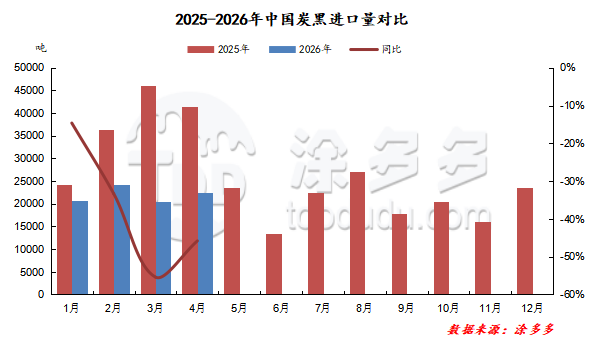
根据海关数据,我国4月份炭黑进口总量为2.24万吨,环比增长8.99%,同比下降45.82%。累计进口量为8.8万吨,同比下降40.63%。
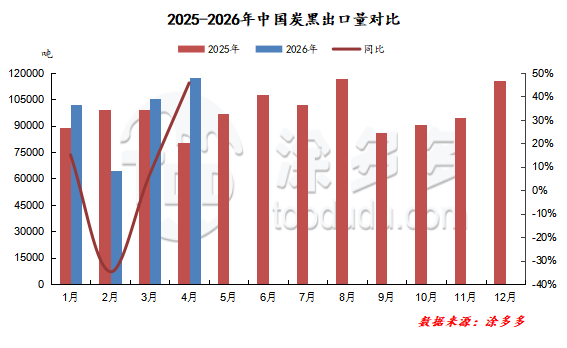
根据海关数据,我国4月份炭黑出口总量为11.74万吨,环比增长11.22%,同比增长45.70%。累计出口量为38.97万吨,同比增加6.07%。
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









