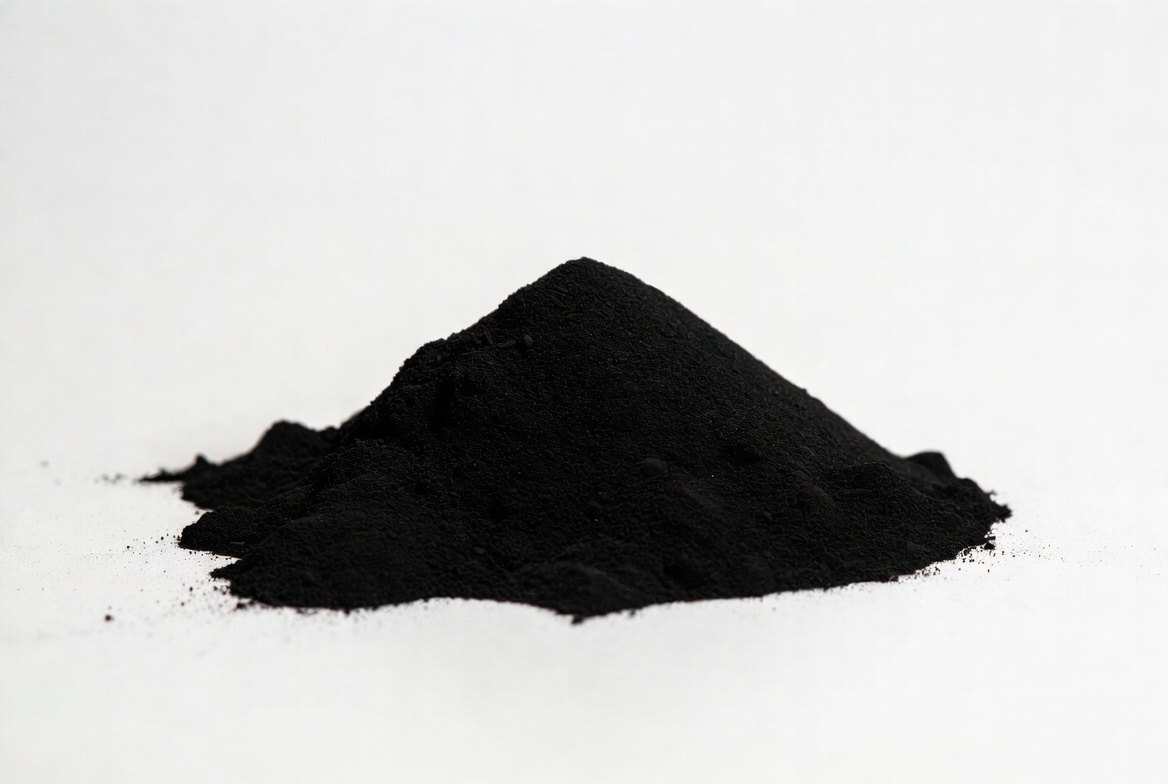
炭黑周报:价格下跌中,短期内难以回升(11月12日)
2026年11月13日
TDD-全球
9883
指南
亮点速览
本周国内炭黑市场在主要地区出现价格下滑,受煤焦油原料价格下降及下游需求疲弱等利空因素影响,特别是轮胎制造领域需求疲软。价格指数显示出下行趋势,而在持续的谈判压力下,理论利润空间仅得到微弱缓解。煤焦油和蒽油等原料市场同样因利空情绪积累和交易动力不足面临下行压力。炭黑及其下游应用的开工率在需求疲软的情况下小幅波动。行业前景显示短期内改善空间有限,采购方依旧采取刚性采购策略,给交易带来压力。TDD-Global继续将全球经过验证的供应商和买家联系起来,促进化工行业的强大合作关系。
炭黑周报:下降趋势开始,短期内反弹可能性不大
1. 炭黑市场分析
1.1 价格分析
本周国内炭黑价格略有下降。截至周四,山东地区价格为每吨9200元;山西为9100元;河北为9500元;广州为9400元;浙江为9300元。
本周国内炭黑市场新订单交易价格有所下降;空头因素较强,整体交易情绪疲软。原料煤焦油新订单谈判价格下跌,成本支撑减弱,进一步对区域新订单谈判产生压力。下游轮胎终端需求疲软;开工率下降后,采购积极性减弱,购买仅限于刚需,新订单交易压力大。总体来看,成本走弱和需求萎缩是主因,短期内炭黑的弱势格局难以改变。
1.2 价格指数分析
根据TOODUDO估算,截至11月12日,炭黑价格指数为9283,比上一周期下降了21。
2. 原料市场分析
2.1 煤焦油周均价
本周国内高温煤焦油下降趋势更加明显,价格中心持续下移。近期下游客产品价格不断下跌;深加工企业面临亏损,吸收高价原料的能力显著减弱,压价情绪增加。空头因素不断累积;在成本与需求双重挤压下,煤焦油市场本周已难以上行,正式步入下行通道,谈判中心价格不断下移。短期内,随着空头因素持续消化,市场看跌情绪仍占主导;下游购买放缓,煤焦油预计将延续下跌趋势,目前尚未出现止跌信号。
2.2 蒽油周均价
本周国内蒽油新订单价格有所下降,整体交易情绪低迷。在原料方面,高温煤焦油新订单价格多呈下降趋势;成本支撑显著减弱,限制了蒽油的出货量,使得生产商缺乏信心维持价格。
生产商目前报价较弱,多数处于观望状态,等待终端购买情绪明朗后再积极报价。下游炭黑利润受到压力,继续压制原料价格;压价意愿强烈,购买仅限于刚性需求,实单跟进有限。总体来看,成本下降与需求方的价格压力一致;短期内蒽油预计仍将偏弱运行,价格中心可能进一步下移。
3. 炭黑市场展望
下一周期,原料下降趋势难以停止,招标价格持续下滑,空头情绪明显;炭黑新订单价格小幅回落,下游购买维持小批量和现货采购的刚性需求为主,交易压力增大,新订单谈判持续疲软。
4. N330利润分析
以山东为例,原料煤焦油招标价格大幅下降,炭黑新订单仍在谈判中;炭黑价格目前仅小幅下跌,因此理论上的炭黑利润在账面上有所上升,但谈判趋势仍呈下降,炭黑市场的亏损比例后续将进一步扩大。截至目前,行业每周理论利润为每吨-302.5元,比上一周期增加了70.5元。
5. 开工率统计
5.1 炭黑开工率
抽样的国内炭黑企业开工率为59%。开工率呈下降趋势:终端需求下降,导致出货压力较大;生产商积累了库存,有些减少了负荷,从而拉低了开工率。整体来看,炭黑开工率窄幅波动,略有下滑。
5.2 下游开工率
中国半钢胎开工率为64%,全钢胎开工率为60%。本周期抽样的轮胎厂家排产情况各异;部分地区的环保因素抑制了生产,而其他地区根据国内外订单灵活安排生产,整体轮胎开工率窄幅波动。
我们的平台连接了数百个经过验证的中国化工供应商与全球买家,促进交易透明度、商业机会和高价值合作。无论您是在寻找大宗商品、特种化学品,还是定制采购服务,“TDD-Global”都是您可以信赖的首选。
2026年01月29日 15:29:52
2024年08月21日 14:42:51
2024年08月21日 14:28:52
2024年08月21日 14:20:10
2024年08月21日 15:01:27