
炭黑每周市场趋势
炭黑市场分析
1.1 炭黑市场价格分析
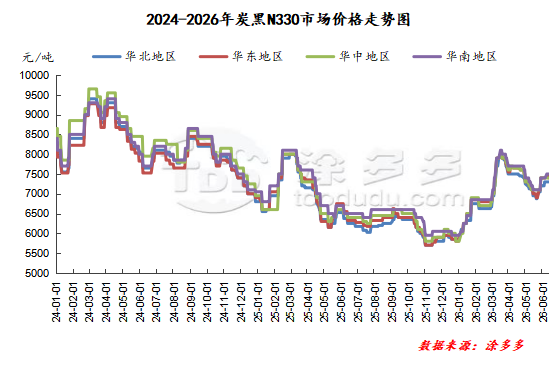
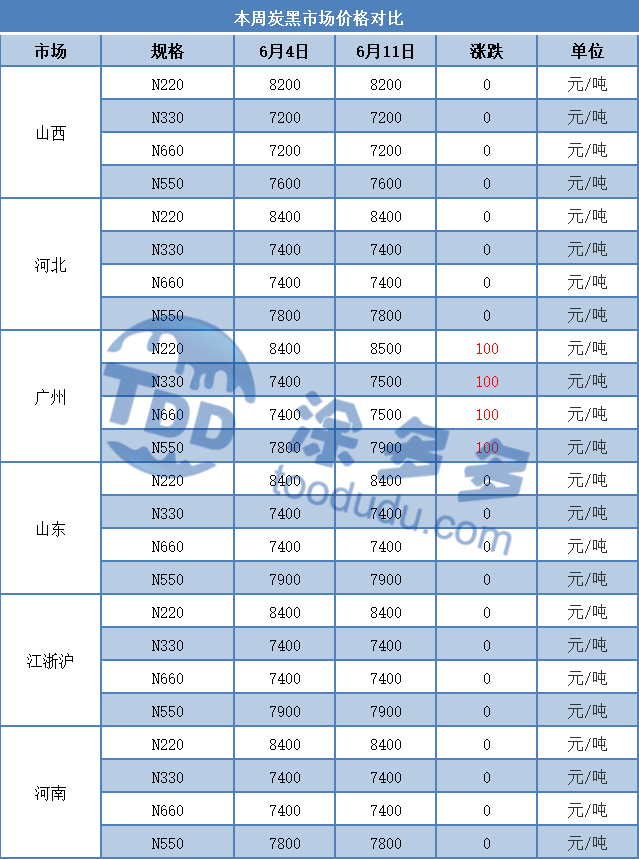
本周国内炭黑价格在大多数地区保持基本稳定,仅少数地区出现小幅上涨。截至周四,价格为:山东7400元/吨;山西7200元/吨;河北7400元/吨;广州7500元/吨;浙江7400元/吨。
本周,由于原料煤焦油招标屡次失败,市场情绪转为看跌。煤焦油价格未来下跌趋势明确,成本支撑减弱,谈判压力增加。下游买家大多采取观望态度,目前尚无显著实际交易。市场缺乏新订单的指导,进一步价格下跌的预期可能较强。
1.2 炭黑市场指数分析
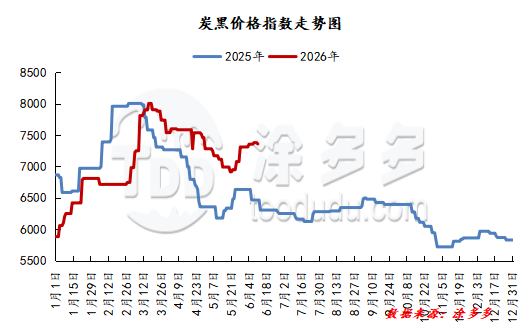
根据涂多多数据,截至6月11日,炭黑价格指数为7359,较上一期增加49。
2. 原材料市场分析
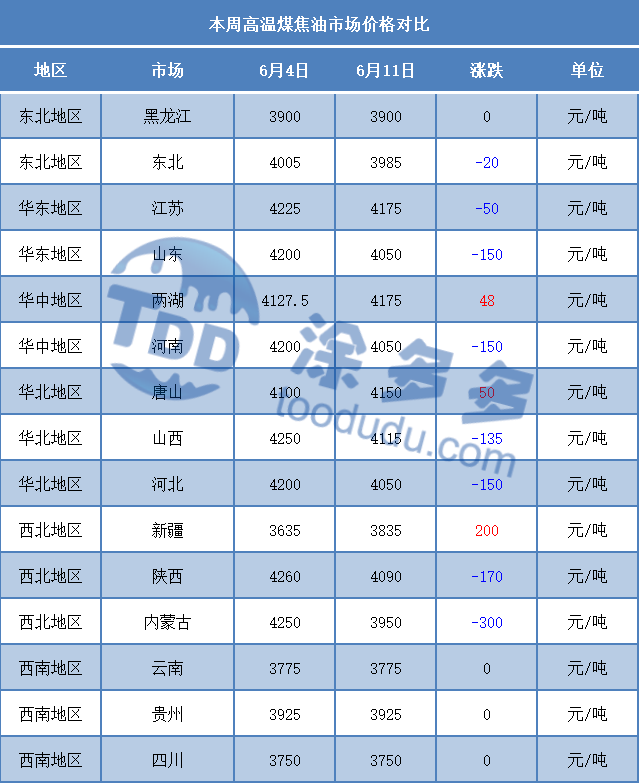
2.1 煤焦油周均价分析
本期国内高温煤焦油市场价格走势不一,市场整体呈现观望态势。由于流拍次数增加,看跌情绪逐渐加重。
自上周以来,煤焦油市场表现出上涨压力,下游采购情绪下降。本周,下游深加工产品新订单价格主要下跌,表明下游产品已无法传递成本压力。市场中的负面因素逐渐显现,煤焦油市场进入下行趋势。
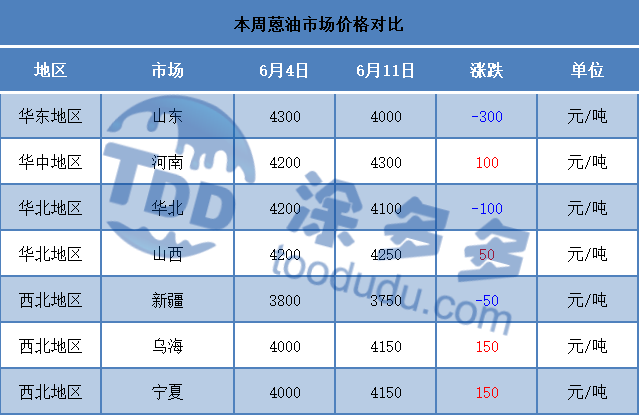
2.2 蒽油周均价分析
本周国内蒽油市场价格走势不一。周初,高温煤焦油原料的新订单价格尚未发布,导致蒽油市场参与者缺乏指导。持货方报价意愿较弱。下游炭黑买家未积极询价,降价情绪逐渐加重。
由于高温煤焦油招标屡次失败,蒽油持货方情绪略显看跌,报价意愿不足,许多人观察原料和下游市场情绪。炭黑新订单缺乏上涨动力,降价情绪强烈。短期内,蒽油市场仍然疲软。
3. 炭黑市场预测
展望下期,原料煤焦油价格预计将显著下降,市场普遍看跌情绪浓厚。下游采购活动低迷,观望态度强烈。此外,终端需求下降,市场中看跌因素明显。预计下周炭黑新订单将继续下降。
4. 炭黑行业N330利润分析
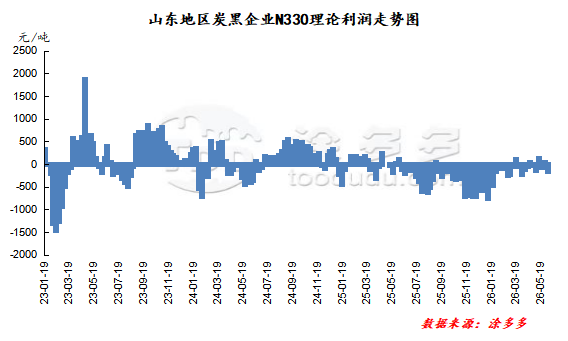
以山东为例,原料煤焦油市场价格跌幅扩大,炭黑新订单价格略有下降。实际订单目前正在谈判中,预计进一步下降,导致炭黑市场持续亏损。
截至目前,炭黑行业理论周利润为-32.5元/吨,较上一期增加132.5元/吨。
5. 本周市场开工率统计
5.1 炭黑市场开工率分析
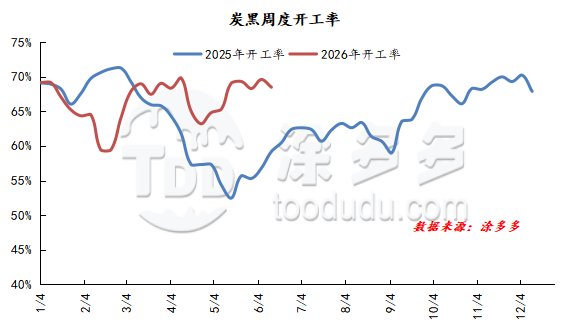
国内炭黑市场样本企业开工率有所下降并调整。华东地区部分大型工厂降低了开工率,而西北和山东部分小型工厂仍在检修中。受市场发货压力显著影响,一些企业仍预计开工率进一步下降。
5.2 下游市场开工率分析
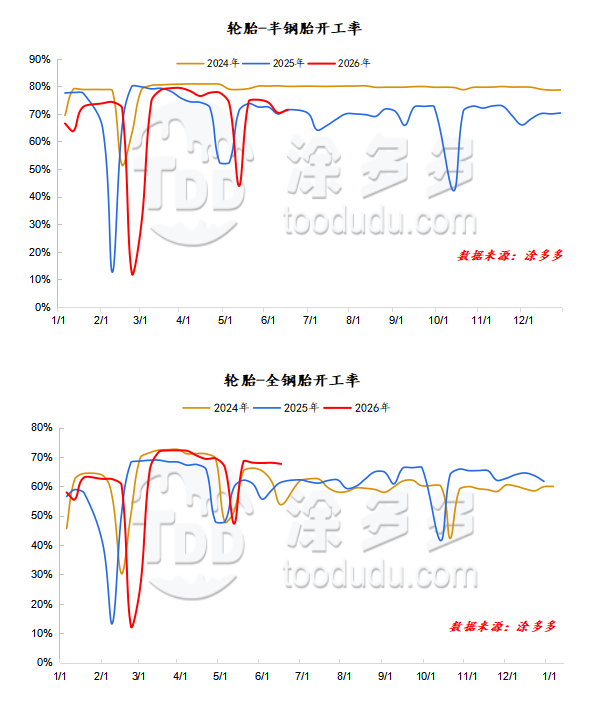
中国半钢胎开工率为72%。中国全钢胎开工率为68%。
期间,样本半钢胎生产企业逐步恢复生产,开工率逐步提高。然而,外贸订单不足,加之整体出货量未达预期,导致部分企业减产,限制了开工率的整体提升。
全钢胎生产企业面临生产和销售压力上升,同时原材料成本持续存在。一些企业控制经济型产品的生产,实施灵活减产或检修安排,拖累了全钢胎生产企业的开工率。
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、创造更好的商业机会以及高价值的合作关系。无论您寻找的是大宗商品、特种化学品还是定制采购服务,涂多多全球都是您值得信赖的首选。









