碳黑周报:谨慎情绪占主导,碳黑价格依然坚挺(10月22日)
炭黑周报:谨慎情绪占主导,炭黑价格保持坚挺
1.1 炭黑市场价格分析
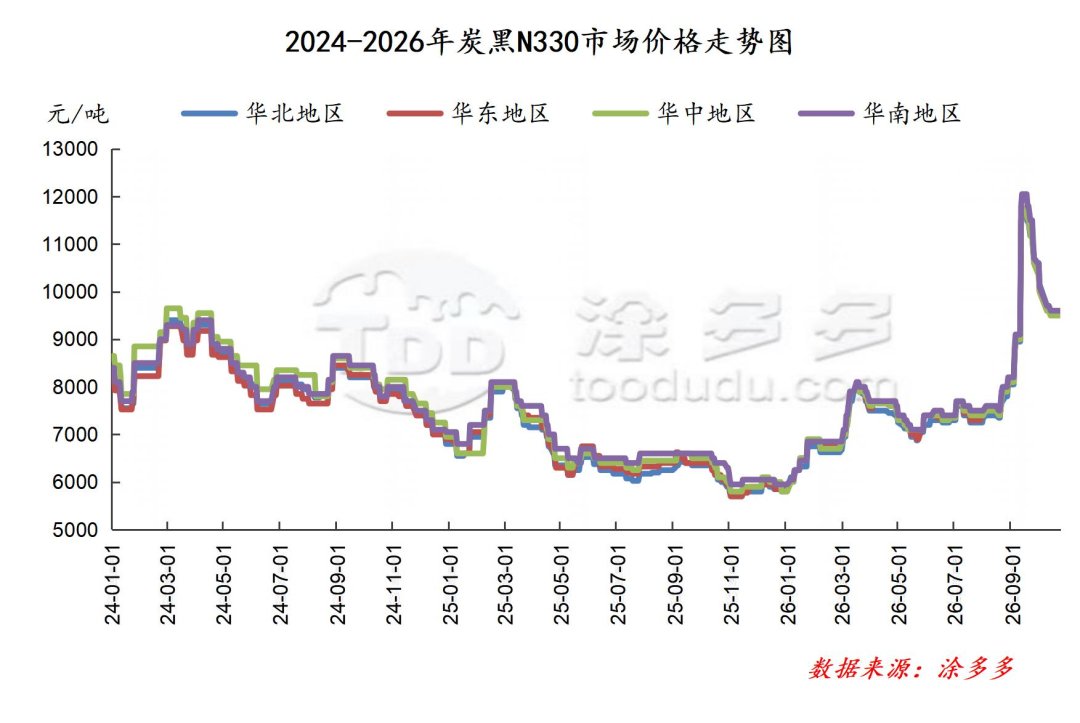
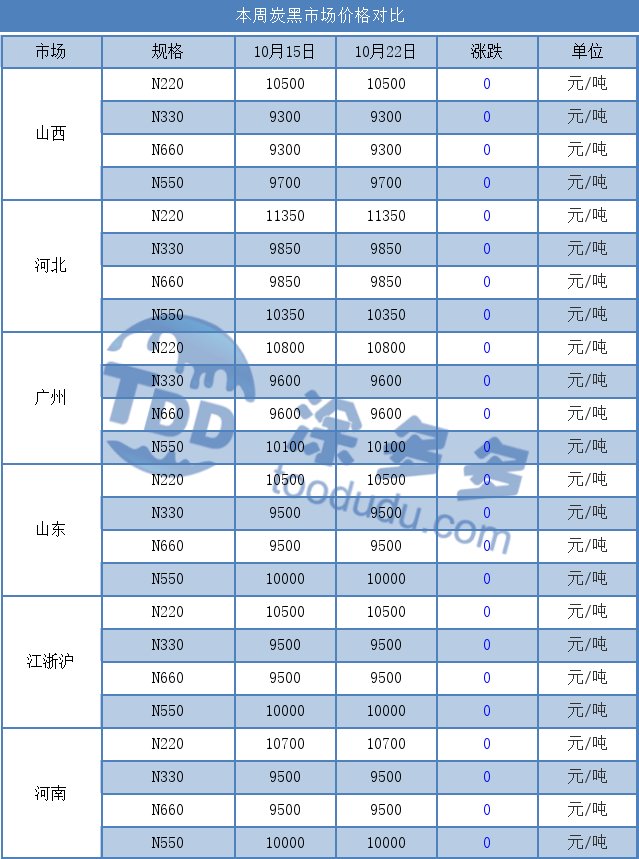
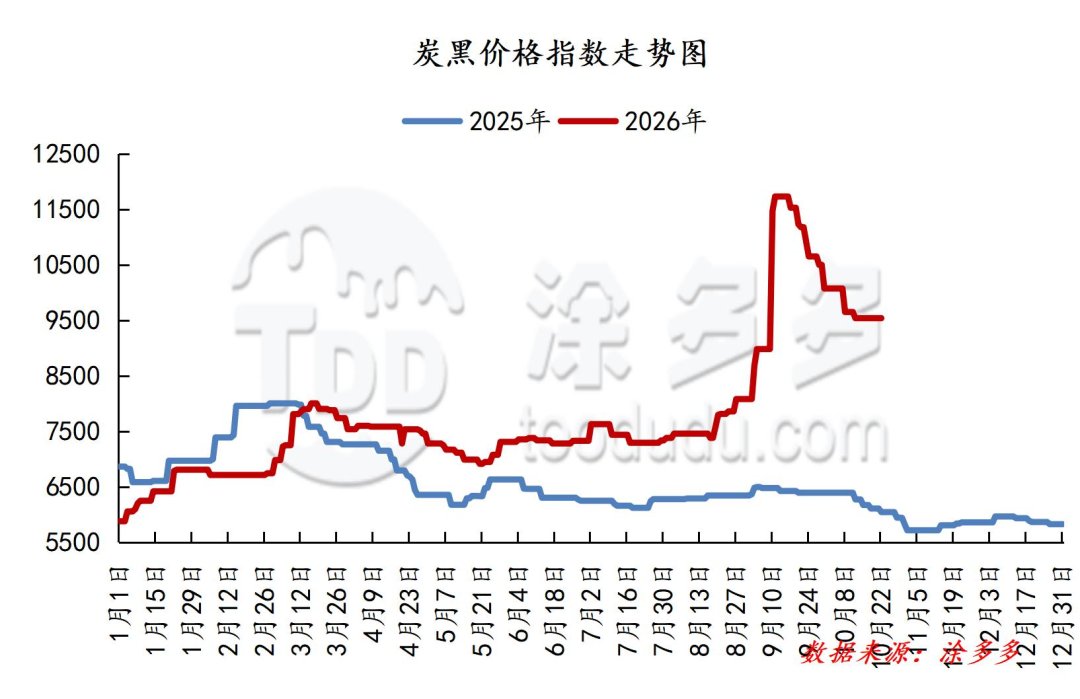
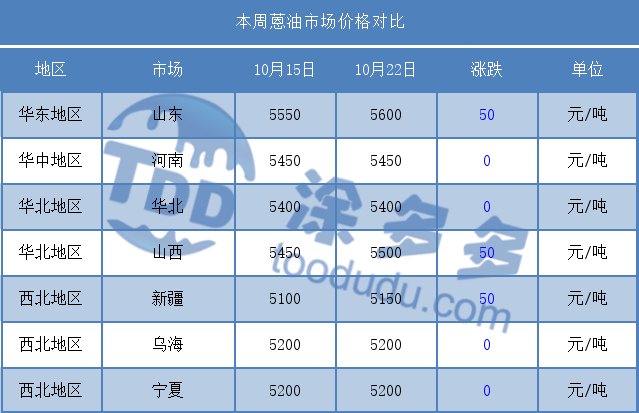
本周,国内炭黑价格维持稳定趋势。截至周四,价格为:山东地区每吨9500元;山西地区每吨9300元;河北地区每吨9850元;广州地区每吨9600元;浙江地区每吨9500元。本周国内炭黑市场新订单谈判气氛中等,整体交易节奏较为平稳。买卖双方大多持观望态度。
临近周末,原材料煤焦油价格陆续公布,新订单报价均有涨有跌。成本端维持高位,对炭黑市场价格起到一定支撑作用,企业降价意愿有限。虽然下游观望情绪较强,采购不活跃,但仍有一定刚性需求支撑市场,没有出现预期降价。目前炭黑市场主要跟随原材料市场价格趋势进行谈判,短期内整体表现持续坚挺。
2. 高温煤焦油市场
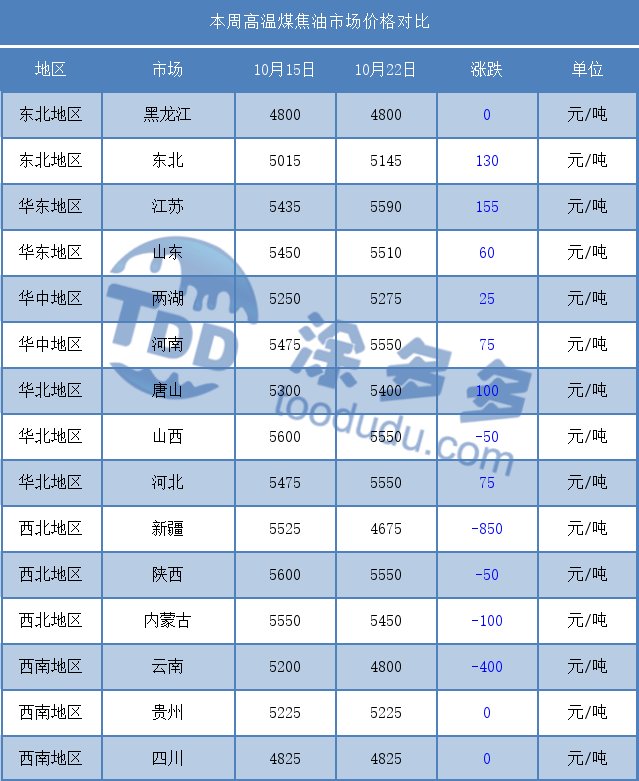
本周,高温煤焦油市场表现出混乱趋势。临近周末,国内高温煤焦油新订单价格陆续公布,总体呈现涨跌不一的局面。由于供应和需求条件因地区而异,自上周以来各地上涨节奏不同,下游深加工企业盈利情况有所差异。进入本周,部分地区的下游工厂对高价表现出强烈抵触,压价力度显著增加,导致当地价格下跌。然而成本支撑依旧,市场最终呈现混合模式。整体来看,高位震荡走势难以改变,短期价格中心预计仍维持在较高水平。
3. 蒽油市场
本周,国内蒽油市场表现出新订单报价上涨的态势。从成本端来看,原材料高温煤焦油新订单价格逐步释放,基本呈现上涨趋势,支撑蒽油供应商报价情绪,制造商降价意愿有限。然而,制造商大多持观望态度,主动报价活动较弱,新订单引导有限。从需求端来看,下游炭黑市场继续压低价格,对蒽油价格形成一定压力,买卖双方博弈僵持不下。总体而言,成本驱动的涨幅与需求导致的价格压制互相制衡,短期蒽油市场预计波动有限,维持窄幅调整。
市场展望
展望下周,原材料煤焦油新订单表现出混合趋势,成本端继续维持高位波动,对炭黑产生显著的成本压力。因此,炭黑新订单报价将维持高位,下游买家的刚性需求采购节奏保持不变。新订单波动预计有限,发货稳定。
4. 炭黑行业N330盈利分析
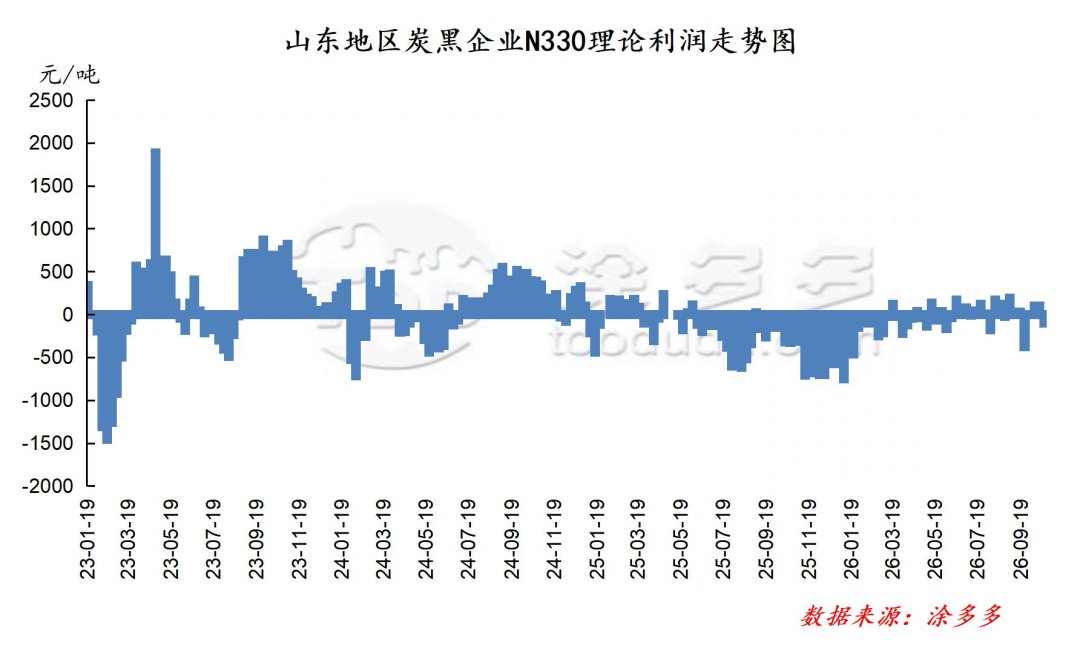
以山东地区为例,原材料煤焦油价格暂时稳定,而炭黑新订单保持稳定,导致炭黑市场理论亏损。截至目前,炭黑行业的理论周利润为每吨-95.5元,比上一期下降193元。
5. 本周市场开工率统计
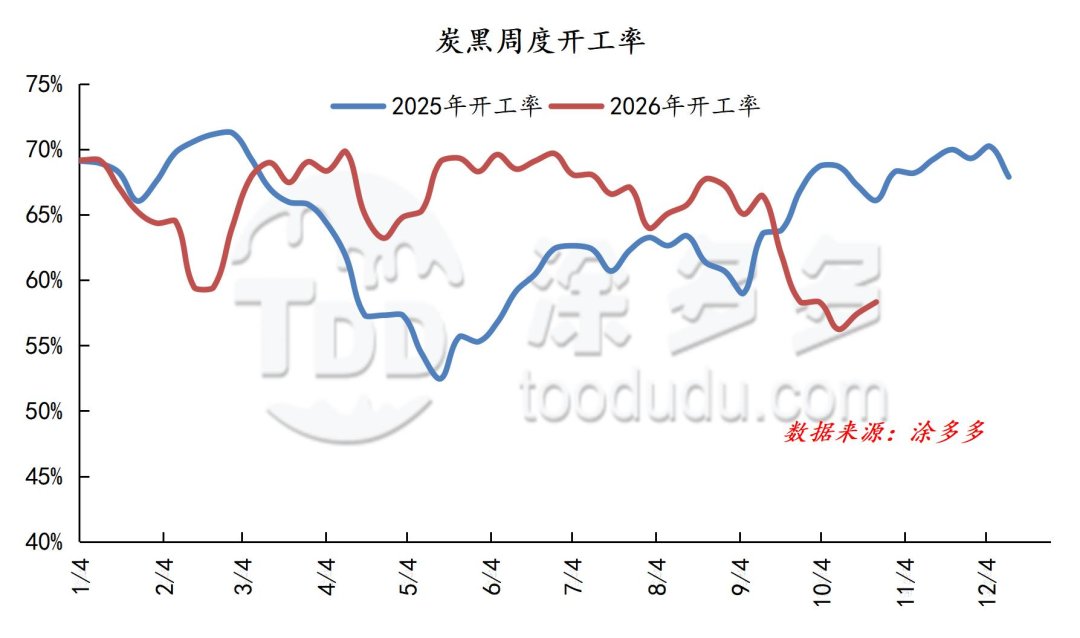
国内炭黑市场样本企业开工率:58%。
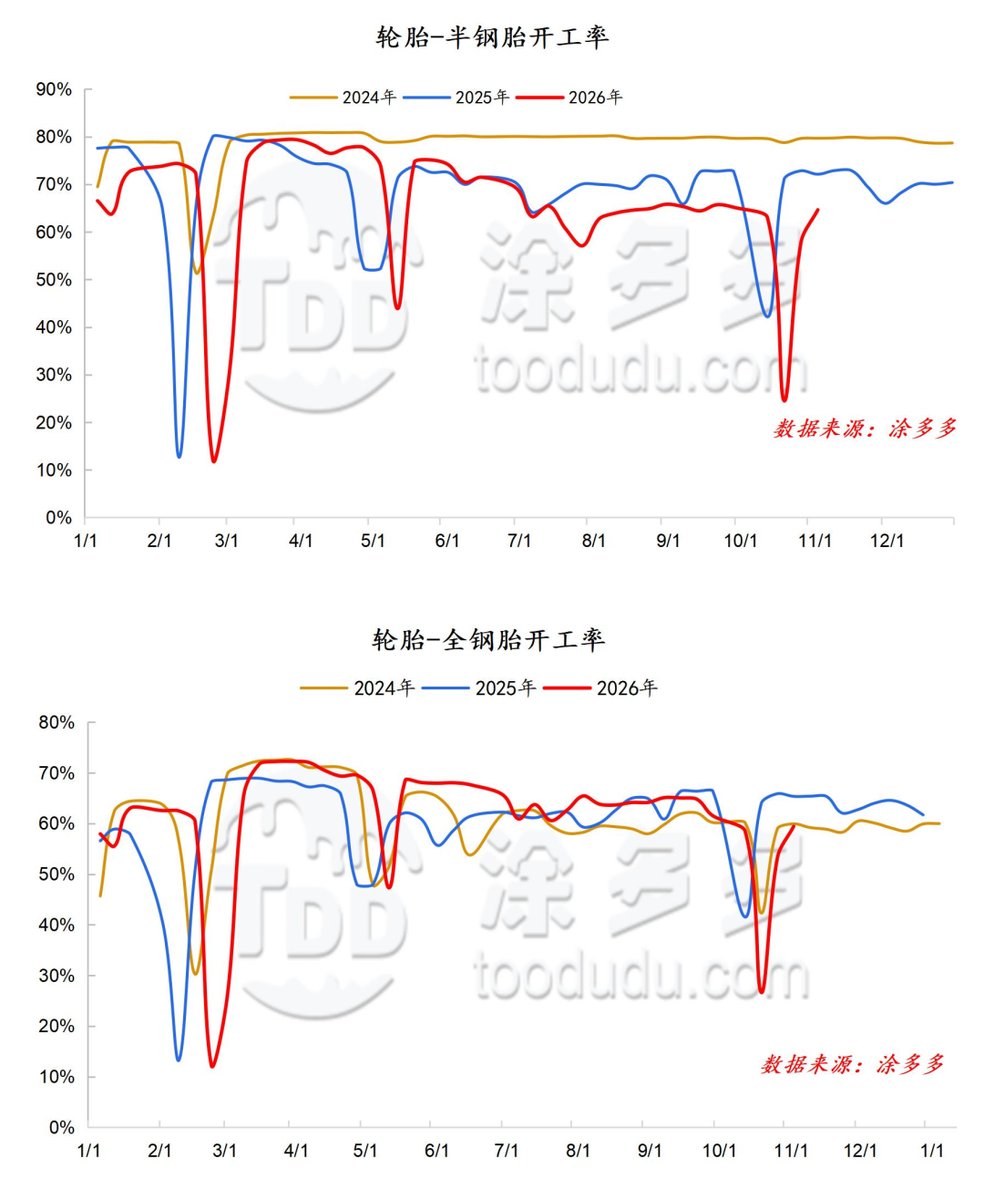
中国半钢轮胎开工率:65%。中国全钢轮胎开工率:59%。
本周轮胎企业逐步恢复生产排程,整体开工率显著提升。然而,由于原材料价格维持高位,轮胎企业实行生产控制,限制了开工率涨幅。
我们的平台连接数百家经过验证的中国化学品供应商和全球买家,促进透明交易、更多商业机会及高价值合作伙伴关系。无论您寻找的是大宗商品、特种化学品,还是定制化采购服务,TDD-Global值得您第一选择。