
高处不胜寒:天然橡胶需谨慎(9月11日)
高处不胜寒:天然橡胶需谨慎
市场回顾:利好因素集中推动行情上涨
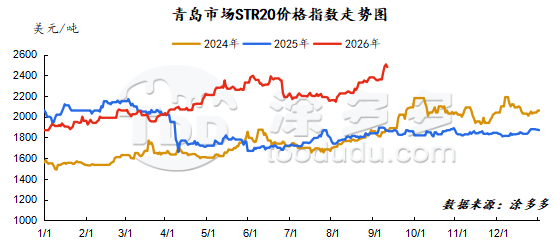
近期,基本面利好因素的汇聚,加之宏观环境的支持,共同推动了天然橡胶市场情绪走高,价格大幅上涨。在成本端,国内外产区原材料价格持续上涨。在库存端,现货库存保持去库趋势,下游刚需补库提供了持续支撑。在消息面上,市场传闻云南替代胶内销免税政策到期,抬升了替代胶的现货成本。在宏观层面,期间原油市场显著走强,带动了大宗商品整体情绪回暖。
市场回顾:天气扰动依然强劲
国内外产区原材料价格持续上涨。上游加工厂积极以高价采购,加剧了原材料采购竞争,天然橡胶的成本支撑持续增强。
在泰国,期间降雨量增加,尤其是东北部地区降雨过多,导致原材料释放放缓。干胶厂表现出强烈的高价采购意愿,持续抬高原材料价格。在国内产区,海南局部地区出现降雨扰动。叠加期间期货市场的普涨,套利头寸增加了加仓意愿,推动了当地浓乳加工厂订单增加,利润率回升。鉴于产区降雨扰动持续的预期,当地加工厂保持了较高的生产积极性,原材料竞价加剧,持续推高采购价格中心。
需求端:生产控制与成本压力限制轮胎开工率提升
期间,轮胎行业开工率呈现结构性分化,半钢胎与全钢胎表现不同。在半钢胎方面,前期停产检修的工厂逐步复产,带动开工率回升。然而,大多数企业仍维持生产控制措施,限制了开工率回升幅度,整体回升有限。在全钢胎方面,尽管部分停产检修的工厂恢复生产,但近期原材料价格的持续上涨使部分规格产品陷入亏损,加剧了企业控制生产的意愿,拖累整体开工率不升反降。
总体来看,成本压力与生产控制心态共同主导了当前轮胎生产节奏。行业整体开工率依然低迷,上游原材料的采购需求难以出现显著放量。
展望:供应支撑与仓单下降,但需求负反馈显现
天然橡胶市场当前处于“强劲利好支撑持续,但负反馈风险积累”的博弈阶段。在支撑方面,短期内主产区降雨扰动的不确定性仍在,限制了原材料释放。加工厂在刚需下持续补库,原材料价格维持高位,橡胶价格的成本端支撑依然稳固。此外,市场传闻云南替代胶内销免税政策到期,加之TSR20仓单持续注销、新注册量低,流通现货资源趋紧,为现货价格提供了强劲支撑。
然而,风险端不可忽视。下游对高价原材料的接受度依然较弱,采购跟进乏力。一些企业已计划停产或减产,产业链负反馈效应逐步显现,这将抑制橡胶价格进一步上涨的空间。
总体来看,天然橡胶市场短期内仍有继续上行的预期,但多空博弈加剧。需警惕高位回调风险,重点关注下游停减产的落实情况及原材料端的变化。
我们的平台将数百家经过认证的中国化工供应商与全球买家连接起来,促进透明交易、创造更好的商业机会并建立高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品,还是定制化采购服务,TDD-Global都是您值得信赖的首选。









