
天然橡胶周报 (5月21日)
1. 橡胶现货市场分析
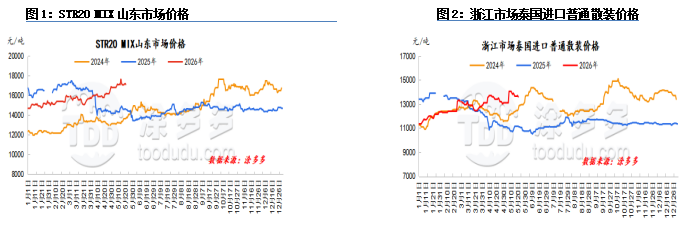
本周天然橡胶价格略有下降。国内外生产区域供应预期逐步兑现,上游工厂采购原材料的积极性减弱,导致原材料价格小幅下跌。市场情绪谨慎,买家仅以较低价格补充即时需求。实际交易量适中,短期内天然橡胶市场可能出现弱势盘整。
本周天然乳胶现货市场价格保持坚挺。全球天然橡胶供应进入增产阶段,泰国以美元计价的货物价格下跌,导致市场情绪疲软。然而港口现货供应有限,海南生产区域原材料成本居高不下,支撑销售区域的贸易商维持价格。下游产品制造商主要采取“观望”态度,询价仅限于即时需求,实际交易通过协商进行。
市场预测:
1. 国内生产区域降雨改善将增加供应预期;
2. 轮胎样本企业预计下周期运营率将有所改善;
3. 中国青岛库存持续下降;
4. 宏观经济环境扰动。
2. 天然橡胶供应分析
2.1 泰国生产区域
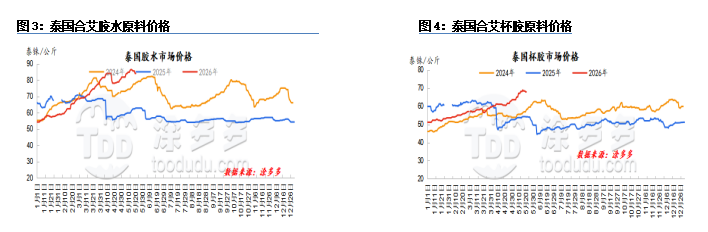
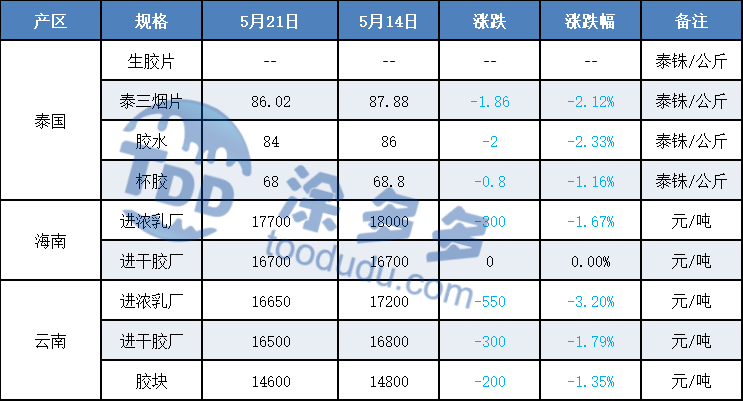
本周泰国进入雨季。局部降雨暂时影响了割胶,但原材料供应整体继续呈上升趋势。工厂压价压力加剧,对原材料价格形成下行压力。在海外订单的支持下,一些工厂继续采购原材料,价格在初步下跌后趋于稳定。
2.2 越南生产区域
本周越南出现间歇性降雨。短期阵雨未显著影响割胶作业。越南目前处于全面割胶阶段,新橡胶产量较前期进一步增加。然而,市场普遍预计原材料供应将在6月左右集中激增。
2.3 云南生产区域
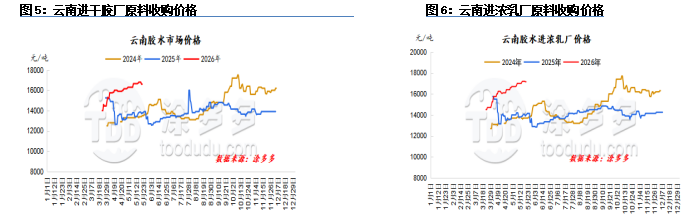
本周云南持续降雨,适合割胶,产量逐步增加。然而,本周原材料价格有所下降。主要海外生产区域降雨充足,适合割胶,也导致海外原材料价格呈现疲软趋势。
2.4 海南生产区域
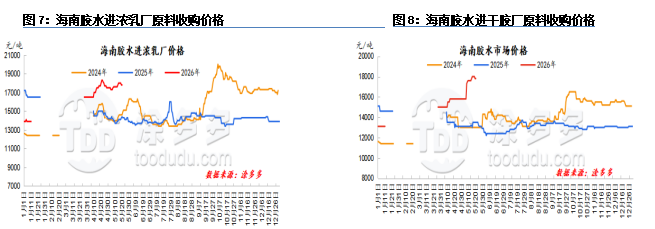
本周海南生产区域的间歇性降雨影响了割胶作业,减缓了新橡胶供应的季节性增长。一些当地乳胶加工厂继续以高价采购原材料,以满足生产和订单需求。
3. 天然橡胶成本与利润分析
3.1 海外生产区域:泰国
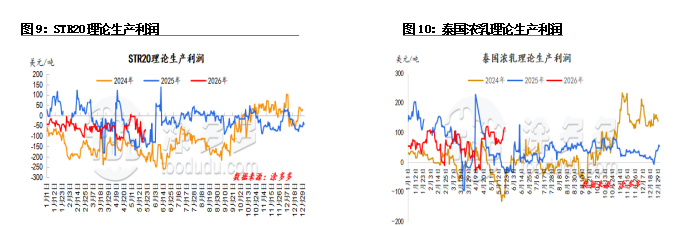
泰国STR20橡胶的理论生产利润较前期有所改善。期间泰国杯胶价格略有下降,泰铢略有贬值,缓解了工厂的原材料成本压力。然而,中国市场仍然低迷,阻碍了高价交易,导致报价下调。虽然泰国标准橡胶的理论生产利润较前期有所改善,但仍处于亏损状态。
3.2 国内生产区域:海南
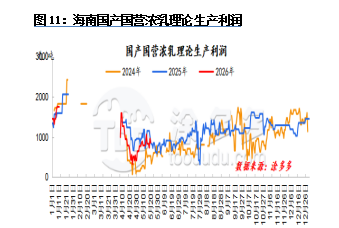
海南生产区域降雨增加,影响了新橡胶供应。一些区域的浓缩乳胶加工厂以高价积极采购原材料,以确保自身生产和订单履行需求。然而,其他加工厂面临成本和订单压力,采购橡胶的意愿相对较弱。总体而言,原材料价格波动较小,限制了加工厂利润的波动性。
4. 天然橡胶需求分析
4.1 干胶下游
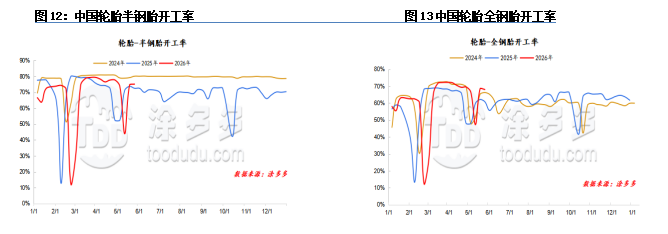
中国半钢轮胎的开工率为75%。中国全钢轮胎的开工率为68%。
期间,大多数轮胎企业保持稳定生产,但由于原材料价格高企和市场出货放缓,一些企业出现停产或减产,导致整体行业开工率疲软。
目前,整体行业库存水平相对合理。在成本压力和销售疲软的双重压力下,一些企业尝试提高产品价格以刺激销售需求,但实际市场影响有限。
4.2 浓缩乳胶下游
据了解,华北地区的手套工厂开工率约为50%。受国内需求疲软和部分行业政策调整影响,国内销售压力较大,尤其是电商客户购买意愿低,采取观望态度。一些国内贸易订单停滞,相关生产流程已出现停工。
预计订单需求将在月底逐步恢复。同时,浓缩乳胶原材料价格居高不下,持续对工厂生产成本造成压力。目前工厂原材料和成品库存较低,工厂开工率普遍较低。一旦原材料价格降至合理范围,生产策略将适时调整。
据了解,温州地区的泡沫工厂开工率约为50%。虽然部分原材料消耗已完成,但加工厂因无法接受高价原材料而受到限制,从而限制了整体产能的提升。
受消费者预期疲软等因素影响,成品价格调整节奏缓慢,订单不足和高成本的双重压力仍然突出。目前加工厂对高价原材料的采购意愿较低,一些工厂维持即时采购策略。现有原材料库存仍可支持运营至5月中下旬。
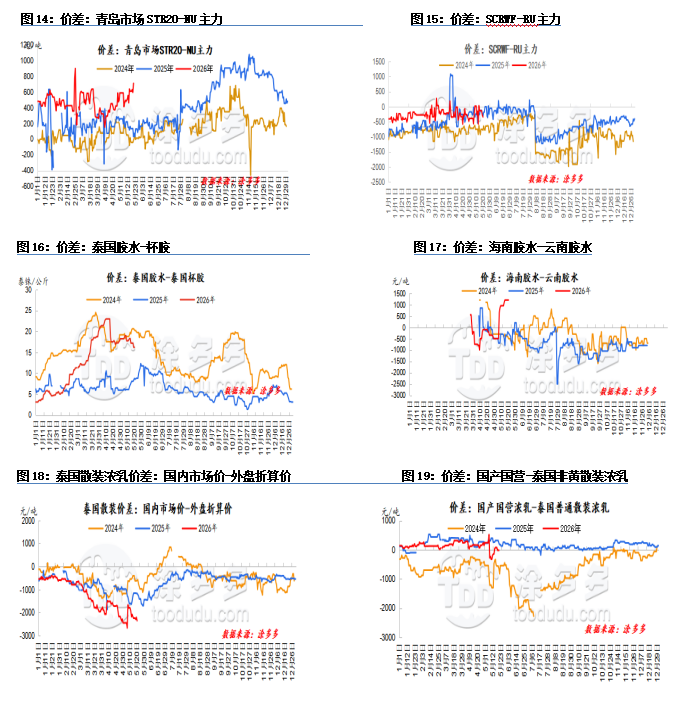
5. 天然橡胶价格差异图
我们的平台连接了数百家经过验证的中国化工供应商与全球买家,促进透明交易、更好的商业机会和高价值的合作伙伴关系。无论您寻找的是大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









