
橡胶特刊 - 第202608期
橡胶特别期刊 - 第202608期
天然橡胶市场价格分析
干胶
8月份,天然橡胶干胶整体保持震荡上行趋势。从供应端来看,原材料表现分化:主要产区持续受到降雨干扰,月均胶水价格略有下降,而杯胶价格上涨,反映出不同橡胶品种的供需结构差异。在进口方面,受多重因素影响呈下降趋势:终端轮胎处于消费淡季,下游主要按刚需采购;套利仓位增仓意愿较弱;加之产区季节性降雨影响原材料释放,进口量受到一定抑制。在库存方面,青岛港呈现小幅去库存趋势,边际供应压力有所缓解。此外,替代品丁二烯橡胶价格上涨,对天然橡胶市场情绪形成一定支撑。在需求端,变化不大,终端市场继续按需采购。
天然乳胶
8月份,浓缩乳胶价格呈现较为明显的上行趋势。从供应端来看,东南亚产区降雨影响割胶,原材料及成本价格高位上涨,强化了进口成本支撑。同时,进口船货到货补充量相对有限,尤其是泰国浓缩乳胶现货资源供应紧张。贸易商惜售情绪浓厚,普遍报高价。下游产品制造商对高价原材料接受能力有限,实际采购需求较为谨慎。此外,国产浓缩乳胶目前性价比更优,使得进口浓缩乳胶采购意愿相对较低,交易主要集中在小批量补货。
市场展望:
9月份,全球供应将进入增产阶段,成本支撑预计减弱;
9月份,轮胎样本企业开工率将维持高位;
9月份,天然橡胶社会库存仍预计去库存。
2. 本月橡胶市场价格对比
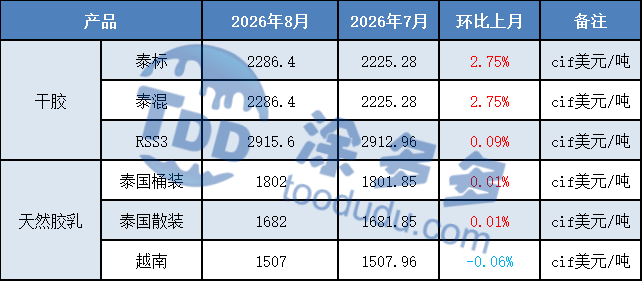
国际市场
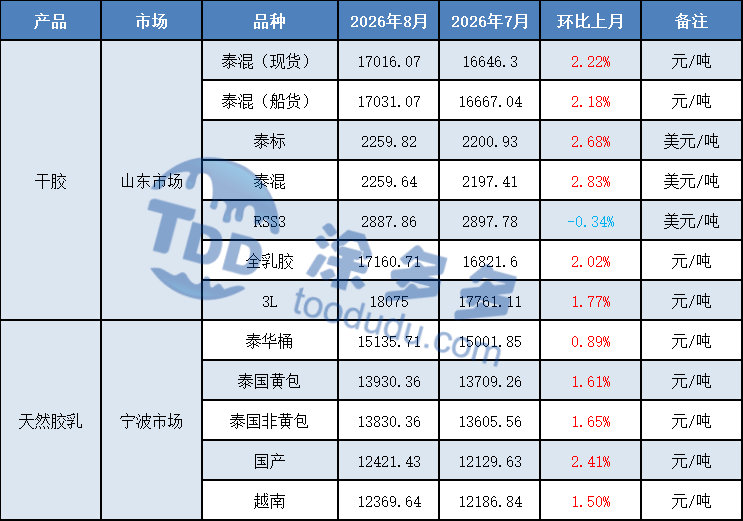
国内市场
3. 橡胶市场价格分析图表
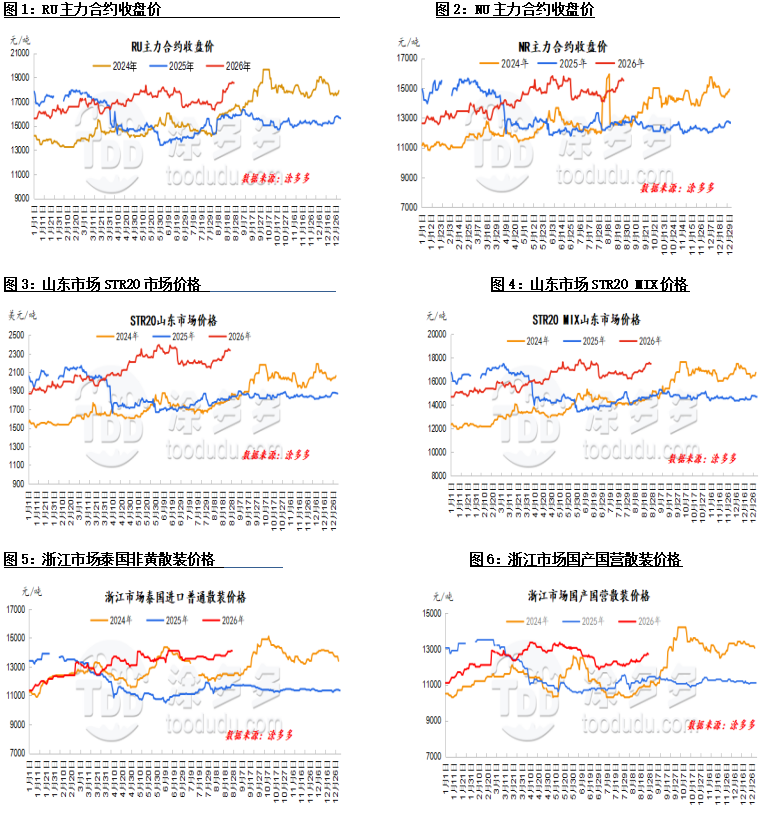
天然橡胶供应分析
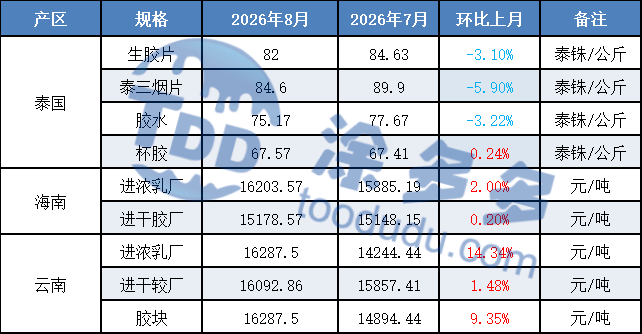
1. 泰国产区
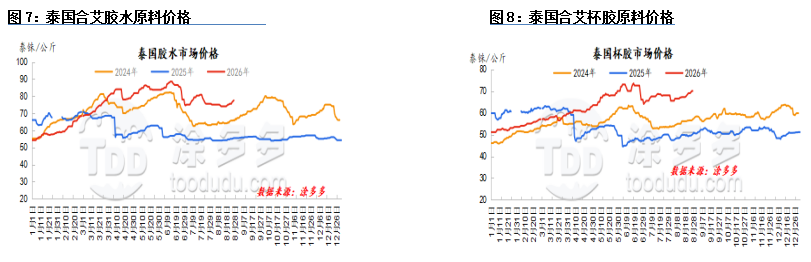
8月份,泰国原材料价格呈现月内分化趋势。从供应端来看,南部和东北部产区均受到不同程度的降雨干扰,影响割胶作业,原材料释放进度放缓。需求端表现出产品分化:干胶工厂及二级贸易商补货热情高涨,对杯胶采购强度较高,推动杯胶价格环比上涨;而乳胶市场需求持续疲软,工厂仅维持刚需采购,压制乳胶价格环比下降。在库存方面,泰国工厂原材料库存维持在2-3个月左右,随着新胶逐步上市,呈现季节性小幅回升趋势。
2. 越南产区
8月份,越南产区处于雨季,降雨分布呈现“前多后少”格局。上旬频繁降雨显著缩短白天割胶窗口,抑制原材料释放;进入中后期,夜间降雨减少逐步改善白天割胶条件,原材料产量恢复正常水平。整体月度原材料未出现显著减少,杯胶采购价格保持坚挺。加工环节盈利表现分化:干胶生产收益相对较优,而浓缩乳胶加工持续受到原材料成本上涨压力,利润空间持续被压缩。工厂对乳胶采购态度谨慎,生产资源继续向干胶生产线转移。在发货方面,加工厂优先满足国内及海外订单,对中国市场可售货物增量释放较为有限。
3. 云南产区
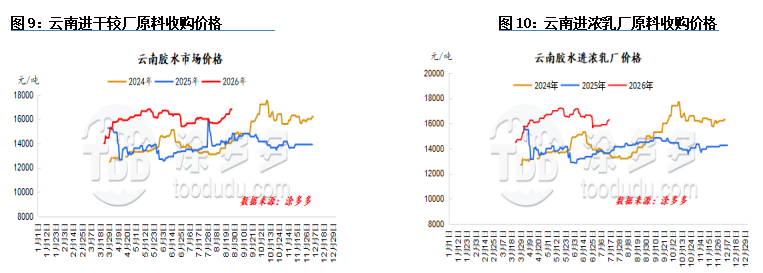
8月份,云南产区持续降雨,整体原材料增量受到一定抑制,供应释放不及预期。在价格方面,受现货市场强势表现支撑,原材料采购价格环比上涨。然而,降雨持续时间增加带来副作用,乳胶质量不同程度下降,部分工厂在原材料采购上更为谨慎,热情有所减弱。需求端表现分化:在订单交付压力下,浓缩乳胶工厂继续积极采购原材料;全乳订单较上月有所改善,形成一定需求支撑。整体来看,只要原材料供应能够跟上,工厂生产热情仍保持良好。
4. 海南产区
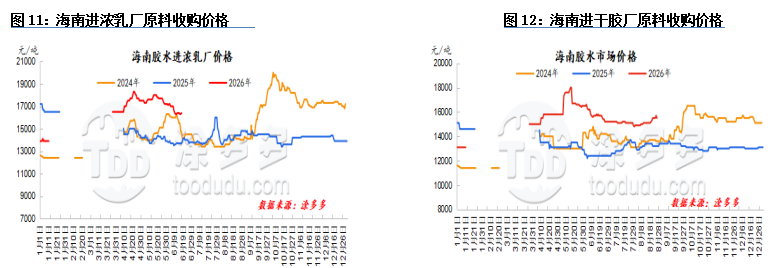
8月份,尽管海南产区逐步进入生产旺季,但降雨显著增加,有效割胶天数不足,整体原材料释放进度缓慢。在供应受限的情况下,需求端驱动力较强,工厂为订单交付及补货有刚性需求,采购意愿强烈;加之市场对产区持续降雨的担忧,提前备货情绪升温。在供需双重作用下,原材料竞价氛围持续升温,采购价格中心不断被推高。
进出口
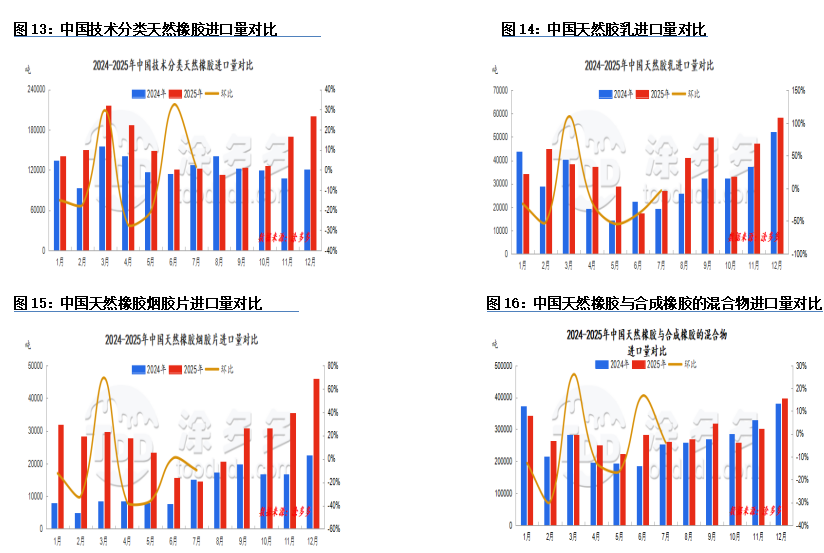
根据海关数据,2026年7月,中国天然橡胶(包括技术分类胶、乳胶、烟片胶、初级形状胶、混合橡胶及复合橡胶)进口量为45.87万吨,环比下降5.07%,同比下降3.4%。2026年1月至7月累计进口量为358.98万吨,同比下降0.3%。
2026年7月,中国天然橡胶(包括技术分类胶、乳胶、烟片胶、初级形状胶、混合橡胶及复合橡胶)出口量为1.92万吨,环比增长24.32%,同比增长227.79%。2026年1月至7月累计出口量为8.32万吨,同比增长37.69%。
技术分类天然橡胶
2026年7月,中国技术分类天然橡胶进口量为13.98万吨,环比增长1.45%,同比增长14.63%。
天然乳胶
2026年7月,天然乳胶进口量为0.95万吨,环比下降3.38%,同比下降64.42%。
天然橡胶烟片胶
2026年7月,天然橡胶烟片胶进口量为1.67万吨,环比下降9.78%,同比增长15.92%。
天然橡胶与合成橡胶混合物
2026年7月,中国天然橡胶与合成橡胶混合物进口量为24.97万吨,环比下降3.85%,同比下降3.78%。
2. 进出口趋势图
全球橡胶生产
根据最新ANRPC报告,2026年6月全球天然橡胶产量预计下降3.7%至120.7万吨,环比增长19%;天然橡胶消费量预计增长3.3%至130万吨,环比下降0.5%。上半年全球天然橡胶累计产量预计下降2.3%至606.9万吨,累计消费量下降1.3%至751.3万吨。
2026年全球天然橡胶产量预计同比增长2.3%至1531万吨。其中:泰国+1.4%,印尼-0.8%,中国+2.9%,印度+4.4%,越南-4.2%,马来西亚+6.9%,柬埔寨+2.9%,缅甸+1.1%,斯里兰卡+12.4%,其他非会员国+6.5%。
2026年全球天然橡胶消费量预计同比增长0.7%至1541.1万吨。其中:中国+1.2%,印度+0.2%,泰国-3.5%,印尼+1%,马来西亚+8.2%,越南-5.7%,斯里兰卡-5.1%,柬埔寨+7.5%,菲律宾+13.8%,其他非会员国+1.2%。
注:全球天然橡胶消费数据基于最新可用数据,仅供参考。
天然橡胶库存分析
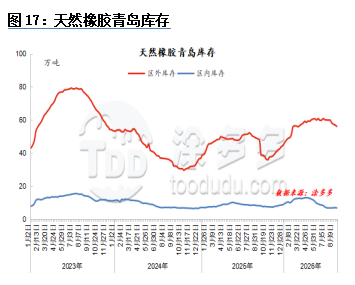
8月份,青岛天然橡胶社会库存去库趋势仍为主旋律。随着东南亚逐步进入割胶旺季,期间青岛仓库整体入库量增加。天然橡胶价格持续高位运行,下游企业主要消化前期库存,而贸易商补货及套利建仓情绪较强,青岛仓库整体呈现去库存状态。
天然橡胶需求分析
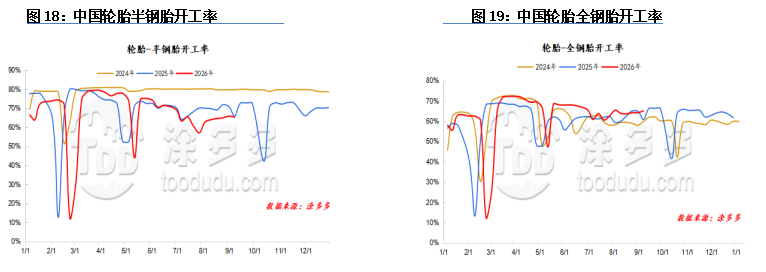
轮胎
8月份,中国半钢轮胎开工率为65%;中国全钢轮胎开工率为65%。
从开工情况来看,月内样本企业检修数量减少,随着半钢冬季轮胎生产排期增加,部分全钢轮胎企业适度增产以确保供应,开工率环比上升。然而,受高原材料价格压力影响,企业生产压力加大,加之出货不及预期,行业整体维持生产控制,限制了开工率的增幅。
本月行业亮点
[风神轮胎绿色节能扩建项目拟审批,总投资1.79亿元]
8月24日,太原市行政审批服务管理局发布了风神轮胎(太原)有限公司高性能卡客车轮胎绿色节能扩建项目拟审批公示。
项目位于清徐经济开发区凤仪街9号,总投资1.7913亿元。项目将充分利用企业现有场地、厂房及公用设施进行改造,不涉及新增建设用地。建设周期为2026年6月至2027年6月。
根据环境影响评价文件,核心建设内容包括新增2条密炼生产线、1台90度切割机、1台钢帘线斜裁机、1条钢丝圈一体化生产线、5台四鼓成型机、1台三鼓成型机及36台纯氮电加热硫化机。同时完善环保设施及成品智能检测设备。环保投资达3050万元,占总投资的17.03%。
在节能降耗方面,纯氮电加热硫化机替代传统蒸汽硫化工艺,可显著降低综合生产能耗。在废气治理方面,混炼工序采用“粉喷脱油除尘器+四级过滤+沸石转轮吸附-脱附+RTO”组合工艺处理,硫化工序废气经“四级过滤+沸石转轮吸附-脱附+RTO”处理后排放。企业承诺在2028年底前实现生产废水零排放。
本次环评为项目一期工程,建成后将新增年产60万条全钢子午线轮胎产能,使太原基地总产能由180万条提升至240万条。据披露,近年来该基地一直保持满产满销,订单需求旺盛,产能缺口持续扩大。根据企业长期规划,将视市场行情及资金情况启动二期工程,拟再新增60万条卡客车或特种轮胎生产线,最终使太原基地总产能提升至年产300万条。
项目已于2026年1月29日完成备案。在本次环评审批通过后,将进入建设准备及设备采购阶段。
[年产1500万套高性能摩托车轮胎项目完成备案]
8月19日,山东山田橡胶科技有限公司“年产1500万套高性能子午线摩托车轮胎项目”正式在山东滕州经济开发区完成投资备案。项目目前处于备案阶段,投资金额及建设细节尚未公开。
山东山田橡胶科技有限公司于2017年在滕州成立,注册资本2亿元,是山东吉路尔轮胎有限公司旗下三大生产基地之一。吉路尔轮胎成立于1998年,是国内循环轮胎领域的主要制造商,旗下品牌包括“吉路尔”、“山田”、“赛阳”等。此前,山田橡胶规划年产600万套半钢轮胎及240万套全钢轮胎,总投资10.7亿元,一期已于2020年投产。2025年,公司启动年产3万吨再生橡胶项目,建设废旧轮胎回收产业链。山田橡胶已与雅迪、爱玛、新日等知名品牌建立长期战略合作关系。
此次新项目聚焦高性能子午线摩托车轮胎,目标市场为中大排量摩托车及高端电动两轮车市场。近年来,摩托车轮胎需求稳步上升,山东已成为国内高性能摩托车轮胎扩张的核心区域。据行业统计,仅今年以来,爱德森橡胶和万象通达各规划年产3000万条,广饶瑞胜橡胶和临沂金恒泰各1200万条,东盛橡胶新增1800万条扩产产能。随着摩托车轮胎子午化、无内胎化成为行业趋势,新项目的密集落地巩固了山东两轮轮胎产业的优势,但在大规模集中扩产下,行业也面临市场竞争加剧的现实挑战。
[海关总署:将大力推进无缝通关等模式助力企业降本增效]
7月22日,海关总署副署长张宝峰在国务院新闻办公室新闻发布会上表示,“十五五”期间,政府将大力推进将监管嵌入企业物流链、产业链及无缝通关等模式,促进海运、内河及铁路相关信息的对接,有效帮助企业降本增效。例如,多个港口海铁联运集装箱作业换装时间已压缩至30分钟以内,综合运输成本较以往降低20%。
[加州通过美国首个替换轮胎能效标准]
8月17日,美国加州能源委员会(CEC)一致通过了替换轮胎能效计划(RTEP),这是美国首个针对乘用车和轻型卡车替换轮胎的能效标准。
据炭黑产业网报道,该标准分两阶段实施:第一阶段从2029年开始,基本乘用车轮胎滚动阻力系数不得超过9.0 N/kN(基于ISO 28580:2018测试协议);第二阶段从2033年开始,门槛收紧至7.1。轻型卡车轮胎、长寿命轮胎及超高性能轮胎等类别适用不同限值。所有受规管轮胎还需满足最低湿抓地力值1.0(基于ISO 23671:2021测试方法)。运动轮胎、雪地轮胎、深纹越野轮胎及摩托车轮胎豁免。
CEC估计,该标准可为加州司机每年节省近10亿美元燃料及电力成本,减少200万吨二氧化碳排放,相当于减少40万辆汽油车上路。CEC表示,消费者的增量成本较低:第一阶段每条轮胎增加1.50美元,第二阶段增加6.50美元。使用高效轮胎的汽油车司机在约四年的生命周期内可节省179美元燃料成本。
行业反应不一。米其林北美公司表示支持,认为限值在技术上可行;固特异警告新规将淘汰约70%的现有替换轮胎产品。加州轮胎经销商协会对供应限制表示担忧,消费者可能跨州购买甚至催生黑市。CEC表示已与轮胎行业进行了五年的利益相关方协商。
我们的平台将数百家经过验证的中国化工供应商与全球买家连接起来,促进透明交易、创造更好的商业机会并建立高价值的合作伙伴关系。无论您是在寻找大宗商品、特种化学品还是定制采购服务,TDD-Global都是您值得信赖的首选。









